書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
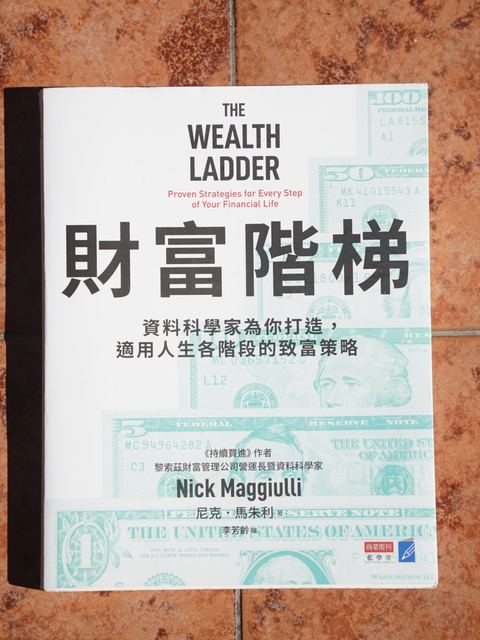
Cuốn sách này dành cho ai?
- Người đã đọc nhiều sách tài chính cá nhân nhưng không chắc lời khuyên nào hợp với giai đoạn hiện tại
- Người đi làm mới bắt đầu tiết kiệm, phân vân giữa “cắt chi tiêu hay tăng thu nhập”
- Gia đình trung lưu đã tích lũy được ít tài sản và muốn biết bước tiếp theo
- Độc giả của Just Keep Buying muốn hiểu thêm mối liên hệ giữa tài sản và các lựa chọn sống
Tác giả là ai?
- Nhà văn tài chính cá nhân và nhà khoa học dữ liệu người Mỹ; Giám đốc vận hành (COO) kiêm nhà khoa học dữ liệu tại Ritholtz Wealth Management
- Điều hành blog “Of Dollars And Data”, phân tích tài chính cá nhân bằng dữ liệu và lâu nay kiểm chứng các quan niệm phổ biến về tiền bạc
- Cuốn trước của ông, Just Keep Buying, là sách bán chạy; cuốn này tiếp nối phong cách dựa trên dữ liệu
Sách khácJust Keep Buying (2022)
Cấu trúc cuốn sách
🔒 Arrive at Đảo Phục Sinh and visit the Sooty Tern to unlock this
Sail to Đảo Phục SinhBậc thang tài sản: sáu cấp
Tác giả dùng tài sản ròng hộ gia đình để chia tài sản thành sáu cấp, mỗi cấp gấp mười lần cấp trước. Quan sát của ông: người có 500.000 đô và người có 400.000 đô sống gần như giống nhau; để lối sống thay đổi rõ rệt, tài sản thường phải tăng một bậc độ lớn. Mỗi cấp cũng tương ứng với một kiểu “tự do chi tiêu”.
- Cấp 1: Sống bằng đồng lương—tài sản ròng dưới 10.000 đô (khoảng 300.000 Đài tệ). Khoảng một phần năm hộ gia đình Mỹ ở đây; một lần mất việc hay bệnh tật có thể dẫn đến khó khăn.
- Cấp 2: Tự do đi chợ—từ 10.000 đến 100.000 đô. Không còn phải tính từng đồng khi vào siêu thị.
- Cấp 3: Tự do nhà hàng—từ 100.000 đến 1 triệu đô. Gọi món gì cũng được ở nhà hàng mà không cần xem giá trước. Đây là cấp phổ biến nhất của hộ gia đình Mỹ.
- Cấp 4: Tự do du lịch—từ 1 triệu đến 10 triệu đô. Lên kế hoạch du lịch tùy ý mà không cần tiết kiệm vé máy bay và khách sạn.
- Cấp 5: Tự do nhà ở—từ 10 triệu đến 100 triệu đô. Có thể mua ngôi nhà mình muốn ở.
- Cấp 6: Tự do tạo ảnh hưởng—trên 100 triệu đô. Có thể dùng tài sản để tác động đến người khác và xã hội trên quy mô lớn, chẳng hạn qua từ thiện.
Cơ cấu tài sản cũng khác nhau theo cấp: cấp thấp chủ yếu là tiền mặt và xe; cấp trung chủ yếu là căn nhà gia đình; cao hơn là tài khoản hưu trí và cổ phiếu; còn ở đỉnh, phần lớn là cổ phần công ty tư nhân.
Hai quy tắc thực tế: 0,01% và 1%
1. Quy tắc 0,01%: khoản có thể tiêu mà không cần nghĩ
Mọi khoản mua dưới một phần mười nghìn (0,01%) tài sản ròng về cơ bản không đáng để đắn đo. Với người có tài sản ròng 100.000 đô, ly cà phê 10 đô không đáng bận tâm; với tỷ phú, ngay cả chiếc xe 100.000 đô cũng chỉ là tiền lẻ. Tên gọi “tự do chi tiêu” của mỗi cấp đến từ quy tắc này.
Nói cách khác: tài sản ròng × 0,01% ≈ số tiền có thể tiêu mỗi ngày mà không thấy xót. Tính theo Đài tệ, người có tài sản ròng 5 triệu Đài tệ gần như không cần đắn đo với bữa ăn dưới 500 Đài tệ, có thể xem đó là niềm vui nhỏ hằng ngày. Tài sản càng cao, con số này càng lớn—chuẩn mực chi tiêu nên dựa trên “tài sản”, không chỉ “thu nhập”.
2. Quy tắc 1%: khoản tiền đáng kiếm
Nếu một cơ hội kiếm tiền có thể nâng tài sản ròng của bạn ít nhất 1%, nó đáng làm; nếu không, hãy bỏ qua.
- Ở cấp thấp: một việc làm thêm trả vài trăm đô đã vượt 1% tài sản ròng và rất đáng làm
- Ở cấp trung: việc làm thêm ít ý nghĩa hơn; hãy học kỹ năng dẫn đến công việc lương cao hơn
- Ở cấp cao: chỉ dựa vào lương khó đạt 1%; hãy cân nhắc sở hữu doanh nghiệp hoặc cổ phần
Hai quy tắc cùng nhắc rằng cùng một số tiền mang ý nghĩa hoàn toàn khác nhau ở các cấp khác nhau. Ở cấp thấp, khoản nhỏ đáng để cố gắng; ở cấp cao, mất thời gian mặc cả số tiền nhỏ hay nhận việc nhỏ là lãng phí.
Mỗi cấp nên làm gì
Lập luận trung tâm của sách: chiến lược giúp bạn leo lên một bậc thường không phải chiến lược giúp bạn leo lên bậc tiếp theo.
Cấp 1: An toàn là trên hết
Ở cấp này không có nhiều chi tiêu để cắt, nên tăng thu nhập quan trọng hơn nhiều so với tiết kiệm. Trọng tâm là xây quỹ khẩn cấp và tránh nợ lãi cao, để một lần xui xẻo không đẩy bạn về vạch xuất phát.
Cấp 2: Đầu tư vào bản thân
Ở giai đoạn này, khoản đầu tư có lợi nhuận cao nhất là vốn con người của bạn: học vấn, chứng chỉ, kỹ năng bán hàng, kỹ năng chuyên môn, hoặc chuyển sang nghề có trần cao hơn.
Cấp 3: Đầu tư nghiêm túc
Khi thu nhập ổn định, hãy đều đặn bỏ tiền vào tài sản sinh lời, cho đến khi lợi nhuận đầu tư dần theo kịp tiền lương. Ở cấp này cũng cần cẩn thận với những khoản chi lớn như nhà và xe ăn mòn tiến độ.
Cấp 4: Khởi nghiệp, hoặc chọn chậm lại
Ở đây lợi nhuận đầu tư bắt đầu vượt mức tăng lương hằng năm, nhưng tiết kiệm từ lương khó đưa bạn lên cao hơn. Sách tính rằng dù có 1 triệu đô, mỗi năm tiết kiệm thêm 100.000 đô với lợi nhuận 5% mỗi năm, cũng mất khoảng 23 năm mới đạt 10 triệu đô. Đạt Cấp 5 thường cần sở hữu cổ phần, như khởi nghiệp hoặc nắm cổ phần công ty.
Tác giả cũng thừa nhận rằng với phần lớn hộ gia đình Cấp 4, lựa chọn hợp lý có thể là “nhả chân ga” và tận hưởng cuộc sống.
Cấp 5 và 6: Bảo vệ tài sản
Trọng tâm chuyển từ “tấn công” sang “phòng thủ”: tránh tài sản quá tập trung, tránh sai lầm lớn, và nghĩ xem tài sản của mình nên để lại ảnh hưởng gì.
Xác suất và thời gian để leo lên
Dùng Khảo sát Tài chính Người tiêu dùng của Mỹ, tác giả theo dõi cách các hộ gia đình di chuyển trên bậc thang và rút ra vài con số hữu ích:
- Trong 10 năm, hộ gia đình Mỹ có khả năng đi lên cao gấp khoảng hai lần so với đi xuống; trong 20 năm, khoảng ba lần—thời gian đứng về phía người tiếp tục tích lũy
- Trong các hộ bắt đầu ở Cấp 2, khoảng 44% lên Cấp 3 sau 10 năm và khoảng 55% sau 20 năm; nhưng chỉ khoảng 5% đạt Cấp 4 sau 20 năm
- Trong các hộ ở Cấp 4, chỉ khoảng 8% đạt Cấp 5 trong 20 năm; phần lớn đứng yên
- Thu nhập trung vị hộ gia đình tăng từ khoảng 32.000 đô ở Cấp 1, lên khoảng 197.000 đô ở Cấp 4, đến khoảng 4,3 triệu đô ở Cấp 6
- Tuổi trung vị của người có hơn 1 triệu đô tài sản là ngoài 60—tài sản phần lớn là kết quả của tích lũy lâu dài
Nói cách khác: vài cấp đầu nằm trong tầm với của hầu hết mọi người, nhưng càng lên cao, may mắn, cổ phần và thời gian càng quan trọng.
Ba lời nhắc khi leo thang
- Tăng thu nhập hiệu quả hơn thắt lưng buộc bụng: tiết kiệm có giới hạn dưới, nhưng tăng trưởng thu nhập không có trần. Động cơ thực sự của tài sản là thu nhập, không phải bạn có thể ép chi tiêu xuống thấp đến đâu.
- Giữ gìn sức khỏe: cơ thể khỏe mạnh giúp bạn làm việc lâu hơn và cho tài sản thêm nhiều năm để tăng trưởng kép—một cách thực tế để bù đắp thiếu hụt tiết kiệm hưu trí.
- Buông bỏ cái tôi: tác giả nói thứ đắt nhất mà con người sở hữu thường là “cái tôi”. Bắt chước chi tiêu của cấp trên để giữ thể diện là lý do phổ biến khiến người ta mắc kẹt.
Vượt lên tài sản: biết khi nào là “đủ”
Phần cuối sách bàn về vai trò thực sự của tiền trong cuộc sống.
- Tiền như muối: vừa đủ thì phần còn lại của cuộc sống đậm đà hơn, nhưng không thể ăn không. Thiếu bạn bè, gia đình và sức khỏe, bản thân tiền bạc giúp được rất ít.
- Hạnh phúc giảm dần: từ “chật vật tài chính” lên “ổn” làm hạnh phúc tăng mạnh; sau đó, càng nhiều tài sản càng mang lại ít hạnh phúc hơn. Với người đã hạnh phúc, tiền có thể khiến họ hạnh phúc hơn; nhưng nếu bạn không nghèo mà cũng không hạnh phúc, thêm tiền thường không giúp được gì.
- Khung thành luôn dịch chuyển: con người thích nghi nhanh với mức tài sản mới, và khi đạt một mục tiêu, họ lại đặt mục tiêu cao hơn.
- Cấp cao hơn cũng có cái giá: càng giàu, bạn càng nghi ngờ động cơ của người tiếp cận mình; những vấn đề còn lại thường là về quan hệ, sức khỏe và tâm trí, thứ mà tiền không giải quyết được.
Lý tưởng tác giả gợi ý: xây dựng đủ tài sản để cảm thấy an toàn, rồi chuyển sự chú ý sang thời gian, sức khỏe, các mối quan hệ và những điều tiền không mua được.
Góc nhìn của Shang
Các ghi chú sách khác
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Tủ sách của Shang
Cẩm nang lữ khách
Thế giới này
Biển Sách có 16 hòn đảo có thật, mỗi đảo là một chủ đề. Mỗi công trình trên đảo là một cuốn sách.
Những gì bạn có thể làm ngay
- Chạm vào một hòn đảo trên hải đồ để lên bờ
- Chạm vào một công trình để đọc ghi chú về cuốn sách đó
- Gặp Shang ở căn chòi của người kể chuyện
Sắp ra mắt
- Chương 2: đăng ký làm lữ khách, lái thuyền ra khơi, thu thập huy hiệu công trình, gửi thư trong chai
- Chương 3: vỏ sò, chợ bến cảng, xua tan sương mù, bảng xếp hạng
- Chương 4: trò chuyện riêng với các lữ khách khác
Chú giải biểu tượng
Quầy đăng ký ở căn chòi của người kể chuyện
Trước khi ra khơi, Shang sẽ đăng ký con tàu của bạn.