書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
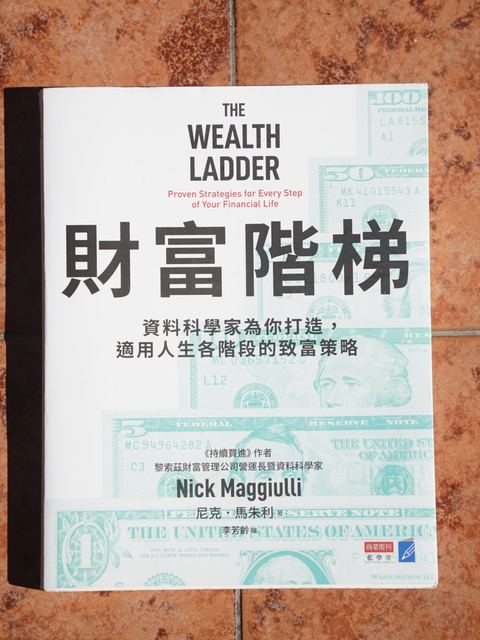
یہ کتاب کس کے لیے ہے؟
- وہ لوگ جنہوں نے ذاتی مالیات کی بہت سی کتابیں پڑھی ہیں لیکن یقین نہیں کہ کون سا مشورہ ان کے موجودہ مرحلے کے لیے موزوں ہے
- وہ ملازمت پیشہ لوگ جنہوں نے ابھی بچت شروع کی ہے اور «خرچ کم کروں یا آمدنی بڑھاؤں» کی کشمکش میں ہیں
- کچھ اثاثے بنا لینے والے متوسط طبقے کے خاندان جو جاننا چاہتے ہیں کہ آگے کیا کریں
- Just Keep Buying کے قارئین جو دولت اور زندگی کے فیصلوں کے تعلق کو مزید سمجھنا چاہتے ہیں
مصنف کون ہیں؟
- ایک امریکی ذاتی مالیات کے مصنف اور ڈیٹا سائنسدان؛ Ritholtz Wealth Management کے چیف آپریٹنگ آفیسر (COO) اور ڈیٹا سائنسدان
- بلاگ «Of Dollars And Data» چلاتے ہیں، جہاں ڈیٹا سے ذاتی مالیات کا تجزیہ کرتے ہیں اور طویل عرصے سے پیسے کے بارے میں عام دعوؤں کو پرکھتے آئے ہیں
- ان کی پچھلی کتاب Just Keep Buying بیسٹ سیلر رہی؛ یہ کتاب ان کا ڈیٹا پر مبنی انداز جاری رکھتی ہے
دیگر کتابیںJust Keep Buying (2022)
کتاب کی ساخت
🔒 Arrive at ایسٹر جزیرہ and visit the Sooty Tern to unlock this
Sail to ایسٹر جزیرہدولت کی سیڑھی: چھ درجے
مصنف گھرانے کی خالص مالیت سے دولت کو چھ درجوں میں تقسیم کرتے ہیں، ہر درجہ پچھلے سے دس گنا۔ ان کا مشاہدہ: 5 لاکھ ڈالر اور 4 لاکھ ڈالر والے لوگ تقریباً ایک جیسی زندگی گزارتے ہیں؛ طرز زندگی میں نمایاں تبدیلی کے لیے عموماً دولت کو ایک درجہ بڑھنا پڑتا ہے۔ ہر درجہ ایک قسم کی «خرچ کی آزادی» سے بھی میل کھاتا ہے۔
- درجہ 1: تنخواہ سے تنخواہ تک: خالص مالیت 10,000 ڈالر سے کم (تقریباً 3 لاکھ نیو تائیوان ڈالر)۔ تقریباً پانچواں حصہ امریکی گھرانے یہاں ہیں؛ ایک بار نوکری جانا یا بیماری مشکل میں ڈال سکتی ہے۔
- درجہ 2: سودا سلف کی آزادی: 10,000 سے 1 لاکھ ڈالر۔ اب سپر مارکیٹ میں پیسے گن گن کر نہیں چلنا پڑتا۔
- درجہ 3: ریسٹورنٹ کی آزادی: 1 لاکھ سے 10 لاکھ ڈالر۔ ریسٹورنٹ میں قیمت دیکھے بغیر جو چاہیں منگوا سکتے ہیں۔ امریکی گھرانوں میں یہ سب سے عام درجہ ہے۔
- درجہ 4: سفر کی آزادی: 10 لاکھ سے 1 کروڑ ڈالر۔ پروازوں اور ہوٹلوں پر کنجوسی کیے بغیر جیسے چاہیں سفر کی منصوبہ بندی کر سکتے ہیں۔
- درجہ 5: گھر کی آزادی: 1 کروڑ سے 10 کروڑ ڈالر۔ جس گھر میں رہنا چاہیں خرید سکتے ہیں۔
- درجہ 6: اثر کی آزادی: 10 کروڑ ڈالر سے زیادہ۔ دولت سے دوسروں اور معاشرے پر بڑے پیمانے پر اثر ڈال سکتے ہیں، مثلاً خیراتی کاموں کے ذریعے۔
درجوں کے لحاظ سے اثاثوں کی ساخت بھی مختلف ہے: نچلے درجوں میں زیادہ تر نقدی اور گاڑیاں؛ درمیانی درجوں میں بنیادی طور پر خاندانی گھر؛ اوپر ریٹائرمنٹ اکاؤنٹس اور اسٹاکس؛ اور بالکل اوپر زیادہ تر نجی کاروبار کی ملکیت۔
دو عملی اصول: 0.01% اور 1%
1. 0.01% کا اصول: جو بغیر سوچے خرچ کر سکتے ہیں
خالص مالیت کے دس ہزارویں حصے (0.01%) سے کم کوئی بھی خریداری بنیادی طور پر پریشان ہونے کے قابل نہیں۔ 1 لاکھ ڈالر مالیت والے کے لیے 10 ڈالر کی کافی فکر کی بات نہیں؛ ارب پتی کے لیے 1 لاکھ ڈالر کی گاڑی بھی ریزگاری ہے۔ ہر درجے کی «خرچ کی آزادی» کے نام اسی اصول سے آئے ہیں۔
دوسرے لفظوں میں: خالص مالیت × 0.01% ≈ وہ رقم جو روزانہ بغیر تکلیف خرچ کر سکتے ہیں۔ نیو تائیوان ڈالر میں، 50 لاکھ مالیت والا 500 سے کم کے کھانے پر بنیادی طور پر ہچکچائے بغیر اسے روزمرہ کی چھوٹی خوشی سمجھ سکتا ہے۔ دولت جتنی زیادہ، یہ رقم اتنی بڑی؛ خرچ کے معیار صرف «آمدنی» نہیں بلکہ «دولت» پر مبنی ہونے چاہییں۔
2. 1% کا اصول: کون سا پیسہ کمانے کے قابل ہے
اگر کوئی کمائی کا موقع آپ کی خالص مالیت کم از کم 1% بڑھا سکے تو کرنے کے قابل ہے؛ نہیں تو چھوڑ دیں۔
- نچلے درجوں پر: چند سو ڈالر کا ضمنی کام ہی خالص مالیت کے 1% سے زیادہ ہے اور بہت فائدہ مند ہے
- درمیانی درجوں پر: ضمنی کام کم اہم؛ ایسی مہارتیں سیکھیں جو زیادہ تنخواہ والی نوکریوں تک لے جائیں
- اوپری درجوں پر: صرف تنخواہ سے 1% تک پہنچنا مشکل؛ کاروبار یا ملکیت میں حصہ داری پر غور کریں
دونوں اصول مل کر قارئین کو یاد دلاتے ہیں کہ ایک ہی رقم مختلف درجوں پر بالکل مختلف معنی رکھتی ہے۔ نچلے درجوں پر چھوٹی رقمیں بھی محنت کے قابل ہیں؛ اوپری درجوں پر چھوٹی رقموں پر مول تول یا چھوٹے کاموں میں وقت لگانا ضیاع ہے۔
ہر درجے پر کیا کریں
کتاب کی مرکزی دلیل: جو حکمت عملی آپ کو ایک ڈنڈا اوپر لے جاتی ہے، وہ عموماً اگلے ڈنڈے کی حکمت عملی نہیں ہوتی۔
درجہ 1: پہلے تحفظ
اس درجے پر کم کرنے کے لیے خرچ بہت کم ہوتا ہے، اس لیے بچت سے کہیں زیادہ آمدنی بڑھانا اہم ہے۔ توجہ ہنگامی فنڈ بنانے اور زیادہ سود والے قرض سے بچنے پر ہے، تاکہ ایک بدقسمتی آپ کو واپس صفر پر نہ لے جائے۔
درجہ 2: خود میں سرمایہ کاری کریں
اس مرحلے پر سب سے زیادہ منافع والی سرمایہ کاری آپ کا اپنا انسانی سرمایہ ہے: تعلیم، اسناد، سیلز کی مہارت، تکنیکی مہارت، یا زیادہ بلند امکانات والے پیشے میں منتقلی۔
درجہ 3: سنجیدگی سے سرمایہ کاری کریں
آمدنی مستحکم ہو جائے تو باقاعدگی سے آمدنی پیدا کرنے والے اثاثوں میں پیسہ لگانا شروع کریں، یہاں تک کہ سرمایہ کاری کا منافع رفتہ رفتہ تنخواہ کے برابر آ جائے۔ اس درجے پر گھر اور گاڑی جیسے بڑے اخراجات کا بھی خیال رکھیں کہ وہ پیشرفت نہ کھا جائیں۔
درجہ 4: کاروبار شروع کریں، یا رفتار کم کرنے کا انتخاب کریں
یہاں سرمایہ کاری کا منافع سالانہ تنخواہ کے اضافے سے بڑھنے لگتا ہے، لیکن تنخواہ کی بچت سے مزید اوپر جانا مشکل ہے۔ کتاب کا حساب ہے کہ 10 لاکھ ڈالر کے ساتھ بھی، ہر سال مزید 1 لاکھ ڈالر بچا کر 5% سالانہ منافع پر 1 کروڑ ڈالر تک پہنچنے میں تقریباً 23 سال لگیں گے۔ درجہ 5 تک پہنچنے کے لیے عموماً ملکیت میں حصہ چاہیے، جیسے کاروبار شروع کرنا یا کمپنی کے حصص رکھنا۔
مصنف یہ بھی تسلیم کرتے ہیں کہ درجہ 4 کے زیادہ تر گھرانوں کے لیے معقول انتخاب «ایکسلریٹر سے پاؤں ہٹانا» اور زندگی سے لطف اٹھانا ہو سکتا ہے۔
درجہ 5 اور 6: دولت کی حفاظت کریں
توجہ «حملے» سے «دفاع» کی طرف منتقل ہوتی ہے: حد سے زیادہ مرتکز اثاثوں سے بچنا، بڑی غلطیوں سے بچنا، اور سوچنا کہ آپ کی دولت کیسا اثر چھوڑے۔
اوپر چڑھنے کے امکانات اور وقت
امریکی صارفین کے مالیاتی سروے (Survey of Consumer Finances) سے مصنف گھرانوں کی سیڑھی پر حرکت کا جائزہ لیتے ہیں اور کچھ مفید اعداد تک پہنچتے ہیں:
- 10 سال میں امریکی گھرانوں کے اوپر جانے کا امکان نیچے جانے سے تقریباً دوگنا ہے؛ 20 سال میں تقریباً تین گنا؛ وقت ان کے ساتھ ہے جو بناتے رہتے ہیں
- درجہ 2 سے شروع کرنے والے گھرانوں میں سے تقریباً 44% 10 سال بعد درجہ 3 پر ہوتے ہیں، اور 20 سال بعد تقریباً 55%؛ لیکن 20 سال بعد صرف تقریباً 5% درجہ 4 تک پہنچتے ہیں
- درجہ 4 کے گھرانوں میں سے صرف تقریباً 8% 20 سال میں درجہ 5 تک پہنچتے ہیں؛ زیادہ تر وہیں رہتے ہیں
- گھرانے کی درمیانی آمدنی درجہ 1 پر تقریباً 32,000 ڈالر سے درجہ 4 پر تقریباً 1,97,000 ڈالر، اور درجہ 6 پر تقریباً 43 لاکھ ڈالر تک جاتی ہے
- 10 لاکھ ڈالر سے زیادہ اثاثوں والوں کی درمیانی عمر ساٹھ کی دہائی میں ہے؛ دولت زیادہ تر طویل عرصے کی محنت کا نتیجہ ہے
یعنی: پہلے چند درجے زیادہ تر لوگوں کی پہنچ میں ہیں، لیکن جتنا اوپر جائیں، قسمت، ملکیت اور وقت اتنے ہی اہم ہو جاتے ہیں۔
اوپر چڑھنے کے لیے تین یاد دہانیاں
- سخت بچت سے آمدنی بڑھانا زیادہ مؤثر ہے: بچت کی ایک حد ہے، لیکن آمدنی کے اضافے کی کوئی چھت نہیں۔ دولت کا اصل انجن آمدنی ہے، یہ نہیں کہ خرچ کتنا کم کر سکتے ہیں۔
- صحت کا خیال رکھیں: صحت مند جسم آپ کو زیادہ دیر کام کرنے دیتا ہے اور اثاثوں کو کمپاؤنڈ ہونے کے زیادہ سال دیتا ہے؛ ریٹائرمنٹ کی بچت کا خلا پُر کرنے کا ایک عملی طریقہ۔
- انا چھوڑ دیں: مصنف کہتے ہیں کہ لوگوں کی سب سے مہنگی ملکیت اکثر ان کی «انا» ہوتی ہے۔ عزت بچانے کے لیے اوپری درجے کے خرچ کی نقل کرنا لوگوں کے پھنس جانے کی عام وجہ ہے۔
دولت سے آگے: جاننا کہ کب «کافی» ہے
کتاب کا آخری حصہ اس بارے میں ہے کہ زندگی میں پیسے کا اصل کردار کیا ہے۔
- پیسہ نمک کی طرح ہے: صحیح مقدار میں یہ زندگی کی باقی ہر چیز کو مزیدار بنا دیتا ہے، لیکن اکیلا کھایا نہیں جا سکتا۔ دوستوں، خاندان اور صحت کے بغیر اکیلا پیسہ زیادہ مدد نہیں کرتا۔
- خوشی میں گھٹتا ہوا اضافہ: «مالی تنگی» سے «ٹھیک ٹھاک» ہونے تک جانا بہبود کو ڈرامائی طور پر بڑھاتا ہے؛ اس کے بعد مزید دولت کم سے کم خوشی لاتی ہے۔ جو پہلے سے خوش ہیں، پیسہ انہیں اور خوش کر سکتا ہے؛ لیکن اگر آپ نہ غریب ہیں نہ خوش، تو زیادہ پیسہ عموماً مدد نہیں کرے گا۔
- ہدف کی لکیر سرکتی رہتی ہے: لوگ جلد ہی دولت کے نئے درجے کے عادی ہو جاتے ہیں، اور ایک ہدف پورا ہوتے ہی اس سے اونچا ہدف بنا لیتے ہیں۔
- اوپری درجوں کی بھی قیمت ہے: جتنے امیر ہوں، قریب آنے والوں کے ارادوں پر اتنا ہی شک کرتے ہیں؛ باقی مسائل اکثر رشتوں، صحت اور ذہن سے متعلق ہوتے ہیں، جو پیسہ حل نہیں کر سکتا۔
مصنف کا تجویز کردہ آئیڈیل: اتنی دولت بنائیں کہ تحفظ محسوس ہو، پھر توجہ وقت، صحت، رشتوں اور ان دوسری چیزوں کی طرف موڑیں جو پیسے سے نہیں خریدی جا سکتیں۔
Shang کی رائے
کتاب کے دیگر خلاصے
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shang کی کتابیں
مسافر کی رہنما
یہ دنیا
کتابوں کے سمندر میں 16 حقیقی جزیرے ہیں، ہر موضوع کے لیے ایک۔ جزیرے کی ہر عمارت ایک کتاب ہے۔
ابھی آپ کیا کر سکتے ہیں
- ساحل پر اترنے کے لیے نقشے پر کسی جزیرے پر ٹیپ کریں
- کسی عمارت پر ٹیپ کر کے اس کتاب کے نوٹس پڑھیں
- داستان گو کی کٹیا میں Shang سے ملیں
جلد آ رہا ہے
- باب 2: مسافر کے طور پر رجسٹریشن، اپنا جہاز چلانا، عمارتوں کے بیج جمع کرنا، بوتل میں پیغام بھیجنا
- باب 3: سیپیاں، بندرگاہ کا بازار، دھند ہٹانا، درجہ بندی
- باب 4: دوسرے مسافروں سے نجی گفتگو
علامات
داستان گو کی کٹیا کا اندراج
روانگی سے پہلے Shang آپ کے جہاز کا اندراج کرے گا۔