書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
หนังสือเล่มนี้เหมาะกับใคร?
- ผู้ที่อ่านหนังสือการเงินส่วนบุคคลมามาก แต่ไม่แน่ใจว่าคำแนะนำไหนเหมาะกับช่วงชีวิตตอนนี้
- พนักงานออฟฟิศที่เพิ่งเริ่มเก็บเงิน และลังเลระหว่าง “ลดรายจ่าย หรือเพิ่มรายได้”
- ครอบครัวชนชั้นกลางที่สะสมทรัพย์สินมาระดับหนึ่งแล้ว และอยากรู้ว่าควรทำอะไรต่อ
- ผู้อ่าน Just Keep Buying ที่อยากเข้าใจมากขึ้นว่าความมั่งคั่งเกี่ยวข้องกับการเลือกในชีวิตอย่างไร
ผู้เขียนคือใคร?
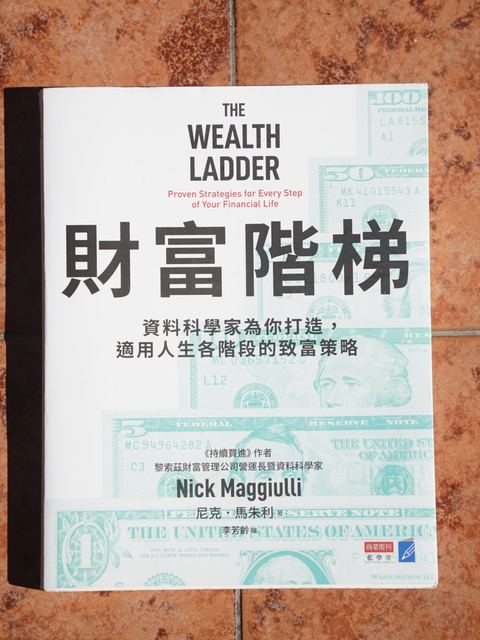
- นักเขียนด้านการเงินส่วนบุคคลและนักวิทยาศาสตร์ข้อมูลชาวอเมริกัน ดำรงตำแหน่งประธานเจ้าหน้าที่ฝ่ายปฏิบัติการ (COO) และนักวิทยาศาสตร์ข้อมูลที่ Ritholtz Wealth Management
- เขียนบล็อก “Of Dollars And Data” ที่วิเคราะห์การเงินส่วนบุคคลด้วยข้อมูล และทดสอบคำกล่าวอ้างเรื่องเงินที่พบบ่อยมาอย่างยาวนาน
- หนังสือเล่มก่อนของเขา Just Keep Buying เป็นหนังสือขายดี เล่มนี้สานต่อสไตล์ที่ขับเคลื่อนด้วยข้อมูลของเขา
หนังสือเล่มอื่นJust Keep Buying (2022)
โครงสร้างของหนังสือ
🔒 Arrive at เกาะอีสเตอร์ and visit the Sooty Tern to unlock this
Sail to เกาะอีสเตอร์บันไดความมั่งคั่ง: หกระดับ
ผู้เขียนใช้ความมั่งคั่งสุทธิของครัวเรือนแบ่งความมั่งคั่งออกเป็นหกระดับ แต่ละระดับมากกว่าระดับก่อนสิบเท่า ข้อสังเกตของเขาคือ คนที่มี 500,000 ดอลลาร์กับ 400,000 ดอลลาร์ใช้ชีวิตแทบไม่ต่างกัน การที่ไลฟ์สไตล์จะเปลี่ยนอย่างเห็นได้ชัด ความมั่งคั่งมักต้องเพิ่มขึ้นในระดับเท่าตัวสิบ แต่ละระดับยังสอดคล้องกับ “อิสรภาพในการใช้จ่าย” แบบหนึ่ง
- ระดับ 1: เดือนชนเดือน — ความมั่งคั่งสุทธิต่ำกว่า 10,000 ดอลลาร์ (ราว 300,000 ดอลลาร์ไต้หวันใหม่) ครัวเรือนอเมริกันราวหนึ่งในห้าอยู่ที่นี่ การตกงานหรือเจ็บป่วยครั้งเดียวอาจนำไปสู่ความยากลำบาก
- ระดับ 2: อิสรภาพในซูเปอร์มาร์เก็ต — 10,000 ถึง 100,000 ดอลลาร์ ไม่ต้องนับทุกบาททุกสตางค์ในซูเปอร์มาร์เก็ตอีกต่อไป
- ระดับ 3: อิสรภาพในร้านอาหาร — 100,000 ถึง 1 ล้านดอลลาร์ สั่งอาหารที่อยากกินในร้านได้โดยไม่ต้องดูราคาก่อน นี่คือระดับที่พบมากที่สุดในครัวเรือนอเมริกัน
- ระดับ 4: อิสรภาพในการเดินทาง — 1 ล้านถึง 10 ล้านดอลลาร์ วางแผนเที่ยวได้ตามใจโดยไม่ต้องประหยัดค่าตั๋วเครื่องบินและโรงแรม
- ระดับ 5: อิสรภาพเรื่องบ้าน — 10 ล้านถึง 100 ล้านดอลลาร์ ซื้อบ้านที่อยากอยู่ได้
- ระดับ 6: อิสรภาพในการสร้างผลกระทบ — มากกว่า 100 ล้านดอลลาร์ ใช้ความมั่งคั่งสร้างอิทธิพลต่อผู้อื่นและสังคมในวงกว้างได้ เช่น ผ่านการกุศล
องค์ประกอบของทรัพย์สินในแต่ละระดับก็ต่างกัน: ระดับล่างส่วนใหญ่เป็นเงินสดและรถยนต์ ระดับกลางหลัก ๆ คือบ้านของครอบครัว สูงขึ้นไปเป็นบัญชีเกษียณและหุ้น และบนยอดสุดส่วนใหญ่เป็นหุ้นในธุรกิจเอกชน
กฎปฏิบัติสองข้อ: 0.01% และ 1%
1. กฎ 0.01%: เงินที่ใช้ได้โดยไม่ต้องคิด
การซื้อใด ๆ ที่ต่ำกว่าหนึ่งในหมื่น (0.01%) ของความมั่งคั่งสุทธิ โดยพื้นฐานแล้วไม่คุ้มที่จะกังวล สำหรับคนที่มีความมั่งคั่งสุทธิ 100,000 ดอลลาร์ กาแฟแก้วละ 10 ดอลลาร์ไม่คุ้มที่จะกลุ้มใจ สำหรับมหาเศรษฐีพันล้าน แม้แต่รถราคา 100,000 ดอลลาร์ก็เป็นเศษเงิน ชื่อ “อิสรภาพในการใช้จ่าย” ของแต่ละระดับมาจากกฎนี้
อีกนัยหนึ่ง: ความมั่งคั่งสุทธิ × 0.01% ≈ จำนวนเงินที่ใช้ได้ทุกวันโดยไม่เจ็บปวด ในหน่วยดอลลาร์ไต้หวันใหม่ คนที่มีความมั่งคั่งสุทธิ 5 ล้านแทบไม่ต้องลังเลกับอาหารมื้อที่ต่ำกว่า 500 และถือเป็นความสุขเล็ก ๆ ประจำวันได้ ยิ่งมั่งคั่งมาก จำนวนนี้ก็ยิ่งมาก — มาตรฐานการใช้จ่ายควรยึด “ความมั่งคั่ง” ไม่ใช่แค่ “รายได้”
2. กฎ 1%: เงินแบบไหนที่คุ้มจะหา
ถ้าโอกาสหาเงินช่วยเพิ่มความมั่งคั่งสุทธิได้อย่างน้อย 1% ก็คุ้มที่จะทำ ถ้าไม่ถึงก็ปล่อยไป
- ในระดับล่าง: งานเสริมที่ได้ไม่กี่ร้อยดอลลาร์ก็เกิน 1% ของความมั่งคั่งสุทธิแล้ว คุ้มค่ามาก
- ในระดับกลาง: งานเสริมสำคัญน้อยลง ให้เรียนรู้ทักษะที่นำไปสู่งานรายได้สูงขึ้น
- ในระดับสูง: เงินเดือนอย่างเดียวแทบไม่ถึง 1% ให้พิจารณาการเป็นเจ้าของธุรกิจหรือหุ้นส่วน
กฎทั้งสองรวมกันเตือนผู้อ่านว่า เงินจำนวนเท่ากันมีความหมายต่างกันโดยสิ้นเชิงในแต่ละระดับ ในระดับล่าง เงินจำนวนเล็กน้อยคุ้มค่าที่จะลงแรง ในระดับสูง การเสียเวลาต่อรองเรื่องเล็ก ๆ หรือรับงานจิปาถะคือการสูญเปล่า
แต่ละระดับควรทำอะไร
ข้อโต้แย้งหลักของหนังสือ: กลยุทธ์ที่พาคุณขึ้นหนึ่งขั้น มักไม่ใช่กลยุทธ์ที่พาคุณขึ้นขั้นถัดไป
ระดับ 1: ความปลอดภัยมาก่อน
ในระดับนี้แทบไม่มีรายจ่ายให้ตัด การเพิ่มรายได้จึงสำคัญกว่าการออมมาก จุดเน้นคือการสร้างเงินสำรองฉุกเฉินและหลีกเลี่ยงหนี้ดอกเบี้ยสูง เพื่อไม่ให้โชคร้ายครั้งเดียวส่งคุณกลับไปที่จุดเริ่มต้น
ระดับ 2: ลงทุนในตัวเอง
ในช่วงนี้ การลงทุนที่ให้ผลตอบแทนสูงสุดคือทุนมนุษย์ของตัวเอง: การศึกษา ใบรับรอง ทักษะการขาย ทักษะทางเทคนิค หรือการเปลี่ยนไปสู่อาชีพที่มีเพดานสูงกว่า
ระดับ 3: ลงทุนอย่างจริงจัง
เมื่อรายได้มั่นคงแล้ว ให้เริ่มทยอยนำเงินไปลงในสินทรัพย์ที่สร้างรายได้อย่างสม่ำเสมอ จนผลตอบแทนการลงทุนค่อย ๆ ไล่ทันเงินเดือน ในระดับนี้ยังต้องระวังรายจ่ายก้อนใหญ่อย่างบ้านและรถที่กัดกินความก้าวหน้า
ระดับ 4: เริ่มธุรกิจ หรือเลือกชะลอ
ที่ระดับนี้ ผลตอบแทนการลงทุนเริ่มมากกว่าเงินเดือนที่ขึ้นในแต่ละปี แต่การออมจากเงินเดือนแทบพาคุณไปสูงกว่านี้ไม่ได้ หนังสือคำนวณว่า แม้มี 1 ล้านดอลลาร์ และออมเพิ่มปีละ 100,000 ดอลลาร์ที่ผลตอบแทน 5% ต่อปี ก็ต้องใช้เวลาราว 23 ปีกว่าจะถึง 10 ล้านดอลลาร์ การไปถึงระดับ 5 มักต้องเป็นเจ้าของหุ้นส่วน เช่น เริ่มธุรกิจหรือถือหุ้นบริษัท
ผู้เขียนยังยอมรับว่า สำหรับครัวเรือนระดับ 4 ส่วนใหญ่ ทางเลือกที่มีเหตุผลอาจเป็นการ “ถอนเท้าจากคันเร่ง” และเพลิดเพลินกับชีวิต
ระดับ 5 และ 6: ปกป้องความมั่งคั่ง
จุดเน้นเปลี่ยนจาก “บุก” เป็น “รับ”: หลีกเลี่ยงการกระจุกตัวของสินทรัพย์มากเกินไป หลีกเลี่ยงความผิดพลาดใหญ่ และคิดว่าความมั่งคั่งของคุณควรทิ้งผลกระทบแบบใดไว้
โอกาสและเวลาในการปีนขึ้น
ผู้เขียนใช้ข้อมูลการสำรวจการเงินผู้บริโภคของสหรัฐฯ (Survey of Consumer Finances) ติดตามว่าครัวเรือนเคลื่อนไหวบนบันไดอย่างไร และได้ตัวเลขที่เป็นประโยชน์:
- ในช่วง 10 ปี ครัวเรือนอเมริกันมีโอกาสขยับขึ้นราวสองเท่าของการตกลง ในช่วง 20 ปีราวสามเท่า — เวลาอยู่ข้างคนที่สร้างต่อไป
- ครัวเรือนที่เริ่มจากระดับ 2 ราว 44% อยู่ระดับ 3 หลัง 10 ปี และราว 55% หลัง 20 ปี แต่มีเพียงราว 5% ที่ไปถึงระดับ 4 หลัง 20 ปี
- ครัวเรือนระดับ 4 มีเพียงราว 8% ที่ไปถึงระดับ 5 ภายใน 20 ปี ส่วนใหญ่อยู่ที่เดิม
- รายได้ครัวเรือนมัธยฐานเพิ่มจากราว 32,000 ดอลลาร์ในระดับ 1 เป็นราว 197,000 ดอลลาร์ในระดับ 4 และราว 4.3 ล้านดอลลาร์ในระดับ 6
- อายุมัธยฐานของผู้มีทรัพย์สินเกิน 1 ล้านดอลลาร์อยู่ในวัย 60 กว่า — ความมั่งคั่งส่วนใหญ่เป็นผลจากการสร้างสมเป็นเวลานาน
กล่าวคือ: ไม่กี่ระดับแรกเอื้อมถึงได้สำหรับคนส่วนใหญ่ แต่ยิ่งสูงขึ้น โชค หุ้นส่วน และเวลาก็ยิ่งสำคัญ
สามข้อเตือนใจสำหรับการปีนขึ้น
- เพิ่มรายได้ได้ผลกว่าการอดออมอย่างหนัก: การออมมีขีดจำกัดล่าง แต่การเติบโตของรายได้ไม่มีเพดาน เครื่องยนต์ที่แท้จริงของความมั่งคั่งคือรายได้ ไม่ใช่ว่าลดรายจ่ายได้ต่ำแค่ไหน
- ดูแลสุขภาพ: ร่างกายที่แข็งแรงทำให้ทำงานได้นานขึ้น และให้สินทรัพย์มีเวลาทบต้นมากขึ้น — วิธีที่ใช้ได้จริงในการปิดช่องว่างของเงินออมเพื่อการเกษียณ
- ปล่อยวางอัตตา: ผู้เขียนกล่าวว่าสิ่งที่แพงที่สุดที่คนเรามีมักเป็น “อัตตา” การลอกเลียนการใช้จ่ายของระดับที่สูงกว่าเพื่อรักษาหน้า เป็นเหตุผลที่พบบ่อยที่ทำให้คนติดอยู่กับที่
เหนือกว่าความมั่งคั่ง: รู้ว่าเมื่อไรคือ “พอ”
ส่วนสุดท้ายของหนังสือว่าด้วยบทบาทที่แท้จริงของเงินในชีวิต
- เงินเหมือนเกลือ: ในปริมาณที่พอดีทำให้ชีวิตส่วนอื่นอร่อยขึ้น แต่กินเปล่า ๆ ไม่ได้ หากไม่มีเพื่อน ครอบครัว และสุขภาพ เงินเพียงอย่างเดียวช่วยได้ไม่มาก
- ผลตอบแทนของความสุขที่ลดลง: การเปลี่ยนจาก “ลำบากทางการเงิน” เป็น “พอไปได้” ยกระดับความเป็นอยู่ที่ดีอย่างมาก หลังจากนั้นความมั่งคั่งที่เพิ่มขึ้นนำความสุขมาน้อยลงเรื่อย ๆ สำหรับคนที่มีความสุขอยู่แล้ว เงินทำให้มีความสุขขึ้นได้ แต่ถ้าคุณไม่ได้จนและก็ไม่ได้มีความสุข เงินที่มากขึ้นมักไม่ช่วย
- เส้นชัยขยับไปเรื่อย ๆ: คนเราปรับตัวกับระดับความมั่งคั่งใหม่ได้เร็ว และเมื่อถึงเป้าหมายก็ตั้งเป้าที่สูงขึ้นอีก
- ระดับสูงก็มีต้นทุน: ยิ่งรวย ยิ่งสงสัยแรงจูงใจของคนที่เข้ามาใกล้ ปัญหาที่เหลืออยู่มักเป็นเรื่องความสัมพันธ์ สุขภาพ และจิตใจ ซึ่งเงินแก้ไม่ได้
อุดมคติที่ผู้เขียนเสนอ: สร้างความมั่งคั่งให้พอจะรู้สึกมั่นคง แล้วหันความสนใจไปที่เวลา สุขภาพ ความสัมพันธ์ และสิ่งอื่นที่เงินซื้อไม่ได้
มุมมองของ Shang
บันทึกหนังสือเล่มอื่น
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
ชั้นหนังสือของ Shang
คู่มือนักเดินทาง
โลกใบนี้
ทะเลแห่งหนังสือมีเกาะที่มีอยู่จริง 16 เกาะ แต่ละเกาะคือหนึ่งหมวดหมู่ และสิ่งปลูกสร้างทุกหลังบนเกาะคือหนังสือหนึ่งเล่ม
สิ่งที่ทำได้ตอนนี้
- แตะที่เกาะบนแผนที่เพื่อขึ้นฝั่ง
- แตะที่สิ่งปลูกสร้างเพื่ออ่านบันทึกของหนังสือเล่มนั้น
- พบ Shang ที่กระท่อมนักเล่าเรื่อง
เร็วๆ นี้
- บทที่ 2: ลงทะเบียนเป็นนักเดินทาง ล่องเรือของคุณ สะสมเหรียญตราสิ่งปลูกสร้าง ส่งจดหมายในขวด
- บทที่ 3: เปลือกหอย ตลาดท่าเรือ ปัดเป่าหมอก อันดับ
- บทที่ 4: แชตส่วนตัวกับนักเดินทางคนอื่น
สัญลักษณ์
จุดลงทะเบียนกระท่อมนักเล่าเรื่อง
ก่อนออกเรือ Shang จะลงทะเบียนเรือให้คุณ