書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
Кому подойдёт эта книга?
- Тем, кто прочитал много книг о личных финансах, но не уверен, какой совет подходит к его нынешнему этапу
- Офисным работникам, которые только начали копить и разрываются между «урезать расходы или повысить доход»
- Семьям среднего класса, которые накопили некоторые активы и хотят знать, что делать дальше
- Читателям Just Keep Buying, которые хотят лучше понять, как богатство связано с жизненными выборами
Кто автор?
- Американский автор книг о личных финансах и специалист по данным; главный операционный директор (COO) и специалист по данным в Ritholtz Wealth Management
- Ведёт блог «Of Dollars And Data», где анализирует личные финансы с помощью данных и давно проверяет распространённые утверждения о деньгах
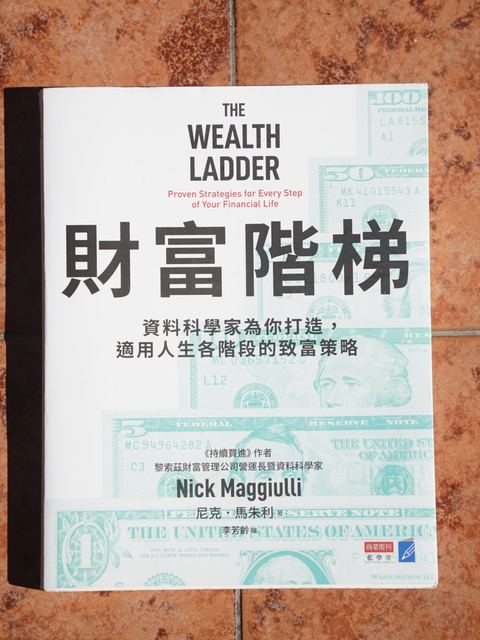
- Его предыдущая книга, Just Keep Buying, стала бестселлером; эта книга продолжает его стиль, основанный на данных
Другие книгиJust Keep Buying (2022)
Структура книги
🔒 Arrive at Остров Пасхи and visit the Sooty Tern to unlock this
Sail to Остров ПасхиЛестница богатства: шесть уровней
Автор делит богатство по чистым активам домохозяйства на шесть уровней, каждый в десять раз больше предыдущего. Его наблюдение: люди с 500 000 и 400 000 долларов живут почти одинаково; чтобы образ жизни заметно изменился, богатство обычно должно вырасти на порядок. Каждому уровню соответствует и своя «свобода трат».
- Уровень 1: от зарплаты до зарплаты — чистые активы менее 10 000 долларов (около 300 000 новых тайваньских долларов). Здесь около пятой части американских домохозяйств; одна потеря работы или болезнь может привести к трудностям.
- Уровень 2: продуктовая свобода — от 10 000 до 100 000 долларов. В супермаркете больше не нужно считать каждую копейку.
- Уровень 3: ресторанная свобода — от 100 000 до 1 миллиона долларов. В ресторане можно заказать то, что хочется, не глядя сначала на цену. Это самый распространённый уровень среди американских домохозяйств.
- Уровень 4: свобода путешествий — от 1 до 10 миллионов долларов. Можно планировать поездки как угодно, не экономя на перелётах и отелях.
- Уровень 5: жилищная свобода — от 10 до 100 миллионов долларов. Можно купить дом, в котором хочется жить.
- Уровень 6: свобода влияния — более 100 миллионов долларов. Можно использовать богатство, чтобы масштабно влиять на других и общество, например через благотворительность.
Состав активов на разных уровнях тоже различается: на нижних — в основном наличные и машины; на средних — прежде всего семейный дом; выше — пенсионные счета и акции; а на самой вершине — в основном доли в частном бизнесе.
Два практических правила: 0,01% и 1%
1. Правило 0,01%: что можно тратить не задумываясь
Любая покупка дешевле одной десятитысячной (0,01%) ваших чистых активов в принципе не стоит терзаний. Для человека с чистыми активами 100 000 долларов кофе за 10 долларов не стоит переживаний; для миллиардера даже машина за 100 000 долларов — мелочь. Названия «свобод трат» для каждого уровня происходят от этого правила.
Иначе говоря: чистые активы × 0,01% ≈ сумма, которую можно тратить каждый день без боли. В новых тайваньских долларах человек с чистыми активами 5 миллионов в принципе может не колебаться из-за обеда дешевле 500 и считать его повседневным маленьким удовольствием. Чем выше богатство, тем больше эта сумма — стандарты трат должны опираться на «богатство», а не только на «доход».
2. Правило 1%: какие деньги стоит зарабатывать
Если возможность заработать может увеличить ваши чистые активы хотя бы на 1%, за неё стоит браться; если нет — отпустите её.
- На нижних уровнях: подработка на несколько сотен долларов уже превышает 1% чистых активов и того стоит
- На средних уровнях: подработки значат меньше; учитесь навыкам, ведущим к более высокооплачиваемой работе
- На высоких уровнях: одна зарплата едва ли дотянет до 1%; рассмотрите собственный бизнес или долю в капитале
Вместе два правила напоминают читателям, что одна и та же сумма означает совершенно разное на разных уровнях. На нижних уровнях ради небольших сумм стоит работать; на высоких тратить время на торг из-за мелочей или браться за мелкие подработки — пустая трата.
Что делать на каждом уровне
Центральный тезис книги: стратегия, которая поднимает вас на одну ступень, обычно не та, что поднимет на следующую.
Уровень 1: безопасность прежде всего
На этом уровне почти нечего урезать, поэтому повышение дохода гораздо важнее экономии. Главное — создать резервный фонд и избегать дорогих долгов, чтобы один удар судьбы не отбросил вас к началу.
Уровень 2: инвестируйте в себя
На этом этапе самая доходная инвестиция — ваш собственный человеческий капитал: образование, сертификаты, навыки продаж, технические навыки или переход в профессию с более высоким потолком.
Уровень 3: инвестируйте всерьёз
Когда доход стабилен, начинайте регулярно вкладывать деньги в приносящие доход активы, пока доходность инвестиций постепенно не сравняется с зарплатой. На этом уровне также следите, чтобы крупные траты вроде дома и машины не съедали ваш прогресс.
Уровень 4: начните бизнес или решите сбавить темп
Здесь доход от инвестиций начинает превышать ежегодные прибавки к зарплате, но сбережения из зарплаты вряд ли поднимут вас выше. Книга подсчитывает: даже имея 1 миллион долларов и откладывая ещё 100 000 в год при доходности 5% годовых, до 10 миллионов придётся идти около 23 лет. Чтобы достичь уровня 5, обычно нужно владеть капиталом, например основать бизнес или держать акции компании.
Автор также признаёт, что для большинства домохозяйств уровня 4 рациональным выбором может быть «убрать ногу с газа» и наслаждаться жизнью.
Уровни 5 и 6: защищайте богатство
Фокус смещается с «нападения» на «защиту»: избегать чрезмерной концентрации активов, избегать крупных ошибок и думать о том, какое влияние должно оставить ваше богатство.
Шансы и время подъёма
Опираясь на Обзор финансов потребителей США (Survey of Consumer Finances), автор отслеживает, как домохозяйства перемещаются по лестнице, и получает полезные цифры:
- За 10 лет американские домохозяйства примерно вдвое чаще поднимаются, чем опускаются; за 20 лет — примерно втрое: время на стороне тех, кто продолжает строить
- Из домохозяйств, начинающих на уровне 2, около 44% через 10 лет оказываются на уровне 3, а через 20 — около 55%; но лишь около 5% достигают уровня 4 через 20 лет
- Из домохозяйств уровня 4 лишь около 8% достигают уровня 5 за 20 лет; большинство остаётся на месте
- Медианный доход домохозяйства растёт примерно с 32 000 долларов на уровне 1 до примерно 197 000 на уровне 4 и примерно 4,3 миллиона на уровне 6
- Медианный возраст людей с активами более 1 миллиона долларов — за 60: богатство в основном результат долгого накопления
Иначе говоря: первые несколько уровней достижимы для большинства людей, но чем выше, тем больше значат удача, капитал и время.
Три напоминания для подъёма
- Повышать доход эффективнее, чем изо всех сил экономить: у того, сколько можно сэкономить, есть нижний предел, а у роста дохода нет потолка. Настоящий двигатель богатства — доход, а не то, насколько низко вы сможете опустить расходы.
- Берегите здоровье: здоровое тело позволяет дольше работать и даёт активам больше лет на сложный процент — практичный способ закрыть дыру в пенсионных накоплениях.
- Отпустите эго: автор говорит, что самое дорогое, чем владеют люди, — это часто их «эго». Копировать траты уровня выше, чтобы сохранить лицо, — частая причина, по которой люди застревают.
За пределами богатства: знать, когда «достаточно»
Последняя часть книги о том, какую роль деньги на самом деле играют в жизни.
- Деньги как соль: в нужном количестве делают остальную жизнь вкуснее, но есть их саму по себе нельзя. Без друзей, семьи и здоровья деньги сами по себе мало помогают.
- Убывающая отдача счастья: переход от «финансовых трудностей» к «всё в порядке» резко повышает благополучие; дальше дополнительное богатство приносит всё меньше счастья. Тех, кто уже счастлив, деньги могут сделать счастливее; но если вы и не бедны, и не счастливы, больше денег обычно не поможет.
- Цели всё время сдвигаются: люди быстро привыкают к новому уровню богатства и, достигнув цели, ставят более высокую.
- У высоких уровней тоже есть цена: чем вы богаче, тем больше подозреваете в людях корыстные мотивы сближения; оставшиеся проблемы часто касаются отношений, здоровья и души, а их деньги не решают.
Идеал, который предлагает автор: накопить достаточно, чтобы чувствовать себя в безопасности, а затем обратить внимание на время, здоровье, отношения и всё то, что нельзя купить за деньги.
Мнение Shang
Другие конспекты книги
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Книги Shang
Путеводитель мореплавателя
Этот мир
В Море книг 16 настоящих островов — по одному на каждую тему. Каждое здание на острове — это книга.
Что можно делать сейчас
- Нажмите на остров на карте, чтобы сойти на берег
- Нажмите на здание, чтобы прочитать заметки об этой книге
- Познакомьтесь с Shang в хижине рассказчика
Скоро
- Глава 2: регистрация мореплавателя, свой корабль, значки зданий, послания в бутылках
- Глава 3: ракушки, портовый рынок, рассеивание тумана, рейтинг
- Глава 4: личные беседы с другими мореплавателями
Условные знаки
Регистрация в хижине рассказчика
Перед отплытием Shang зарегистрирует ваш корабль.