書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
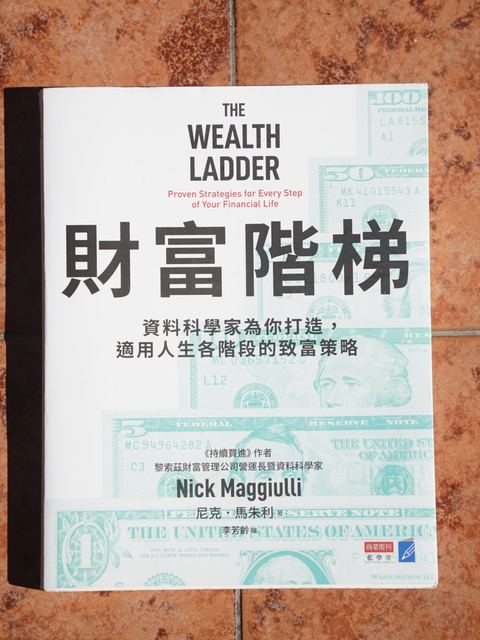
Para quem é este livro?
- Quem já leu muitos livros de finanças pessoais, mas não sabe qual conselho serve para a sua fase atual
- Profissionais que começaram a poupar há pouco e estão divididos entre “cortar gastos ou aumentar a renda”
- Famílias de classe média que já acumularam algum patrimônio e querem saber o próximo passo
- Leitores de Just Keep Buying que querem entender melhor a relação entre riqueza e escolhas de vida
Quem é o autor?
- Escritor de finanças pessoais e cientista de dados norte-americano; diretor de operações (COO) e cientista de dados da Ritholtz Wealth Management
- Mantém o blog “Of Dollars And Data”, que analisa finanças pessoais com dados e testa há anos afirmações comuns sobre dinheiro
- Seu livro anterior, Just Keep Buying, foi um best-seller; este livro mantém seu estilo baseado em dados
Outros livrosJust Keep Buying (2022)
Estrutura do livro
🔒 Arrive at Ilha de Páscoa and visit the Sooty Tern to unlock this
Sail to Ilha de PáscoaA escada da riqueza: seis níveis
O autor usa o patrimônio líquido familiar para dividir a riqueza em seis níveis, cada um dez vezes o anterior. Sua observação: quem tem 500 mil dólares e quem tem 400 mil vivem praticamente do mesmo jeito; para o estilo de vida mudar de forma perceptível, a riqueza geralmente precisa crescer uma ordem de grandeza. Cada nível também corresponde a um tipo de “liberdade de gasto”.
- Nível 1: Salário a salário — patrimônio abaixo de 10 mil dólares (cerca de 300 mil NT$). Cerca de um quinto das famílias americanas está aqui; uma demissão ou doença pode levar a dificuldades.
- Nível 2: Liberdade no supermercado — de 10 mil a 100 mil dólares. Você não precisa mais contar cada centavo no mercado.
- Nível 3: Liberdade no restaurante — de 100 mil a 1 milhão de dólares. Você pode pedir o que quiser no restaurante sem olhar o preço antes. É o nível mais comum entre as famílias americanas.
- Nível 4: Liberdade para viajar — de 1 milhão a 10 milhões de dólares. Você pode planejar viagens como quiser, sem economizar em passagens e hotéis.
- Nível 5: Liberdade para a casa — de 10 milhões a 100 milhões de dólares. Você pode comprar a casa em que quer morar.
- Nível 6: Liberdade de impacto — acima de 100 milhões de dólares. Você pode usar sua riqueza para influenciar os outros e a sociedade em grande escala, por exemplo com filantropia.
A composição dos ativos também muda por nível: nos níveis baixos, sobretudo dinheiro e carros; nos intermediários, principalmente a casa própria; mais acima, contas de aposentadoria e ações; e no topo, principalmente participações em empresas privadas.
Duas regras práticas: 0,01% e 1%
1. A regra do 0,01%: o que você pode gastar sem pensar
Qualquer compra abaixo de um décimo de milésimo (0,01%) do seu patrimônio basicamente não vale a angústia. Para quem tem patrimônio de 100 mil dólares, um café de 10 dólares não merece preocupação; para um bilionário, até um carro de 100 mil dólares é trocado. Os nomes de “liberdade de gasto” de cada nível vêm dessa regra.
Dito de outra forma: patrimônio × 0,01% ≈ o valor que você pode gastar por dia sem dor. Em novos dólares taiwaneses, quem tem patrimônio de 5 milhões de NT$ basicamente não precisa hesitar diante de uma refeição abaixo de 500 NT$ e pode tratá-la como um pequeno prazer do dia a dia. Quanto maior a riqueza, maior esse valor — o padrão de gasto deve se basear na “riqueza”, não só na “renda”.
2. A regra do 1%: que dinheiro vale a pena ganhar
Se uma oportunidade de ganhar dinheiro pode aumentar seu patrimônio em pelo menos 1%, vale a pena; se não, deixe passar.
- Nos níveis baixos: um bico que paga algumas centenas de dólares já passa de 1% do patrimônio e vale muito a pena
- Nos níveis intermediários: bicos importam menos; aprenda habilidades que levem a empregos mais bem pagos
- Nos níveis altos: só com salário é difícil chegar a 1%; considere ter um negócio ou participações
Juntas, as duas regras lembram que a mesma quantia significa coisas completamente diferentes em níveis diferentes. Nos níveis baixos, vale a pena trabalhar por pequenas somas; nos altos, gastar tempo pechinchando valores pequenos ou pegando trabalhos pequenos é desperdício.
O que fazer em cada nível
O argumento central do livro: a estratégia que faz você subir um degrau geralmente não é a que faz subir o próximo.
Nível 1: segurança em primeiro lugar
Neste nível há pouco gasto para cortar, então aumentar a renda importa muito mais que poupar. O foco é montar uma reserva de emergência e evitar dívidas de juros altos, para que um golpe de azar não o mande de volta ao começo.
Nível 2: invista em si mesmo
Nesta fase, o investimento de maior retorno é seu próprio capital humano: estudo, certificações, habilidades de vendas, habilidades técnicas ou mudar para uma carreira com teto mais alto.
Nível 3: invista a sério
Com a renda estável, comece a colocar dinheiro com regularidade em ativos que geram renda, até que os retornos dos investimentos acompanhem aos poucos o seu salário. Neste nível, cuidado também com grandes gastos como casa e carro corroendo seu progresso.
Nível 4: empreender, ou escolher desacelerar
Aqui os retornos dos investimentos começam a superar os aumentos anuais de salário, mas poupar do salário dificilmente leva você mais alto. O livro calcula que, mesmo com 1 milhão de dólares e poupando mais 100 mil por ano a 5% ao ano, levaria uns 23 anos para chegar a 10 milhões. Chegar ao Nível 5 geralmente exige ter participação societária, como abrir um negócio ou ter ações de empresas.
O autor admite também que, para a maioria das famílias do Nível 4, a escolha racional pode ser “tirar o pé do acelerador” e aproveitar a vida.
Níveis 5 e 6: proteja sua riqueza
O foco passa do “ataque” para a “defesa”: evitar ativos concentrados demais, evitar grandes erros e pensar em que tipo de impacto sua riqueza deve deixar.
Chances e tempo da subida
Usando a pesquisa Survey of Consumer Finances dos EUA, o autor acompanha como as famílias se movem na escada e chega a alguns números úteis:
- Em 10 anos, as famílias americanas têm cerca de duas vezes mais chance de subir que de descer; em 20 anos, cerca de três vezes — o tempo está do lado de quem continua construindo
- Das famílias que começam no Nível 2, cerca de 44% estão no Nível 3 após 10 anos e cerca de 55% após 20; mas só cerca de 5% chegam ao Nível 4 após 20 anos
- Das famílias no Nível 4, só cerca de 8% chegam ao Nível 5 em 20 anos; a maioria fica onde está
- A renda familiar mediana sobe de cerca de 32 mil dólares no Nível 1 para cerca de 197 mil no Nível 4 e cerca de 4,3 milhões no Nível 6
- A idade mediana de quem tem mais de 1 milhão de dólares em ativos está na faixa dos 60 — a riqueza é sobretudo resultado de construção ao longo de muito tempo
Ou seja: os primeiros níveis estão ao alcance da maioria, mas quanto mais alto, mais importam sorte, participações e tempo.
Três lembretes para subir
- Aumentar a renda funciona melhor que poupar com sacrifício: há um piso para o quanto você consegue economizar, mas não há teto para o crescimento da renda. O verdadeiro motor da riqueza é a renda, não o quanto você consegue reduzir seus gastos.
- Cuide da saúde: um corpo saudável permite trabalhar por mais tempo e dá mais anos para os ativos se capitalizarem — uma forma prática de fechar uma lacuna na poupança para a aposentadoria.
- Abra mão do ego: o autor diz que a coisa mais cara que as pessoas possuem costuma ser o “ego”. Copiar os gastos do nível de cima para manter as aparências é um motivo comum para ficar empacado.
Além da riqueza: saber quando é “o suficiente”
A última parte do livro trata do papel que o dinheiro de fato tem na vida.
- Dinheiro é como sal: na medida certa deixa o resto da vida mais saboroso, mas não dá para comê-lo sozinho. Sem amigos, família e saúde, o dinheiro por si só ajuda pouco.
- Retornos decrescentes de felicidade: sair de “apertado financeiramente” para “tudo bem” aumenta muito o bem-estar; depois disso, mais riqueza traz cada vez menos felicidade. Para quem já é feliz, o dinheiro pode trazer mais felicidade; mas se você não é pobre nem feliz, mais dinheiro geralmente não ajuda.
- A linha de chegada se move: as pessoas se adaptam rápido a um novo nível de riqueza e, quando atingem uma meta, definem outra mais alta.
- Níveis mais altos também têm custos: quanto mais rico, mais você desconfia dos motivos de quem se aproxima; os problemas que restam costumam envolver relacionamentos, saúde e mente, que o dinheiro não resolve.
O ideal que o autor sugere: construir riqueza suficiente para se sentir seguro e então voltar a atenção para o tempo, a saúde, os relacionamentos e outras coisas que o dinheiro não compra.
A opinião do Shang
Mais resumos de livros
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Os livros de Shang
Guia do viajante
Este mundo
O Mar dos Livros tem 16 ilhas reais, uma para cada tema. Cada construção de uma ilha é um livro.
O que você pode fazer agora
- Toque numa ilha na carta para desembarcar
- Toque numa construção para ler as notas daquele livro
- Conheça o Shang na cabana do contador de histórias
Em breve
- Capítulo 2: cadastre-se como viajante, navegue com seu barco, colecione insígnias de construções, envie mensagens em garrafas
- Capítulo 3: conchas, o mercado do porto, dissipar a névoa, rankings
- Capítulo 4: conversas privadas com outros viajantes
Símbolos
Registro da cabana do contador de histórias
Antes de zarpar, o Shang vai registrar o seu navio.