書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language

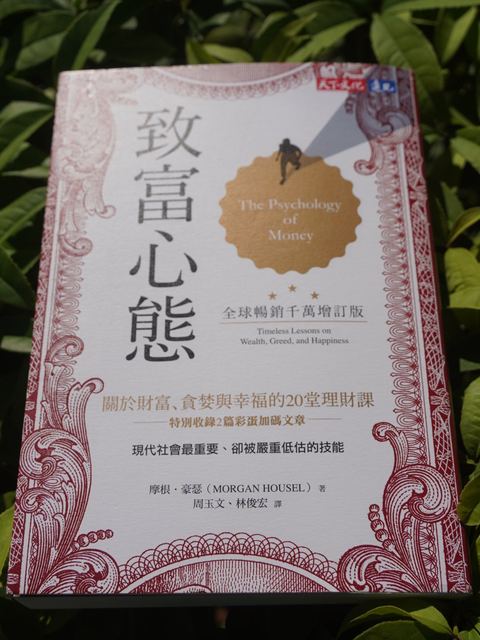
Para quem é este livro?
- Quem conhece muitas técnicas de investimento e mesmo assim toma decisões de que se arrepende quando o mercado oscila
- Iniciantes que querem bom senso financeiro de longo prazo sem encarar teoria financeira densa
- Quem tem uma renda razoável, mas não consegue poupar e nunca sente que é suficiente
- Leitores que querem descobrir o que o dinheiro deveria de fato comprar para eles
Quem é o autor?
- Sócio da gestora de venture capital norte-americana Collaborative Fund
- Ex-colunista do The Wall Street Journal e do site de finanças pessoais The Motley Fool
- Duas vezes vencedor do prêmio Best in Business da Society for Advancing Business Editing and Writing (SABEW) e ganhador do Sidney Award do The New York Times
Outros livrosSame as Ever (2023);The Art of Spending Money (2025)
Estrutura do livro
🔒 Arrive at Ilha de Páscoa and visit the Toromiro Tree to unlock this
Sail to Ilha de PáscoaDinheiro é comportamento, não conhecimento
O autor diz logo de início: ir bem com dinheiro tem pouco a ver com quão inteligente você é; o essencial é o comportamento, e comportamento é difícil de ensinar — até gente inteligente costuma errar. Ele compara duas pessoas:
- Ronald Read: o primeiro da família a terminar o ensino médio, trabalhou 25 anos como mecânico de posto de gasolina e 17 como zelador de loja de departamentos, poupando a vida toda em silêncio para comprar ações de primeira linha. Morreu deixando cerca de 8 milhões de dólares — 2 milhões aos enteados e 6 milhões ao hospital e à biblioteca locais.
- Richard Fuscone: formado em Harvard e ex-executivo da Merrill Lynch, morava numa mansão de onze quartos. Muitos empréstimos para expandir o levaram à falência, e ele perdeu quase tudo.
Em outras áreas, um zelador não vence um grande especialista; nas finanças, isso acontece — porque os resultados são decididos pela paciência, pelo autocontrole e pela mentalidade.
Como pensamos sobre dinheiro: experiência, sorte e “o suficiente”
1. Ninguém é louco
A visão de cada um sobre dinheiro vem das próprias experiências únicas. Por exemplo, para quem nasceu em 1970, as ações americanas subiram cerca de 10 vezes da adolescência à idade adulta; para quem nasceu em 1950, a bolsa mal cresceu, descontada a inflação, nas mesmas idades. Os dois naturalmente têm instintos completamente diferentes sobre “ações”. O que você viveu é uma fatia minúscula do mundo, mas domina sua ideia de como o mundo funciona.
2. Sorte e risco
Sorte e risco são dois lados da mesma moeda. Bill Gates estudou na Lakeside School, uma das pouquíssimas escolas do mundo na época que deixavam os alunos usar um computador; seu amigo Kent Evans era igualmente brilhante, mas morreu num acidente de montanhismo no ensino médio e nunca pôde cofundar a Microsoft. Ao julgar sucesso e fracasso, lembre que nem todo resultado vem do esforço, e nem todo fracasso de más decisões.
3. Nunca é o suficiente
Quando disseram ao escritor Joseph Heller que um gestor de hedge fund ganhava num dia mais do que ele tinha ganhado com Ardil-22, ele respondeu que tinha algo que o gestor nunca teria: “o suficiente”. Não saber o que é suficiente leva você a arriscar o que tem e de que precisa por algo de que não precisa de verdade. A comparação social é a maior armadilha, porque o teto está sempre mais alto.
Juros compostos, ficar rico e continuar rico
1. Os desconcertantes juros compostos
Da fortuna de 84,5 bilhões de dólares de Warren Buffett, 81,5 bilhões foram acumulados depois dos 65 anos. Seu segredo não é só a habilidade de investir, mas ter começado aos 10 anos e mantido por mais de 70. Em comparação, a lenda quant Jim Simons obteve retornos anuais de cerca de 66%, mas, como começou aos 50, sua fortuna é bem menor que a de Buffett. Investir bem não é obter os maiores retornos, e sim retornos bons o bastante que você consiga manter pelo maior tempo.
2. Ficar rico vs. continuar rico
Ganhar dinheiro exige risco e otimismo; mantê-lo exige humildade e medo. O mais importante é a “sobrevivência”: aconteça o que acontecer, não seja forçado a sair do jogo, para que os juros compostos continuem trabalhando. O autor recomenda a mentalidade de “otimismo com uma pitada de paranoia” — otimista no longo prazo, atento às coisas de curto prazo que poderiam destruir você.
3. As caudas mandam
Poucos eventos determinam a maior parte dos resultados. O índice Russell 3000 subiu cerca de 73 vezes desde 1980, mas cerca de 40% de suas empresas na prática fracassaram, e cerca de 7% de desempenhos extraordinários carregaram o retorno total. Buffett teve centenas de ações na vida, mas a maior parte de sua riqueza veio de umas 10. Por isso você pode errar metade das vezes e ainda assim ter sucesso — desde que os poucos grandes vencedores tenham chance de trabalhar.
O maior valor do dinheiro: liberdade e riqueza invisível
1. Liberdade
O maior dividendo que o dinheiro paga é o controle sobre o seu tempo: acordar toda manhã podendo dizer “hoje posso fazer o que eu quiser”. Pesquisas mostram que a sensação de controle sobre a própria vida prevê a felicidade melhor que fatores objetivos como a renda.
2. O paradoxo do homem no carro
Quando vemos alguém dirigindo um carro chique, raramente pensamos “que pessoa impressionante”; pensamos “se aquele carro fosse meu, as pessoas me achariam impressionante”. Tentar conquistar respeito com carros de luxo e mansões costuma funcionar pior do que se espera; humildade, gentileza e empatia rendem mais respeito.
3. Riqueza é o que você não vê
“Ser rico” é renda e gasto visíveis; “riqueza” é o dinheiro não gasto — os carros de luxo não comprados, os diamantes não trocados, as opções ainda não convertidas em coisas. Justamente por ser invisível, é difícil aprender com os verdadeiramente ricos.
4. Poupe
Construir riqueza depende mais da sua taxa de poupança que da renda ou dos retornos. Poupar não precisa de um objetivo específico; a poupança dá flexibilidade para encarar surpresas e oportunidades. Acima de certa renda, o que você realmente precisa é só o que fica abaixo do seu ego; diminuir o desejo por coisas é mais fácil que aumentar a renda.
Encarando a incerteza: razoável, surpresa! e margem para erro
1. Razoável > Racional
As decisões financeiras não precisam buscar a resposta mais racional da planilha, e sim uma razoável, que você consiga manter no longo prazo. Por exemplo, usar uma pequena quantia para escolher ações e satisfazer a curiosidade, ou escolhas feitas para “minimizar o arrependimento futuro”, podem não ser ótimas na planilha, mas, se mantêm você no mercado no longo prazo e impedem que venda tudo numa queda, são boas decisões.
2. Surpresa!
A história é uma série de surpresas. Os eventos que mais moldaram o século XX — a Grande Depressão, a Segunda Guerra Mundial, o nascimento da internet, o 11 de Setembro — quase ninguém previu. Cuidado ao usar o passado para prever o futuro; os eventos mais importantes costumam ser aqueles que nunca aconteceram antes.
3. Margem para erro
Tomando emprestada a “margem de segurança” de Benjamin Graham: prepare-se para que o próprio plano dê errado. A pergunta não é “minha planilha aguenta uma queda de 30%?”, e sim “eu aguento psicologicamente?” Quem foi forçado a sair na crise de 2008 perdeu as pechinchas que vieram depois.
4. Você vai mudar
As pessoas subestimam o quanto vão mudar, o que os psicólogos chamam de “ilusão do fim da história”. Metas definidas na juventude podem não ser o que você quer depois; evite planos financeiros extremos, aceite mudar de ideia e não se deixe ser refém dos custos irrecuperáveis.
O preço do mercado, as histórias e o pessimismo
1. Nada é de graça
O preço dos retornos dos investimentos é a volatilidade, o medo e a dúvida. Por exemplo, a Netflix subiu cerca de 35.000% de 2002 a 2018, mas em cerca de 94% dos pregões desse período esteve abaixo do pico anterior. O autor sugere ver a volatilidade do mercado como uma taxa, não uma multa: pagá-la é o que rende os retornos de longo prazo.
2. Você e eu
Bolhas costumam se formar porque traders de curto prazo e investidores de longo prazo jogam jogos diferentes, mas se orientam pelos preços uns dos outros. Tenha clareza sobre que jogo você está jogando e não se deixe levar por pessoas com horizontes de tempo diferentes.
3. A sedução do pessimismo
O pessimismo soa mais inteligente e chama mais atenção que o otimismo: uma alta de 1% no mercado é uma notinha, mas uma queda de 1% é manchete em vermelho. O progresso se acumula devagar, enquanto os reveses acontecem rápido, por isso as más notícias são mais fáceis de ver que as boas.
4. Quando você acredita em qualquer coisa
As pessoas acreditam nas histórias que querem que sejam verdade. Nos 10 anos até 2018, cerca de 85% dos fundos de gestão ativa renderam menos que o mercado, e mesmo assim somas enormes continuaram entrando neles. Nossa compreensão do mundo é incompleta, mas nós mesmos preenchemos uma história completa.
Lições e a confissão do autor
O autor encerra com alguns princípios simples:
- Seja humilde quando as coisas vão bem, e tolerante e compassivo quando vão mal
- Menos ego, mais riqueza
- Administre seu dinheiro de um jeito que deixe você dormir à noite
- Amplie seu horizonte de tempo — é a ferramenta de investimento mais poderosa
- Aceite que muitas coisas vão dar errado; algumas certas ainda podem trazer sucesso
- Use o dinheiro para ganhar controle sobre o seu tempo
- Seja mais gentil e menos exibido
- Poupe, só para poupar
- Pague o preço da volatilidade — vale a pena
- Evite decisões extremas que possam tirar você do jogo
Em “Confissões”, o autor compartilha a abordagem da própria família: buscar independência, viver abaixo da renda, manter cerca de 20% dos ativos em dinheiro como colchão (mais do que se costuma recomendar) e investir o resto no longo prazo em fundos de índice de baixo custo. Ele admite que não é a abordagem mais racional, mas, para ele, é a mais razoável.
A opinião do Shang
Mais resumos de livros
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.
Cadastre-se como viajante para abrir as garrafas.
0 garrafas

Shang
Os livros de Shang
Guia do viajante
Este mundo
O Mar dos Livros tem 16 ilhas reais, uma para cada tema. Cada construção de uma ilha é um livro.
O que você pode fazer agora
- Toque numa ilha na carta para desembarcar
- Toque numa construção para ler as notas daquele livro
- Conheça o Shang na cabana do contador de histórias
Em breve
- Capítulo 2: cadastre-se como viajante, navegue com seu barco, colecione insígnias de construções, envie mensagens em garrafas
- Capítulo 3: conchas, o mercado do porto, dissipar a névoa, rankings
- Capítulo 4: conversas privadas com outros viajantes
Símbolos
Registro da cabana do contador de histórias
Antes de zarpar, o Shang vai registrar o seu navio.