書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language

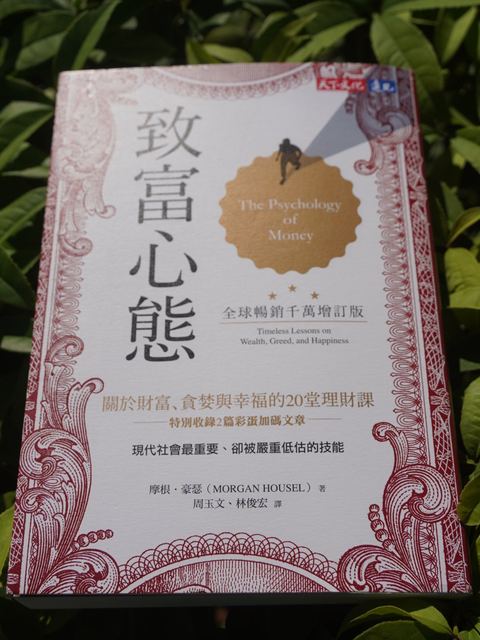
누구에게 추천할까?
- 투자 기법은 많이 알지만 시장이 흔들릴 때마다 후회할 결정을 하는 사람
- 어려운 금융 이론 없이 장기적인 돈 관념을 세우고 싶은 초보자
- 소득이 적지 않은데도 돈이 모이지 않고 늘 부족하다고 느끼는 사람
- ‘돈으로 나는 무엇을 얻고 싶은가’를 분명히 하고 싶은 독자
저자는 누구인가?
- 미국 벤처캐피털 콜라보레이티브 펀드의 파트너
- 『월스트리트저널』과 금융 사이트 ‘모틀리 풀’의 칼럼니스트를 지냈다
- 미국 비즈니스 편집기자협회(SABEW) 최우수 비즈니스 보도상을 두 번 받았고, 『뉴욕타임스』 시드니 상도 받았다
다른 저서Same as Ever (2023);The Art of Spending Money (2025)
책의 구조
🔒 Arrive at 이스터섬 and visit the Toromiro Tree to unlock this
Sail to 이스터섬돈은 지식이 아니라 행동이다
저자는 처음부터 단언합니다. 돈을 잘 다루는 것은 얼마나 똑똑한지와 별 관계가 없고, 핵심은 행동이며, 행동은 가르치기 어려워서 똑똑한 사람도 자주 실패한다고. 그는 두 사람을 대비합니다.
- 로널드 리드: 집안에서 처음으로 고등학교를 졸업한 사람으로, 25년간 주유소 정비공, 17년간 백화점 청소원으로 일하며 평생 조용히 저축해 우량주를 샀다. 세상을 떠날 때 약 800만 달러를 남겼고, 200만 달러는 의붓자녀에게, 600만 달러는 지역 병원과 도서관에 기부했다.
- 리처드 퍼스콘: 하버드 졸업, 메릴린치 고위 임원 출신으로 침실이 열한 개인 저택에 살았다. 대규모 차입으로 확장하다 결국 파산을 선언하고 거의 모든 것을 잃었다.
다른 분야에서는 청소원이 최고 전문가를 이길 수 없습니다. 하지만 돈의 세계에서는 그런 일이 일어납니다——결과를 정하는 것이 인내, 절제, 마음가짐이기 때문입니다.
우리는 돈을 어떻게 보는가: 경험, 운, 그리고 ‘충분함’
1. 미친 사람은 없다
모든 사람의 돈 관념은 저마다의 경험에서 나옵니다. 예를 들어 1970년생은 십 대에서 성인이 되는 동안 미국 주식이 약 10배 올랐고, 1950년생은 같은 나이대에 인플레이션을 빼면 주식시장이 거의 오르지 않았습니다. 두 사람의 ‘주식’에 대한 직관이 전혀 다른 건 당연하지요. 당신이 겪은 것은 세상의 아주 작은 일부인데도, 세상이 어떻게 돌아가는지에 대한 상상을 지배합니다.
2. 운과 위험
운과 위험은 같은 것의 양면입니다. 빌 게이츠가 다닌 레이크사이드 스쿨은 당시 학생이 컴퓨터를 쓸 수 있는 세계에서도 극소수의 고등학교였습니다. 똑같이 똑똑했던 그의 절친 켄트 에번스는 고등학교 때 등산 사고로 세상을 떠나 마이크로소프트를 함께 세우지 못했습니다. 성패를 돌아볼 때, 모든 결과가 노력에서 오는 것도, 모든 실패가 잘못된 결정에서 오는 것도 아님을 기억하세요.
3. 결코 만족하지 못함
작가 조지프 헬러는 어떤 헤지펀드 매니저가 하루 만에 그가 『캐치-22』로 번 것보다 더 많이 번다는 말을 듣고, 자신에게는 그 사람이 결코 갖지 못할 것이 있다고 답했습니다. 바로 ‘충분함’이지요. 충분함을 모르면, 이미 가지고 있고 필요한 것을 정말로는 필요 없는 것과 바꾸려고 위험에 내놓게 됩니다. 사회적 비교는 가장 큰 함정입니다. 천장은 언제나 더 높이 있으니까요.
복리, 부자 되기와 부자로 남기
1. 헷갈리는 복리
워런 버핏의 845억 달러 재산 중 815억 달러는 65세 이후에 쌓였습니다. 그의 비결은 투자 실력만이 아니라 10살에 투자를 시작해 70년 넘게 이어 온 데 있습니다. 반면 퀀트 투자의 전설 짐 사이먼스는 연평균 약 66%의 수익을 올렸지만 50세에 시작했기에 재산은 버핏보다 훨씬 적습니다. 좋은 투자는 최고의 수익이 아니라, 가장 오래 유지할 수 있는 괜찮은 수익을 추구하는 것입니다.
2. 부자 되기와 부자로 남기
돈을 버는 데는 위험 감수와 낙관이 필요하고, 돈을 지키는 데는 겸손과 두려움이 필요합니다. 가장 중요한 것은 ‘살아남기’입니다. 무슨 일이 있어도 강제로 퇴장당하지 않아야 복리가 계속 일할 수 있습니다. 저자는 ‘약간의 편집증을 곁들인 낙관’을 권합니다. 장기 전망에는 낙관하고, 단기적으로 나를 무너뜨릴 수 있는 일에는 경계하라.
3. 꼬리가 승부를 가른다
소수의 사건이 결과의 대부분을 결정합니다. 미국 러셀 3000 지수는 1980년 이후 약 73배 올랐지만, 구성 기업의 약 40%는 사실상 실패했고, 약 7%의 아주 뛰어난 기업이 전체 수익을 떠받쳤습니다. 버핏은 평생 수백 개의 종목을 보유했지만, 재산의 대부분은 그중 약 10개에서 나왔습니다. 그러니 절반을 틀려도 성공할 수 있습니다——소수의 큰 승자가 힘을 발휘할 기회만 준다면.
돈의 최고 가치: 자유와 보이지 않는 부
1. 자유
돈이 주는 가장 큰 배당은 내 시간을 통제하는 능력입니다. 매일 아침 일어나 “오늘은 하고 싶은 걸 할 거야”라고 말할 수 있는 것. 연구에 따르면 삶을 통제한다는 느낌은 소득 같은 객관적 조건보다 행복을 더 잘 예측합니다.
2. 슈퍼카 운전자의 역설
누군가 고급 차를 모는 걸 볼 때, 우리는 “저 사람 대단하다”라고 생각하기보다 “저 차가 내 거라면 사람들이 나를 대단하다고 생각하겠지”라고 생각합니다. 고급 차와 대저택으로 존경을 얻으려 해도 대개 기대만큼의 효과는 없습니다. 겸손, 친절, 공감이 더 존경받게 합니다.
3. 보이지 않는 자산이 부다
‘부자(rich)’는 눈에 보이는 소득과 소비이고, ‘부(wealth)’는 쓰지 않은 돈입니다——사지 않은 고급 차, 바꾸지 않은 다이아몬드, 아직 물건으로 바꾸지 않은 선택권이지요. 보이지 않기 때문에 진짜 부를 가진 사람에게서 배우기 어렵습니다.
4. 저축하라
부를 쌓는 것은 소득이나 투자 수익보다 저축률에 달려 있습니다. 저축에 특정한 목표는 필요 없습니다. 모은 돈은 뜻밖의 일과 기회 앞에서의 유연성입니다. 일정 소득을 넘으면 정말 필요한 것은 ‘자존심 아래’의 부분뿐입니다. 물질에 대한 욕구를 낮추는 것이 소득을 올리는 것보다 쉽습니다.
불확실성을 마주하기: 합리보다 타당, 뜻밖의 일, 실수할 여지
1. 합리적인 것보다 타당한 것
돈에 관한 결정은 스프레드시트에서 가장 합리적인 답이 아니라, 내가 오래 지킬 수 있는 타당한 답을 추구하면 됩니다. 예를 들어 적은 돈으로 개별주를 골라 호기심을 채우는 것, ‘미래의 후회를 줄이기’ 위한 선택은 스프레드시트에서는 최선이 아닐 수 있지만, 그 덕분에 시장에 오래 머물고 폭락 때 다 팔아 버리지 않는다면 좋은 결정입니다.
2. 뜻밖의 일!
역사는 뜻밖의 일의 연속입니다. 20세기에 가장 큰 영향을 준 사건들——대공황, 2차 세계대전, 인터넷의 탄생, 9·11——은 거의 아무도 미리 예측하지 못했습니다. 과거로 미래를 짐작할 때 조심해야 합니다. 가장 중요한 일은 종종 한 번도 일어난 적 없는 일입니다.
3. 실수할 여지를 남겨라
벤저민 그레이엄의 ‘안전마진’ 개념을 빌려, 계획 자체가 틀릴 경우에 대비하세요. 물어야 할 것은 “자산이 30% 떨어져도 스프레드시트상 버틸 수 있나”가 아니라 “심리적으로 버틸 수 있나”입니다. 2008년 금융위기 때 강제로 시장을 떠난 사람들은 그 뒤의 저가 기회를 놓쳤습니다.
4. 당신은 변한다
사람은 자신이 앞으로 얼마나 변할지를 과소평가합니다. 심리학에서는 이를 ‘역사의 종말 착각’이라 부릅니다. 젊을 때의 목표가 나중에도 원하는 것이라는 보장은 없습니다. 극단적인 재무 계획을 피하고, 마음이 바뀌는 것을 받아들이고, 매몰 비용에 묶이지 마세요.
시장의 대가, 이야기, 그리고 비관
1. 공짜 점심은 없다
투자 수익의 대가는 변동, 두려움, 의심입니다. 예를 들어 넷플릭스는 2002~2018년에 약 35,000% 올랐지만, 그 기간 거래일의 약 94%에서 주가가 직전 고점보다 낮았습니다. 저자는 시장 변동을 ‘벌금’이 아니라 ‘입장료’로 보라고 권합니다. 이 요금을 내야 장기 수익을 얻을 수 있습니다.
2. 너와 나
버블은 흔히 단기 트레이더와 장기 투자자가 서로 다른 게임을 하면서 서로의 가격을 참고하기 때문에 생깁니다. 내가 어떤 게임을 하는지 분명히 하고, 시간 축이 다른 사람에게 휘둘리지 마세요.
3. 비관주의의 유혹
비관은 낙관보다 더 똑똑하게 들리고 더 주목받습니다. 주가가 1% 오르면 작은 뉴스지만, 1% 떨어지면 빨간 큰 제목이 됩니다. 진보는 천천히 쌓이고 좌절은 순식간에 일어나기에, 나쁜 소식이 좋은 소식보다 눈에 잘 띕니다.
4. 무엇이든 믿고 싶을 때
사람은 ‘사실이었으면 하는’ 이야기를 믿습니다. 2018년까지 10년간 액티브 펀드의 약 85%가 시장 평균보다 성과가 낮았는데도, 여전히 막대한 돈이 몰렸습니다. 우리의 세상 이해는 불완전한데도, 스스로 완전한 이야기를 채워 넣습니다.
관점 정리와 저자의 고백
저자는 마지막으로 몇 가지 단순한 원칙을 정리합니다.
- 일이 잘될 때는 겸손하고, 잘 안될 때는 너그럽고 공감하라
- 자존심은 줄이고, 부는 늘려라
- 밤에 편히 잘 수 있는 방식을 재무 목표로 삼아라
- 투자 기간을 늘려라. 그것이 가장 강력한 투자 도구다
- 많은 일이 잘못될 것을 받아들여라. 소수의 옳은 일로도 성공할 수 있다
- 돈으로 시간에 대한 통제권을 사라
- 남에게 더 친절하고, 과시는 줄여라
- 저축하라. 그냥 저축을 위해
- 변동이라는 대가를 치러라. 그럴 가치가 있다
- 퇴장을 강요당할 수 있는 극단적인 결정을 피하라
‘나의 고백’에서 저자는 자기 집의 방식을 나눕니다. 독립을 목표로 하고, 소득보다 낮은 생활 수준을 유지하고, 자산의 약 20%를 완충용 현금으로 두며(일반적인 권고보다 많다), 나머지는 저비용 인덱스 펀드에 장기 투자합니다. 그는 이것이 가장 합리적인 방식은 아니지만, 자신에게는 가장 타당하다고 인정합니다.
Shang의 생각
다른 독서 노트
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shang의 책장
항해자 가이드
이 세계는
책의 바다에는 실제로 존재하는 섬 16개가 있고, 섬마다 하나의 주제를 담고 있어요. 섬 위의 건물 하나하나가 책 한 권이에요.
지금 할 수 있는 것
- 해도에서 섬을 눌러 상륙하기
- 건물을 눌러 그 책의 독서 노트 읽기
- 이야기꾼의 오두막에서 Shang 만나기
곧 열려요
- 2장: 항해자 등록, 배 타고 항해하기, 건물 배지 모으기, 유리병 편지 보내기
- 3장: 조개껍데기, 항구 시장, 안개 걷기, 랭킹
- 4장: 다른 항해자와 1:1 대화
아이콘 안내
이야기꾼의 오두막 등록소
출항 전에 Shang이 당신의 배를 등록해 줄 거예요.