書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
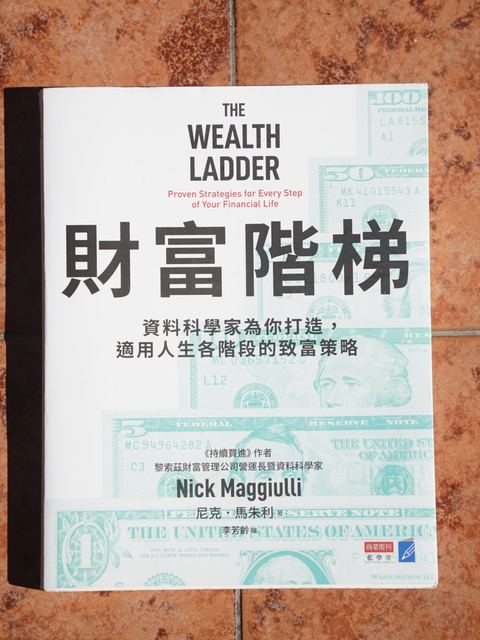
どんな人におすすめ?
- お金の本をたくさん読んだが、どのアドバイスが今の自分の段階に合うのかわからない人
- 貯金を始めたばかりで「支出を減らすか、収入を増やすか」で迷っている会社員
- ある程度資産を築き、次に何をすべきか知りたい中間層の家庭
- 『JUST KEEP BUYING』の読者で、富と人生の選択の関係をもっと知りたい人
著者は何者か?
- アメリカの個人金融ライター兼データサイエンティスト。リッツホルツ・ウェルス・マネジメントのCOO(最高執行責任者)兼データサイエンティスト
- データで個人金融を分析するブログ「Of Dollars And Data」を運営し、お金にまつわる通説を長年検証している
- 前作『JUST KEEP BUYING』はベストセラー。本書もそのデータ重視のスタイルを引き継いでいる
その他の著書Just Keep Buying (2022)
本の構成
🔒 Arrive at イースター島 and visit the Sooty Tern to unlock this
Sail to イースター島ウェルス・ラダー:6つのレベル
著者は世帯の純資産で富を6つのレベルに分け、各レベルは前のレベルの10倍です。彼の観察では、50万ドルと40万ドルの人の暮らしはほぼ同じ。生活が目に見えて変わるには、たいてい富が1桁増える必要があります。各レベルは一種の「支出の自由」にも対応しています。
- レベル1:給料日暮らし——純資産1万ドル(約30万台湾ドル)未満。アメリカの世帯の約5分の1がここにいて、失業や病気ひとつで困窮しかねません。
- レベル2:食料品の自由——1万〜10万ドル。スーパーで一円単位まで節約する必要がなくなります。
- レベル3:レストランの自由——10万〜100万ドル。レストランで値段を見ずに好きなものを注文できます。アメリカの世帯で最も多いレベルです。
- レベル4:旅行の自由——100万〜1,000万ドル。航空券やホテルをケチらずに、好きなように旅行を計画できます。
- レベル5:住宅の自由——1,000万〜1億ドル。住みたい家を買えます。
- レベル6:影響力の自由——1億ドル超。慈善活動などを通じて、富で他者や社会に大きな影響を与えられます。
資産の構成もレベルで異なります。下位は現金や車が中心、中位は主に自宅、さらに上は退職口座や株式、最上位はほとんどが非上場の事業持分です。
2つの実用ルール:0.01%と1%
1. 0.01%ルール:気にせず使える金額
純資産の1万分の1(0.01%)未満の買い物は、基本的に悩む価値がありません。純資産10万ドルの人にとって10ドルのコーヒーは気にするほどではなく、億万長者にとっては10万ドルの車でさえ小銭です。各レベルの「支出の自由」の名前は、このルールから来ています。
言い換えると、純資産×0.01% ≈ 毎日痛みなく使える金額。台湾ドルで言えば、純資産500万台湾ドルの人は500台湾ドル以下の食事に迷う必要はなく、日常の小さな楽しみとして扱えます。富が大きいほどこの金額も大きくなります。支出の基準は「収入」だけでなく「富」に基づくべきなのです。
2. 1%ルール:稼ぐ価値のあるお金
ある儲け話が純資産を少なくとも1%増やせるなら、やる価値があります。そうでなければ見送りましょう。
- 下位レベル:数百ドルの副業でも純資産の1%を超え、十分やる価値がある
- 中位レベル:副業の重要性は下がる。より高給の仕事につながるスキルを学ぶ
- 上位レベル:給料だけでは1%に届きにくい。事業や株式の保有を検討する
2つのルールを合わせると、同じ金額でもレベルによって意味がまったく違うことがわかります。下位では小さな金額も働いて得る価値があり、上位では小銭のために値切ったり小さな仕事を受けたりするのは時間の無駄です。
各レベルでやるべきこと
本書の中心的な主張:ある段を上らせてくれた戦略は、たいてい次の段を上る戦略ではありません。
レベル1:まず安全
このレベルでは削れる支出が少ないため、収入を増やすほうが節約よりはるかに重要です。緊急資金をつくり、高金利の借金を避け、一度の不運で振り出しに戻らないようにします。
レベル2:自分に投資する
この段階で最もリターンの高い投資は、自分の人的資本です。教育、資格、営業力、技術力、あるいは天井の高いキャリアへの転職。
レベル3:本格的に投資する
収入が安定したら、収益を生む資産にコツコツお金を入れ始め、投資リターンが徐々に給料に追いつくようにします。このレベルでは、家や車などの大きな出費が進歩を食いつぶさないよう注意も必要です。
レベル4:起業するか、ペースを落とすか
ここでは投資リターンが年々の昇給を上回り始めますが、給料からの貯蓄だけではさらに上へ行くのは困難です。本書の計算では、100万ドルあっても、毎年10万ドルを貯めて年5%で運用した場合、1,000万ドルに達するまで約23年かかります。レベル5に届くには、通常、起業や会社の株式保有といったエクイティの所有が必要です。
著者は、レベル4の多くの世帯にとって合理的な選択は「アクセルを緩めて」人生を楽しむことかもしれない、とも認めています。
レベル5・6:富を守る
焦点は「攻め」から「守り」へ。資産の過度な集中を避け、大きな失敗を避け、富がどんな影響を残すべきかを考えます。
上れる確率と時間
著者はアメリカの消費者金融調査(Survey of Consumer Finances)を使って世帯がはしごをどう移動するかを追跡し、役立つ数字を導き出しています。
- 10年間で見ると、アメリカの世帯は下がるより上がる確率が約2倍、20年では約3倍——時間は築き続ける人の味方です
- レベル2から始めた世帯のうち、10年後にレベル3にいるのは約44%、20年後は約55%。しかし20年後にレベル4に達するのは約5%だけ
- レベル4の世帯のうち、20年以内にレベル5に到達するのは約8%のみで、ほとんどはそのまま
- 世帯収入の中央値は、レベル1の約3万2,000ドルから、レベル4の約19万7,000ドル、レベル6の約430万ドルまで上がる
- 資産100万ドル超の人の年齢の中央値は60代——富の多くは長い時間をかけて築かれた結果です
つまり、最初のいくつかのレベルは多くの人が到達可能ですが、上に行くほど運・エクイティ・時間が重要になります。
上るための3つのヒント
- 必死の節約より収入アップのほうが効く:節約には下限がありますが、収入の伸びに上限はありません。富の本当のエンジンは収入であり、支出をどこまで削れるかではありません。
- 健康を大切に:健康な体はより長く働くことを可能にし、資産が複利で増える年数も増やします。老後資金の不足を埋める現実的な方法です。
- エゴを手放す:著者いわく、人が持つ最も高価なものはしばしば「エゴ」。見栄のために一つ上のレベルの支出をまねることが、人が停滞するよくある理由です。
富を超えて:「もう十分」を知る
本書の最後は、お金が人生で実際にどんな役割を果たすかについてです。
- お金は塩のようなもの:適量なら人生の他の部分をおいしくしますが、それだけを食べることはできません。友人、家族、健康がなければ、お金だけではあまり役に立ちません。
- 幸福の収穫逓減:「お金に困っている」から「なんとかなる」になると幸福度は大きく上がりますが、その後は富が増えるほど幸福の増え方は小さくなります。すでに幸せな人はお金でさらに幸せになれますが、貧しくもなく幸せでもない人には、お金を増やしてもたいてい効果がありません。
- ゴールポストは動き続ける:人は新しい富のレベルにすぐ慣れ、目標を達成するとさらに高い目標を設定します。
- 上のレベルにもコストがある:裕福になるほど、近づいてくる人の動機を疑うようになります。残る問題は人間関係、健康、心の問題であることが多く、お金では解決できません。
著者が示す理想:安心できるだけの富を築いたら、時間・健康・人間関係など、お金で買えないものに目を向けること。
Shangの視点
他の読書ノート
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shang の本棚
航海者ガイド
この世界について
書の海には実在する 16 の島があり、それぞれがひとつのテーマを表しています。島の建物は、どれも一冊の本です。
今できること
- 海図の島をタップして上陸する
- 建物をタップして、その本の読書ノートを読む
- 語り部の小屋で Shang に会う
近日公開
- 第2章:航海者登録、船での航海、建物バッジの収集、ボトルメール
- 第3章:貝殻、港の市場、霧払い、ランキング
- 第4章:ほかの航海者との個別チャット
アイコンの見方
語り部の小屋・登録所
出航の前に、Shang があなたの船を登録します。