書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language

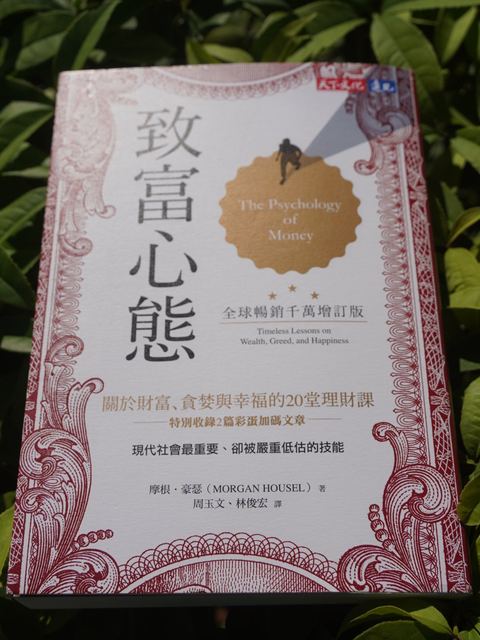
Buku ini cocok untuk siapa?
- Orang yang tahu banyak teknik investasi tetapi tetap membuat keputusan yang disesali saat pasar bergejolak
- Pemula yang ingin akal sehat soal uang jangka panjang tanpa harus berkutat dengan teori keuangan yang rumit
- Orang berpenghasilan lumayan yang tetap tak bisa menabung dan tak pernah merasa cukup
- Pembaca yang ingin memikirkan apa sebenarnya yang seharusnya dibeli uang untuk mereka
Siapa penulisnya?
- Mitra di firma modal ventura AS Collaborative Fund
- Mantan kolumnis The Wall Street Journal dan situs keuangan pribadi The Motley Fool
- Dua kali meraih penghargaan Best in Business dari Society for Advancing Business Editing and Writing (SABEW), dan penerima Sidney Award dari The New York Times
Buku lainnyaSame as Ever (2023);The Art of Spending Money (2025)
Struktur buku
🔒 Arrive at Pulau Paskah and visit the Toromiro Tree to unlock this
Sail to Pulau PaskahUang adalah perilaku, bukan pengetahuan
Penulis menyatakannya sejak awal: sukses mengelola uang tidak banyak hubungannya dengan seberapa pintar kamu; kuncinya perilaku, dan perilaku sulit diajarkan—bahkan orang pintar pun sering keliru. Ia membandingkan dua orang:
- Ronald Read: orang pertama di keluarganya yang lulus SMA, bekerja 25 tahun sebagai montir pom bensin dan 17 tahun sebagai petugas kebersihan toko serba ada, diam-diam menabung seumur hidup untuk membeli saham unggulan. Ia meninggal dengan meninggalkan sekitar 8 juta dolar—2 juta untuk anak tirinya dan 6 juta untuk rumah sakit dan perpustakaan setempat.
- Richard Fuscone: lulusan Harvard dan mantan eksekutif Merrill Lynch yang tinggal di rumah mewah dengan sebelas kamar tidur. Utang besar untuk ekspansi membuatnya bangkrut dan kehilangan hampir segalanya.
Di bidang lain, petugas kebersihan tak mungkin mengalahkan pakar top; di dunia keuangan, itu terjadi—karena hasilnya ditentukan oleh kesabaran, pengendalian diri, dan pola pikir.
Cara kita memandang uang: pengalaman, keberuntungan, dan “cukup”
1. Tak ada yang gila
Pandangan setiap orang tentang uang berasal dari pengalaman uniknya sendiri. Misalnya, bagi yang lahir tahun 1970, saham AS naik sekitar 10 kali lipat dari masa remaja hingga dewasa; bagi yang lahir tahun 1950, pasar saham hampir tak tumbuh setelah inflasi pada rentang usia yang sama. Keduanya tentu punya naluri yang sama sekali berbeda soal “saham”. Yang kamu alami hanyalah irisan kecil dunia, tetapi mendominasi gambaranmu tentang cara dunia bekerja.
2. Keberuntungan dan risiko
Keberuntungan dan risiko adalah dua sisi dari hal yang sama. Bill Gates bersekolah di Lakeside School, salah satu dari sangat sedikit SMA di dunia saat itu yang mengizinkan siswanya memakai komputer; temannya, Kent Evans, sama pintarnya tetapi meninggal dalam kecelakaan pendakian semasa SMA dan tak pernah sempat ikut mendirikan Microsoft. Saat menilai sukses dan gagal, ingatlah bahwa tidak setiap hasil berasal dari usaha, dan tidak setiap kegagalan berasal dari keputusan buruk.
3. Tak pernah cukup
Ketika penulis Joseph Heller diberi tahu bahwa seorang manajer hedge fund menghasilkan dalam sehari lebih banyak daripada yang ia dapat dari Catch-22, ia menjawab bahwa ia punya sesuatu yang tak akan pernah dimiliki manajer itu: “cukup”. Tidak tahu apa yang cukup membuatmu mempertaruhkan apa yang kamu punya dan butuhkan demi sesuatu yang sebenarnya tak kamu butuhkan. Perbandingan sosial adalah jebakan terbesar, karena langit-langitnya selalu lebih tinggi.
Bunga majemuk, menjadi kaya, dan tetap kaya
1. Bunga majemuk yang membingungkan
Dari kekayaan Warren Buffett sebesar 84,5 miliar dolar, 81,5 miliar dikumpulkan setelah usia 65. Rahasianya bukan hanya keahlian investasi, melainkan mulai sejak usia 10 tahun dan bertahan lebih dari 70 tahun. Sebaliknya, legenda kuantitatif Jim Simons meraih imbal hasil tahunan sekitar 66%, tetapi karena baru mulai di usia 50, kekayaannya jauh lebih kecil daripada Buffett. Investasi yang baik bukan meraih imbal hasil tertinggi, melainkan imbal hasil yang cukup baik dan bisa kamu pertahankan paling lama.
2. Menjadi kaya vs. tetap kaya
Menghasilkan uang butuh keberanian mengambil risiko dan optimisme; mempertahankannya butuh kerendahan hati dan rasa takut. Yang terpenting adalah “bertahan”: apa pun yang terjadi, jangan sampai terpaksa keluar dari permainan, agar bunga majemuk terus bekerja. Penulis menyarankan pola pikir “optimis dengan sedikit paranoia”—optimis untuk jangka panjang, waspada terhadap hal jangka pendek yang bisa menghancurkanmu.
3. Ekor yang menentukan
Segelintir peristiwa menentukan sebagian besar hasil. Indeks Russell 3000 naik sekitar 73 kali lipat sejak 1980, tetapi sekitar 40% perusahaannya pada dasarnya gagal, dan sekitar 7% perusahaan berkinerja luar biasa menopang imbal hasil keseluruhan. Buffett memiliki ratusan saham sepanjang hidupnya, tetapi sebagian besar kekayaannya berasal dari sekitar 10 saham. Jadi kamu bisa salah separuh waktu dan tetap sukses—asal segelintir pemenang besar diberi kesempatan bekerja.
Nilai tertinggi uang: kebebasan dan kekayaan yang tak terlihat
1. Kebebasan
Dividen terbesar yang diberikan uang adalah kendali atas waktumu: bangun setiap pagi dan bisa berkata “hari ini aku bisa melakukan apa pun yang kumau”. Riset menunjukkan rasa kendali atas hidup memprediksi kebahagiaan lebih baik daripada faktor objektif seperti penghasilan.
2. Paradoks pria di dalam mobil
Saat melihat orang mengendarai mobil mewah, kita jarang berpikir “orang itu hebat”; kita berpikir “kalau mobil itu milikku, orang akan menganggapku hebat”. Berusaha meraih rasa hormat dengan mobil mewah dan rumah megah biasanya kurang berhasil dari yang diharapkan; kerendahan hati, kebaikan, dan empati lebih banyak mendatangkan hormat.
3. Kekayaan adalah yang tak terlihat
“Kaya” adalah penghasilan dan belanja yang terlihat; “kekayaan” adalah uang yang tidak dibelanjakan—mobil mewah yang tidak dibeli, berlian yang tidak ditingkatkan, pilihan yang belum diubah menjadi barang. Justru karena tak terlihat, sulit belajar dari orang yang benar-benar berharta.
4. Menabunglah
Membangun kekayaan lebih bergantung pada tingkat tabunganmu daripada penghasilan atau imbal hasil investasi. Menabung tidak perlu tujuan khusus; tabungan memberimu keluwesan menghadapi kejutan dan peluang. Di atas tingkat penghasilan tertentu, yang benar-benar kamu butuhkan hanyalah apa yang berada di bawah egomu; menurunkan keinginan akan barang lebih mudah daripada menaikkan penghasilan.
Menghadapi ketidakpastian: masuk akal, kejutan!, dan ruang untuk salah
1. Masuk akal > Rasional
Keputusan keuangan tak harus mengejar jawaban paling rasional di lembar kerja, melainkan jawaban masuk akal yang bisa kamu pertahankan jangka panjang. Misalnya, memakai sedikit uang untuk memilih saham demi memuaskan rasa ingin tahu, atau pilihan yang dibuat untuk “meminimalkan penyesalan di masa depan”, mungkin tidak optimal di lembar kerja, tetapi jika membuatmu bertahan di pasar jangka panjang dan tidak menjual semuanya saat anjlok, itu keputusan yang baik.
2. Kejutan!
Sejarah adalah rangkaian kejutan. Peristiwa yang paling membentuk abad ke-20—Depresi Besar, Perang Dunia II, lahirnya internet, 11 September—hampir tak ada yang meramalkannya. Hati-hati memakai masa lalu untuk meramal masa depan; peristiwa terpenting sering kali adalah yang belum pernah terjadi sebelumnya.
3. Ruang untuk salah
Meminjam “margin keamanan” dari Benjamin Graham: bersiaplah bahwa rencanamu sendiri bisa meleset. Pertanyaannya bukan “apakah lembar kerjaku sanggup menahan penurunan 30%?”, melainkan “apakah aku sanggup secara psikologis?” Mereka yang terpaksa keluar saat krisis keuangan 2008 melewatkan harga murah yang menyusul.
4. Kamu akan berubah
Orang meremehkan seberapa besar mereka akan berubah, yang oleh psikolog disebut “ilusi akhir sejarah”. Tujuan yang ditetapkan saat muda mungkin bukan yang kamu inginkan kemudian; hindari rencana keuangan yang ekstrem, terima bahwa pikiranmu bisa berubah, dan jangan disandera biaya hangus.
Harga pasar, cerita, dan pesimisme
1. Tak ada yang gratis
Harga imbal hasil investasi adalah gejolak, rasa takut, dan keraguan. Misalnya, Netflix naik sekitar 35.000% dari 2002 hingga 2018, tetapi pada sekitar 94% hari perdagangan dalam periode itu harganya di bawah puncak sebelumnya. Penulis menyarankan memandang gejolak pasar sebagai biaya, bukan denda: membayarnya itulah yang menghasilkan imbal hasil jangka panjang.
2. Kamu dan aku
Gelembung sering terbentuk karena pedagang jangka pendek dan investor jangka panjang memainkan permainan berbeda tetapi saling berpatokan pada harga satu sama lain. Pahami permainan apa yang sedang kamu mainkan, dan jangan terpengaruh orang dengan cakrawala waktu yang berbeda.
3. Godaan pesimisme
Pesimisme terdengar lebih cerdas dan lebih menarik perhatian daripada optimisme: kenaikan pasar 1% hanya berita kecil, tetapi penurunan 1% menjadi berita utama berwarna merah. Kemajuan terkumpul perlahan sementara kemunduran terjadi cepat, sehingga kabar buruk lebih mudah terlihat daripada kabar baik.
4. Saat kamu memercayai apa saja
Orang memercayai cerita yang ingin mereka anggap benar. Dalam 10 tahun hingga 2018, sekitar 85% reksa dana yang dikelola aktif kalah dari pasar, tetapi dana besar tetap terus mengalir ke sana. Pemahaman kita tentang dunia tidak lengkap, tetapi kita sendiri mengisinya menjadi cerita yang utuh.
Pelajaran dan pengakuan penulis
Penulis menutup dengan beberapa prinsip sederhana:
- Rendah hati saat keadaan baik, pemaaf dan welas asih saat keadaan buruk
- Kurangi ego, tambah kekayaan
- Kelola uangmu dengan cara yang membuatmu bisa tidur nyenyak
- Perpanjang cakrawala waktumu—itulah alat investasi paling ampuh
- Terima bahwa banyak hal akan gagal; beberapa yang benar tetap bisa membawa sukses
- Gunakan uang untuk memperoleh kendali atas waktumu
- Bersikaplah lebih baik, dan kurangi pamer
- Menabunglah, sekadar untuk menabung
- Bayar harga gejolak—itu sepadan
- Hindari keputusan ekstrem yang bisa mendepakmu dari permainan
Dalam “Pengakuan”, penulis membagikan pendekatan keluarganya sendiri: mengejar kemandirian, hidup di bawah penghasilan, menyimpan sekitar 20% aset dalam bentuk tunai sebagai bantalan (lebih banyak dari saran umumnya), dan menginvestasikan sisanya jangka panjang di reksa dana indeks berbiaya rendah. Ia mengakui ini bukan pendekatan paling rasional, tetapi baginya paling masuk akal.
Pendapat Shang
Ringkasan buku lainnya
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Buku-buku Shang
Panduan Pelayar
Dunia ini
Lautan Buku punya 16 pulau nyata, satu untuk setiap topik. Setiap bangunan di pulau adalah sebuah buku.
Yang bisa kamu lakukan sekarang
- Ketuk pulau di peta untuk naik ke darat
- Ketuk bangunan untuk membaca catatan tentang buku itu
- Temui Shang di Pondok Sang Pencerita
Segera hadir
- Bab 2: daftar sebagai pelayar, layarkan kapalmu, kumpulkan lencana bangunan, kirim pesan dalam botol
- Bab 3: kerang, pasar pelabuhan, menyingkap kabut, peringkat
- Bab 4: obrolan pribadi dengan pelayar lain
Simbol
Pendaftaran Pondok Sang Pencerita
Sebelum berlayar, Shang akan mendaftarkan kapalmu.