書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
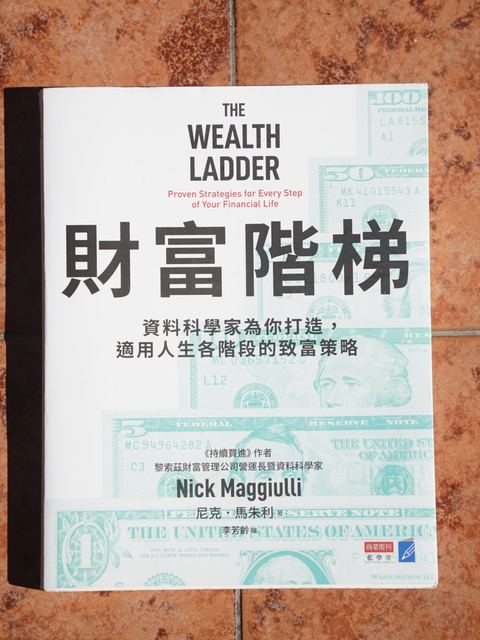
यह किताब किसके लिए है?
- वे लोग जिन्होंने व्यक्तिगत वित्त पर बहुत किताबें पढ़ी हैं पर तय नहीं कर पाते कि कौन-सी सलाह उनके मौजूदा चरण पर लागू होती है
- वे दफ़्तरकर्मी जिन्होंने अभी बचत शुरू की है और “ख़र्च घटाएँ या आय बढ़ाएँ” के बीच उलझे हैं
- मध्यवर्गीय परिवार जिन्होंने कुछ संपत्ति बना ली है और जानना चाहते हैं कि आगे क्या करें
- Just Keep Buying के पाठक जो समझना चाहते हैं कि संपत्ति का जीवन के चुनावों से क्या संबंध है
लेखक कौन हैं?
- अमेरिकी व्यक्तिगत वित्त लेखक और डेटा वैज्ञानिक; Ritholtz Wealth Management में मुख्य परिचालन अधिकारी (COO) और डेटा वैज्ञानिक
- ब्लॉग “Of Dollars And Data” चलाते हैं, जो डेटा से व्यक्तिगत वित्त का विश्लेषण करता है और पैसे से जुड़े आम दावों को लंबे समय से परखता आया है
- उनकी पिछली किताब Just Keep Buying बेस्टसेलर रही; यह किताब उनकी डेटा-आधारित शैली जारी रखती है
अन्य किताबेंJust Keep Buying (2022)
किताब की संरचना
🔒 Arrive at ईस्टर द्वीप and visit the Sooty Tern to unlock this
Sail to ईस्टर द्वीपसंपत्ति की सीढ़ी: छह स्तर
लेखक घरेलू शुद्ध संपत्ति के आधार पर संपत्ति को छह स्तरों में बाँटते हैं, हर स्तर पिछले से दस गुना। उनका अवलोकन: 5,00,000 डॉलर और 4,00,000 डॉलर वाले लोग लगभग एक जैसा जीते हैं; जीवनशैली में साफ़ बदलाव के लिए आमतौर पर संपत्ति को एक दशमांश-क्रम बढ़ना पड़ता है। हर स्तर एक तरह की “ख़र्च की आज़ादी” से भी मेल खाता है।
- स्तर 1: तनख़्वाह से तनख़्वाह तक—10,000 डॉलर (लगभग 3,00,000 नए ताइवानी डॉलर) से कम शुद्ध संपत्ति। लगभग पाँचवाँ हिस्सा अमेरिकी परिवार यहाँ हैं; एक नौकरी जाना या बीमारी मुश्किल में डाल सकती है।
- स्तर 2: किराने की आज़ादी—10,000 से 1,00,000 डॉलर। अब सुपरमार्केट में पाई-पाई गिनने की ज़रूरत नहीं।
- स्तर 3: रेस्तराँ की आज़ादी—1,00,000 से 10 लाख डॉलर। रेस्तराँ में बिना पहले दाम देखे जो चाहें ऑर्डर कर सकते हैं। अमेरिकी परिवारों में यह सबसे आम स्तर है।
- स्तर 4: यात्रा की आज़ादी—10 लाख से 1 करोड़ डॉलर। उड़ानों और होटलों पर कंजूसी किए बिना मनचाही यात्राएँ योजना बना सकते हैं।
- स्तर 5: घर की आज़ादी—1 करोड़ से 10 करोड़ डॉलर। जिस घर में रहना चाहें, वह ख़रीद सकते हैं।
- स्तर 6: प्रभाव की आज़ादी—10 करोड़ डॉलर से अधिक। अपनी संपत्ति से दूसरों और समाज पर बड़े पैमाने पर प्रभाव डाल सकते हैं, जैसे परोपकार के ज़रिए।
हर स्तर पर संपत्ति की बनावट भी अलग होती है: निचले स्तरों पर ज़्यादातर नक़दी और कारें; मध्य स्तरों पर मुख्यतः पारिवारिक घर; उससे ऊपर सेवानिवृत्ति खाते और शेयर; और सबसे शीर्ष पर ज़्यादातर निजी व्यवसाय की हिस्सेदारी।
दो व्यावहारिक नियम: 0.01% और 1%
1. 0.01% नियम: बिना सोचे क्या ख़र्च कर सकते हैं
आपकी शुद्ध संपत्ति के दस-हज़ारवें हिस्से (0.01%) से कम की कोई भी ख़रीद मूलतः चिंता करने लायक़ नहीं। 1,00,000 डॉलर शुद्ध संपत्ति वाले व्यक्ति के लिए 10 डॉलर की कॉफ़ी पर परेशान होना बेकार है; अरबपति के लिए 1,00,000 डॉलर की कार भी मामूली है। हर स्तर की “ख़र्च की आज़ादी” के नाम इसी नियम से आते हैं।
दूसरे शब्दों में: शुद्ध संपत्ति × 0.01% ≈ वह राशि जो आप रोज़ बिना तकलीफ़ ख़र्च कर सकते हैं। नए ताइवानी डॉलर में, 50 लाख शुद्ध संपत्ति वाले व्यक्ति को 500 से कम के भोजन पर हिचकने की ज़रूरत नहीं, और इसे रोज़ की छोटी ख़ुशी मान सकता है। संपत्ति जितनी अधिक, यह राशि उतनी बड़ी—ख़र्च के मानक केवल “आय” पर नहीं, “संपत्ति” पर आधारित होने चाहिए।
2. 1% नियम: कौन-सा पैसा कमाने लायक़ है
अगर कोई कमाई का मौक़ा आपकी शुद्ध संपत्ति कम से कम 1% बढ़ा सकता है, तो वह करने लायक़ है; नहीं तो छोड़ दें।
- निचले स्तरों पर: कुछ सौ डॉलर वाला साइड काम पहले ही शुद्ध संपत्ति के 1% से अधिक है और बहुत फ़ायदेमंद है
- मध्य स्तरों पर: साइड काम कम मायने रखते हैं; ऐसे कौशल सीखें जो अधिक वेतन वाली नौकरियों तक ले जाएँ
- ऊँचे स्तरों पर: सिर्फ़ वेतन से 1% तक पहुँचना कठिन है; व्यवसाय या हिस्सेदारी रखने पर विचार करें
दोनों नियम मिलकर याद दिलाते हैं कि एक ही राशि अलग-अलग स्तरों पर बिल्कुल अलग अर्थ रखती है। निचले स्तरों पर छोटी रक़म के लिए मेहनत सार्थक है; ऊँचे स्तरों पर छोटी रक़म के लिए मोलभाव या छोटे काम लेना समय की बर्बादी है।
हर स्तर पर क्या करें
किताब का केंद्रीय तर्क: जो रणनीति आपको एक पायदान ऊपर ले जाती है, वह आमतौर पर अगले पायदान तक ले जाने वाली रणनीति नहीं होती।
स्तर 1: सुरक्षा पहले
इस स्तर पर काटने लायक़ ख़र्च कम होते हैं, इसलिए आय बढ़ाना बचत से कहीं अधिक मायने रखता है। ध्यान आपातकालीन कोष बनाने और ऊँचे ब्याज वाले कर्ज़ से बचने पर है, ताकि एक दुर्भाग्य आपको शुरुआत पर न लौटा दे।
स्तर 2: ख़ुद में निवेश करें
इस चरण में सबसे अधिक प्रतिफल देने वाला निवेश आपकी अपनी मानव पूँजी है: शिक्षा, प्रमाणपत्र, बिक्री कौशल, तकनीकी कौशल, या ऊँची सीमा वाले करियर में जाना।
स्तर 3: गंभीरता से निवेश करें
आय स्थिर हो जाने पर, आय देने वाली संपत्तियों में नियमित रूप से पैसा लगाना शुरू करें, जब तक निवेश का प्रतिफल धीरे-धीरे वेतन की बराबरी न कर ले। इस स्तर पर घर और कार जैसे बड़े ख़र्चों से भी सावधान रहें जो आपकी प्रगति खा जाते हैं।
स्तर 4: व्यवसाय शुरू करें, या धीमा होना चुनें
यहाँ निवेश का प्रतिफल सालाना वेतन-वृद्धि से अधिक होने लगता है, पर वेतन की बचत से और ऊपर जाना कठिन है। किताब गणना करती है कि 10 लाख डॉलर होने पर भी, 5% वार्षिक प्रतिफल पर हर साल 1,00,000 डॉलर और बचाते हुए 1 करोड़ डॉलर तक पहुँचने में लगभग 23 साल लगेंगे। स्तर 5 तक पहुँचने के लिए आमतौर पर हिस्सेदारी का स्वामित्व चाहिए, जैसे व्यवसाय शुरू करना या कंपनी के शेयर रखना।
लेखक यह भी मानते हैं कि स्तर 4 के अधिकांश परिवारों के लिए तर्कसंगत विकल्प “पैर एक्सीलरेटर से हटाकर” जीवन का आनंद लेना हो सकता है।
स्तर 5 और 6: संपत्ति की रक्षा करें
ध्यान “आक्रमण” से “रक्षा” पर जाता है: संपत्ति के अत्यधिक केंद्रीकरण से बचें, बड़ी ग़लतियों से बचें, और सोचें कि आपकी संपत्ति को कैसा प्रभाव छोड़ना चाहिए।
ऊपर चढ़ने की संभावना और समय
अमेरिका के उपभोक्ता वित्त सर्वेक्षण (Survey of Consumer Finances) के आधार पर लेखक देखते हैं कि परिवार सीढ़ी पर कैसे खिसकते हैं, और कुछ उपयोगी आँकड़े पाते हैं:
- 10 वर्षों में अमेरिकी परिवारों के ऊपर जाने की संभावना नीचे जाने से लगभग दोगुनी है; 20 वर्षों में लगभग तिगुनी—समय निर्माण जारी रखने वालों के पक्ष में है
- स्तर 2 से शुरू करने वाले परिवारों में से लगभग 44% 10 साल बाद स्तर 3 पर होते हैं और 20 साल बाद लगभग 55%; पर 20 साल बाद केवल लगभग 5% स्तर 4 तक पहुँचते हैं
- स्तर 4 के परिवारों में से केवल लगभग 8% 20 वर्षों में स्तर 5 तक पहुँचते हैं; अधिकांश वहीं रहते हैं
- माध्य घरेलू आय स्तर 1 पर लगभग 32,000 डॉलर से बढ़कर स्तर 4 पर लगभग 1,97,000 डॉलर और स्तर 6 पर लगभग 43 लाख डॉलर हो जाती है
- 10 लाख डॉलर से अधिक संपत्ति वालों की माध्य आयु 60 के दशक में है—संपत्ति अधिकतर लंबे समय तक निर्माण का परिणाम है
यानी: पहले कुछ स्तर अधिकांश लोगों की पहुँच में हैं, पर जितना ऊपर जाएँ, भाग्य, हिस्सेदारी और समय उतने अधिक मायने रखते हैं।
ऊपर चढ़ने के लिए तीन याद दिलाने वाली बातें
- आय बढ़ाना कड़ी बचत से बेहतर काम करता है: बचत की एक निचली सीमा है, पर आय-वृद्धि की कोई छत नहीं। संपत्ति का असली इंजन आय है, न कि आप ख़र्च कितना नीचे ला सकते हैं।
- सेहत का ख़याल रखें: स्वस्थ शरीर आपको लंबे समय तक काम करने देता है और संपत्ति को चक्रवृद्धि के लिए अधिक वर्ष देता है—सेवानिवृत्ति बचत की कमी पूरी करने का व्यावहारिक तरीक़ा।
- अहंकार छोड़ें: लेखक कहते हैं कि लोगों के पास सबसे महँगी चीज़ अक्सर उनका “अहंकार” होती है। इज़्ज़त बचाने के लिए ऊपरी स्तर के ख़र्च की नक़ल करना लोगों के अटकने का आम कारण है।
संपत्ति से परे: जानना कि “पर्याप्त” कब है
किताब का अंतिम भाग इस बारे में है कि जीवन में पैसा वास्तव में क्या भूमिका निभाता है।
- पैसा नमक जैसा है: सही मात्रा बाक़ी जीवन को स्वादिष्ट बनाती है, पर अकेले उसे खाया नहीं जा सकता। दोस्तों, परिवार और सेहत के बिना पैसा अकेले ज़्यादा मदद नहीं करता।
- ख़ुशी पर घटता प्रतिफल: “आर्थिक संघर्ष” से “ठीक-ठाक” तक जाना कल्याण को बहुत बढ़ाता है; उसके बाद अधिक संपत्ति कम-कम ख़ुशी लाती है। जो पहले से ख़ुश हैं, उन्हें पैसा और ख़ुश कर सकता है; पर अगर आप न ग़रीब हैं न ख़ुश, तो अधिक पैसा आमतौर पर मदद नहीं करता।
- लक्ष्य खिसकते रहते हैं: लोग संपत्ति के नए स्तर के जल्दी आदी हो जाते हैं, और लक्ष्य मिलते ही नया ऊँचा लक्ष्य बना लेते हैं।
- ऊँचे स्तरों की भी क़ीमत है: जितने अमीर, उतना ही आप लोगों के पास आने के इरादों पर शक करते हैं; बची हुई समस्याएँ अक्सर रिश्तों, सेहत और मन की होती हैं, जिन्हें पैसा हल नहीं कर सकता।
लेखक का सुझाया आदर्श: सुरक्षित महसूस करने लायक़ संपत्ति बनाएँ, फिर अपना ध्यान समय, सेहत, रिश्तों और उन चीज़ों पर लगाएँ जिन्हें पैसा नहीं ख़रीद सकता।
Shang की राय
और किताबों के सार
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shang की किताबें
यात्री की मार्गदर्शिका
यह दुनिया
किताबों के सागर में 16 असली द्वीप हैं, हर विषय के लिए एक। द्वीप की हर इमारत एक किताब है।
अभी आप क्या कर सकते हैं
- किनारे उतरने के लिए नक्शे पर किसी द्वीप पर टैप करें
- किसी इमारत पर टैप करके उस किताब के नोट्स पढ़ें
- किस्सागो की कुटिया में Shang से मिलें
जल्द आ रहा है
- अध्याय 2: यात्री के रूप में पंजीकरण, अपना जहाज़ चलाना, इमारत बैज इकट्ठा करना, बोतल में संदेश भेजना
- अध्याय 3: सीपियाँ, बंदरगाह बाज़ार, धुंध हटाना, रैंकिंग
- अध्याय 4: दूसरे यात्रियों से निजी बातचीत
प्रतीक
किस्सागो की कुटिया का पंजीकरण
रवाना होने से पहले Shang आपके जहाज़ का पंजीकरण करेगा।