書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
Pour qui est ce livre ?
- Ceux qui ont lu beaucoup de livres de finances personnelles sans savoir quel conseil convient à leur étape actuelle
- Les salariés qui commencent à épargner et hésitent entre « dépenser moins ou gagner plus »
- Les familles de classe moyenne qui ont constitué un patrimoine et veulent savoir quoi faire ensuite
- Les lecteurs de Just Keep Buying qui veulent mieux comprendre le lien entre richesse et choix de vie
Qui est l'auteur ?
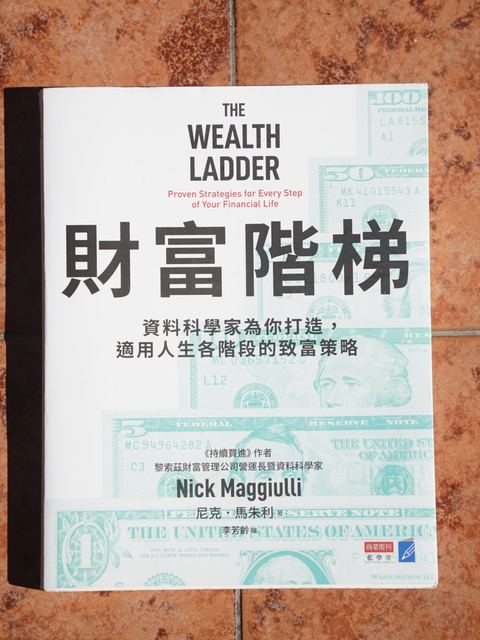
- Auteur américain de finances personnelles et data scientist ; directeur des opérations (COO) et data scientist chez Ritholtz Wealth Management
- Il tient le blog « Of Dollars And Data », qui analyse les finances personnelles par les données et teste depuis longtemps les idées reçues sur l'argent
- Son livre précédent, Just Keep Buying, a été un best-seller ; celui-ci prolonge son style fondé sur les données
Autres livresJust Keep Buying (2022)
Structure du livre
🔒 Arrive at Île de Pâques and visit the Sooty Tern to unlock this
Sail to Île de PâquesL'échelle de la richesse : six niveaux
L'auteur utilise le patrimoine net du foyer pour diviser la richesse en six niveaux, chacun dix fois supérieur au précédent. Son constat : avec 500 000 ou 400 000 dollars, on vit à peu près pareil ; pour que son mode de vie change nettement, la richesse doit en général croître d'un ordre de grandeur. Chaque niveau correspond aussi à une « liberté de dépense ».
- Niveau 1 : vivre d'un salaire à l'autre — patrimoine net inférieur à 10 000 dollars (environ 300 000 dollars taïwanais). Environ un cinquième des foyers américains s'y trouve ; une perte d'emploi ou une maladie peut suffire à plonger dans la difficulté.
- Niveau 2 : liberté au supermarché — de 10 000 à 100 000 dollars. On n'a plus à compter chaque centime au supermarché.
- Niveau 3 : liberté au restaurant — de 100 000 à 1 million. On peut commander ce qu'on veut sans regarder d'abord le prix. C'est le niveau le plus courant parmi les foyers américains.
- Niveau 4 : liberté de voyager — de 1 à 10 millions. On peut organiser ses voyages comme on veut, sans lésiner sur les vols ni les hôtels.
- Niveau 5 : liberté de logement — de 10 à 100 millions. On peut acheter la maison où l'on veut vivre.
- Niveau 6 : liberté d'impact — plus de 100 millions. On peut utiliser sa richesse pour influencer les autres et la société à grande échelle, par exemple par la philanthropie.
La composition du patrimoine varie aussi : en bas, surtout liquidités et voitures ; aux niveaux intermédiaires, principalement la résidence principale ; plus haut, comptes retraite et actions ; et tout en haut, surtout des participations dans des entreprises non cotées.
Deux règles pratiques : 0,01 % et 1 %
1. La règle des 0,01 % : ce qu'on peut dépenser sans réfléchir
Tout achat inférieur à un dix-millième (0,01 %) de son patrimoine net ne vaut pratiquement pas qu'on s'en préoccupe. Pour quelqu'un qui possède 100 000 dollars, un café à 10 dollars ne mérite pas qu'on s'inquiète ; pour un milliardaire, même une voiture à 100 000 dollars est de la menue monnaie. Les noms de « liberté de dépense » de chaque niveau viennent de cette règle.
Autrement dit : patrimoine net × 0,01 % ≈ ce qu'on peut dépenser chaque jour sans douleur. En dollars taïwanais, quelqu'un qui possède 5 millions n'a pas à hésiter devant un repas de moins de 500 et peut le considérer comme un petit plaisir quotidien. Plus la richesse est grande, plus ce montant grandit : les critères de dépense devraient se fonder sur la « richesse », pas seulement sur les « revenus ».
2. La règle des 1 % : l'argent qui vaut la peine d'être gagné
Si une occasion de gagner de l'argent peut augmenter votre patrimoine d'au moins 1 %, elle vaut le coup ; sinon, laissez-la passer.
- Aux niveaux bas : un petit boulot de quelques centaines de dollars dépasse déjà 1 % du patrimoine et vaut largement la peine
- Aux niveaux intermédiaires : les petits boulots comptent moins ; apprenez des compétences menant à des emplois mieux payés
- Aux niveaux élevés : le salaire seul atteint difficilement 1 % ; envisagez de posséder une entreprise ou des parts
Ensemble, ces deux règles rappellent que la même somme n'a pas du tout le même sens selon le niveau. En bas, les petites sommes valent l'effort ; en haut, marchander pour peu ou accepter de petits travaux est une perte de temps.
Que faire à chaque niveau
L'argument central du livre : la stratégie qui vous fait monter d'un barreau n'est généralement pas celle qui vous fera monter au suivant.
Niveau 1 : la sécurité d'abord
À ce niveau, il y a peu de dépenses à couper, donc augmenter ses revenus compte bien plus qu'épargner. L'essentiel est de se constituer une épargne de précaution et d'éviter les dettes à taux élevé, pour qu'un coup du sort ne vous ramène pas au point de départ.
Niveau 2 : investir en soi
À ce stade, l'investissement le plus rentable est votre propre capital humain : formation, certifications, compétences commerciales ou techniques, ou reconversion vers un métier au plafond plus élevé.
Niveau 3 : investir sérieusement
Une fois vos revenus stables, commencez à placer régulièrement de l'argent dans des actifs productifs de revenus, jusqu'à ce que leur rendement rattrape peu à peu votre salaire. À ce niveau, attention aussi aux grosses dépenses comme la maison et la voiture qui grignotent vos progrès.
Niveau 4 : entreprendre, ou lever le pied
Ici, les rendements de vos placements commencent à dépasser vos augmentations annuelles, mais l'épargne salariale ne suffit plus guère pour monter. Le livre calcule que même avec 1 million, en épargnant 100 000 dollars de plus par an à 5 % par an, il faudrait environ 23 ans pour atteindre 10 millions. Atteindre le niveau 5 exige généralement de détenir du capital, comme créer une entreprise ou en posséder des parts.
L'auteur admet aussi que pour la plupart des foyers du niveau 4, le choix rationnel pourrait être de « lever le pied » et de profiter de la vie.
Niveaux 5 et 6 : protéger sa richesse
L'accent passe de « l'attaque » à « la défense » : éviter une concentration excessive des actifs, éviter les grosses erreurs, et réfléchir à l'impact que sa richesse devrait laisser.
Probabilités et temps pour grimper
À partir de l'enquête américaine sur les finances des consommateurs (Survey of Consumer Finances), l'auteur suit les déplacements des foyers sur l'échelle et en tire des chiffres utiles :
- Sur 10 ans, les foyers américains ont environ deux fois plus de chances de monter que de descendre ; sur 20 ans, environ trois fois — le temps joue pour ceux qui continuent de construire
- Parmi les foyers partis du niveau 2, environ 44 % sont au niveau 3 au bout de 10 ans et environ 55 % au bout de 20 ans ; mais seulement 5 % environ atteignent le niveau 4 après 20 ans
- Parmi les foyers du niveau 4, seuls 8 % environ atteignent le niveau 5 en 20 ans ; la plupart restent sur place
- Le revenu médian des foyers passe d'environ 32 000 dollars au niveau 1 à environ 197 000 au niveau 4 et environ 4,3 millions au niveau 6
- L'âge médian des personnes possédant plus d'un million se situe dans la soixantaine — la richesse est surtout le fruit d'une longue accumulation
Autrement dit : les premiers niveaux sont à la portée de la plupart, mais plus on monte, plus la chance, le capital et le temps comptent.
Trois rappels pour grimper
- Augmenter ses revenus marche mieux qu'épargner à tout prix : il y a un plancher à ce que l'on peut économiser, mais pas de plafond à la croissance des revenus. Le vrai moteur de la richesse, ce sont les revenus, pas la capacité à réduire ses dépenses.
- Prenez soin de votre santé : un corps en bonne santé permet de travailler plus longtemps et donne plus d'années à vos actifs pour fructifier — un moyen concret de combler un retard d'épargne retraite.
- Lâchez votre ego : selon l'auteur, la chose la plus chère que possèdent les gens, c'est souvent leur « ego ». Imiter les dépenses du niveau supérieur pour sauver la face est une raison fréquente de stagnation.
Au-delà de la richesse : savoir quand c'est « assez »
La dernière partie du livre porte sur le rôle réel de l'argent dans la vie.
- L'argent est comme le sel : en juste quantité, il rend le reste de la vie plus savoureux, mais on ne peut pas le manger seul. Sans amis, famille et santé, l'argent seul n'aide pas beaucoup.
- Rendements décroissants du bonheur : passer de « en difficulté » à « ça va » augmente fortement le bien-être ; ensuite, chaque surplus de richesse apporte de moins en moins de bonheur. Les gens déjà heureux peuvent l'être davantage grâce à l'argent ; mais si l'on n'est ni pauvre ni heureux, plus d'argent n'aide généralement pas.
- Les objectifs reculent sans cesse : on s'habitue vite à un nouveau niveau de richesse et, une fois un objectif atteint, on s'en fixe un plus haut.
- Les niveaux élevés ont aussi un coût : plus on est riche, plus on soupçonne les motivations de ceux qui s'approchent ; les problèmes qui restent touchent souvent aux relations, à la santé et à l'esprit, que l'argent ne résout pas.
L'idéal que propose l'auteur : bâtir assez de richesse pour se sentir en sécurité, puis tourner son attention vers le temps, la santé, les relations et toutes les choses que l'argent ne peut pas acheter.
Le point de vue de Shang
D'autres notes de lecture
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Les livres de Shang
Guide du voyageur
Ce monde
La Mer des Livres compte 16 îles réelles, une par thème. Chaque bâtiment d'une île est un livre.
Ce que tu peux faire maintenant
- Touche une île sur la carte pour accoster
- Touche un bâtiment pour lire les notes sur ce livre
- Rencontrer Shang dans la cabane du conteur
Bientôt
- Chapitre 2 : devenir voyageur, naviguer sur ton navire, collectionner les badges de bâtiments, envoyer des bouteilles à la mer
- Chapitre 3 : coquillages, marché du port, dissiper le brouillard, classements
- Chapitre 4 : discussions privées avec d'autres voyageurs
Symboles
Registre de la cabane du conteur
Avant d'appareiller, Shang va enregistrer ton navire.