書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
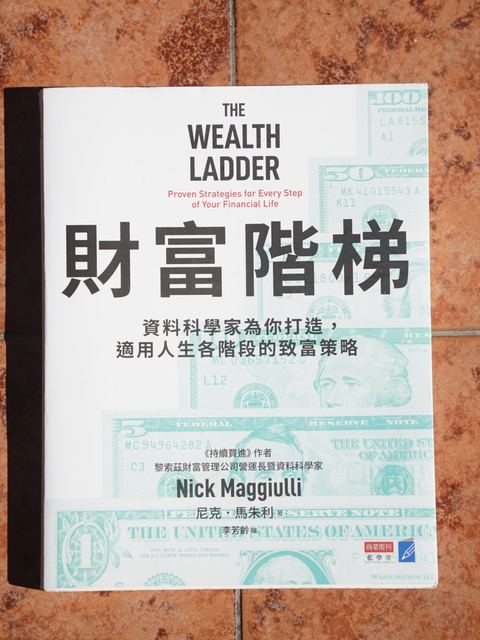
¿Para quién es este libro?
- Quien ha leído muchos libros de finanzas personales pero no sabe qué consejo encaja con su etapa actual
- Trabajadores que acaban de empezar a ahorrar y dudan entre «gastar menos o ganar más»
- Familias de clase media que ya tienen algo de patrimonio y quieren saber qué hacer después
- Lectores de Just Keep Buying que quieren entender mejor la relación entre riqueza y decisiones vitales
¿Quién es el autor?
- Escritor estadounidense de finanzas personales y científico de datos; director de operaciones (COO) y científico de datos en Ritholtz Wealth Management
- Lleva el blog «Of Dollars And Data», que analiza las finanzas personales con datos y pone a prueba desde hace años las creencias comunes sobre el dinero
- Su libro anterior, Just Keep Buying, fue un éxito de ventas; este continúa su estilo basado en datos
Otros librosJust Keep Buying (2022)
Estructura del libro
🔒 Arrive at Isla de Pascua and visit the Sooty Tern to unlock this
Sail to Isla de PascuaLa escalera de la riqueza: seis niveles
El autor usa el patrimonio neto del hogar para dividir la riqueza en seis niveles, cada uno diez veces el anterior. Su observación: quien tiene 500.000 dólares y quien tiene 400.000 viven de forma muy parecida; para que tu estilo de vida cambie de forma notable, normalmente tu riqueza tiene que crecer un orden de magnitud. Cada nivel corresponde además a una «libertad de gasto».
- Nivel 1: vivir al día: patrimonio neto inferior a 10.000 dólares (unos 300.000 dólares taiwaneses). Alrededor de una quinta parte de los hogares estadounidenses está aquí; un despido o una enfermedad pueden provocar apuros.
- Nivel 2: libertad en el supermercado: de 10.000 a 100.000 dólares. Ya no hay que mirar cada céntimo en el súper.
- Nivel 3: libertad en el restaurante: de 100.000 a 1 millón. Puedes pedir lo que quieras en un restaurante sin mirar antes el precio. Es el nivel más común entre los hogares estadounidenses.
- Nivel 4: libertad para viajar: de 1 a 10 millones. Puedes planear viajes a tu gusto sin escatimar en vuelos ni hoteles.
- Nivel 5: libertad de vivienda: de 10 a 100 millones. Puedes comprar la casa en la que quieres vivir.
- Nivel 6: libertad de impacto: más de 100 millones. Puedes usar tu riqueza para influir a gran escala en otros y en la sociedad, por ejemplo con la filantropía.
La composición del patrimonio también cambia según el nivel: abajo predominan el efectivo y los coches; en los niveles medios, sobre todo la vivienda propia; más arriba, cuentas de jubilación y acciones; y en la cima, sobre todo participaciones en empresas privadas.
Dos reglas prácticas: el 0,01% y el 1%
1. La regla del 0,01%: lo que puedes gastar sin pensar
Cualquier compra inferior a una diezmilésima (0,01%) de tu patrimonio neto básicamente no merece que te agobies. Para alguien con 100.000 dólares, un café de 10 no merece la preocupación; para un milmillonario, incluso un coche de 100.000 es calderilla. Los nombres de «libertad de gasto» de cada nivel salen de esta regla.
Dicho de otro modo: patrimonio neto × 0,01% ≈ lo que puedes gastar cada día sin dolor. En dólares taiwaneses, alguien con 5 millones no necesita dudar ante una comida de menos de 500 y puede tratarla como un pequeño placer cotidiano. Cuanto mayor es la riqueza, mayor es esta cantidad: el criterio de gasto debería basarse en la «riqueza», no solo en los «ingresos».
2. La regla del 1%: el dinero que merece la pena ganar
Si una oportunidad de ganar dinero puede aumentar tu patrimonio al menos un 1%, merece la pena; si no, déjala pasar.
- En los niveles bajos: un trabajo extra de unos cientos de dólares ya supera el 1% del patrimonio y vale mucho la pena
- En los niveles medios: los trabajos extra importan menos; aprende habilidades que lleven a empleos mejor pagados
- En los niveles altos: el sueldo apenas llega al 1%; plantéate tener un negocio o participaciones
Juntas, las dos reglas recuerdan que la misma cantidad significa cosas muy distintas según el nivel. Abajo, las sumas pequeñas merecen el esfuerzo; arriba, regatear por poco o aceptar trabajos pequeños es perder el tiempo.
Qué hacer en cada nivel
El argumento central del libro: la estrategia que te hace subir un peldaño no suele ser la que te sube al siguiente.
Nivel 1: primero, seguridad
Aquí hay poco gasto que recortar, así que aumentar los ingresos importa mucho más que ahorrar. La clave es crear un fondo de emergencia y evitar las deudas con intereses altos, para que un golpe de mala suerte no te devuelva al punto de partida.
Nivel 2: invierte en ti
En esta etapa, la inversión más rentable es tu propio capital humano: formación, certificaciones, habilidades comerciales, habilidades técnicas o cambiar a una carrera con más techo.
Nivel 3: invierte en serio
Cuando tus ingresos son estables, empieza a meter dinero de forma constante en activos que generen rentas, hasta que su rendimiento se acerque poco a poco a tu sueldo. En este nivel, cuidado también con que los grandes gastos como la casa y el coche se coman tu progreso.
Nivel 4: emprender o bajar el ritmo
Aquí la rentabilidad de las inversiones empieza a superar tus subidas salariales anuales, pero ahorrar del sueldo apenas te lleva más arriba. El libro calcula que, incluso con 1 millón y ahorrando otros 100.000 al año al 5% anual, tardarías unos 23 años en llegar a 10 millones. Llegar al nivel 5 suele requerir tener participaciones, como emprender o poseer acciones de una empresa.
El autor admite también que para la mayoría de los hogares del nivel 4 la elección racional puede ser «levantar el pie del acelerador» y disfrutar de la vida.
Niveles 5 y 6: proteger la riqueza
El foco pasa del «ataque» a la «defensa»: evitar una concentración excesiva de activos, evitar grandes errores y pensar qué impacto debería dejar tu riqueza.
Probabilidades y tiempo para subir
Con la Encuesta de Finanzas del Consumidor de EE. UU., el autor sigue cómo se mueven los hogares por la escalera y llega a cifras útiles:
- En 10 años, los hogares estadounidenses tienen unas dos veces más probabilidades de subir que de bajar; en 20 años, unas tres veces: el tiempo juega a favor de quien sigue construyendo
- De los hogares que empiezan en el nivel 2, alrededor del 44% está en el nivel 3 a los 10 años y alrededor del 55% a los 20; pero solo un 5% llega al nivel 4 a los 20 años
- De los hogares del nivel 4, solo un 8% llega al nivel 5 en 20 años; la mayoría se queda donde está
- La mediana de ingresos del hogar sube de unos 32.000 dólares en el nivel 1 a unos 197.000 en el nivel 4 y unos 4,3 millones en el nivel 6
- La mediana de edad de quienes tienen más de 1 millón está en los sesenta: la riqueza es sobre todo el resultado de construir durante mucho tiempo
Es decir: los primeros niveles están al alcance de la mayoría, pero cuanto más arriba, más importan la suerte, las participaciones y el tiempo.
Tres recordatorios para subir
- Aumentar ingresos funciona mejor que ahorrar con esfuerzo: hay un límite a lo que puedes ahorrar, pero no hay techo para el crecimiento de los ingresos. El verdadero motor de la riqueza es el ingreso, no cuánto puedes recortar.
- Cuida tu salud: un cuerpo sano te permite trabajar más tiempo y da a tus activos más años para crecer: una forma práctica de cerrar el hueco del ahorro para la jubilación.
- Suelta el ego: el autor dice que lo más caro que tiene la gente suele ser su «ego». Copiar el gasto del nivel de arriba para aparentar es una razón habitual por la que la gente se estanca.
Más allá de la riqueza: saber cuándo es «suficiente»
La última parte del libro trata del papel que el dinero desempeña realmente en la vida.
- El dinero es como la sal: en su justa medida hace más sabroso el resto de la vida, pero no se puede comer solo. Sin amigos, familia y salud, el dinero por sí solo ayuda poco.
- Rendimientos decrecientes de la felicidad: pasar de «ir justo» a «estar bien» eleva mucho el bienestar; después, más riqueza trae cada vez menos felicidad. A quien ya es feliz, el dinero puede hacerle más feliz; pero si no eres pobre ni feliz, más dinero normalmente no ayuda.
- La meta siempre se mueve: la gente se adapta rápido a un nuevo nivel de riqueza y, al alcanzar una meta, se fija otra más alta.
- Los niveles altos también tienen costes: cuanto más rico eres, más sospechas de los motivos de quien se acerca; los problemas que quedan suelen ser de relaciones, salud y mente, que el dinero no resuelve.
El ideal que propone el autor: construye riqueza suficiente para sentirte seguro y luego dirige tu atención al tiempo, la salud, las relaciones y otras cosas que el dinero no puede comprar.
La opinión de Shang
Más notas de lectura
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.
Regístrate como viajero para abrir las botellas.
0 botellas

Shang
Los libros de Shang
Guía del viajero
Este mundo
El Mar de los Libros tiene 16 islas reales, una por cada tema. Cada edificio de una isla es un libro.
Lo que puedes hacer ahora
- Toca una isla en la carta para desembarcar
- Toca un edificio para leer las notas de ese libro
- Conoce a Shang en la cabaña del narrador
Próximamente
- Capítulo 2: regístrate como viajero, navega en tu barco, colecciona insignias de edificios y envía mensajes en botellas
- Capítulo 3: conchas, el mercado del puerto, disipar la niebla y clasificaciones
- Capítulo 4: chats privados con otros viajeros
Símbolos
Registro de la cabaña del narrador
Antes de zarpar, Shang registrará tu barco.