書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
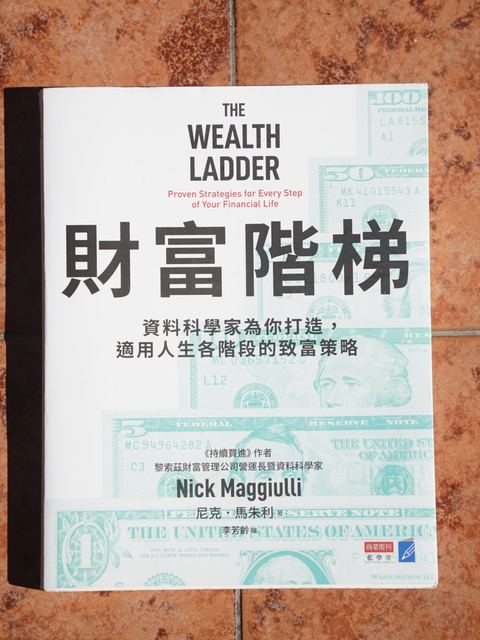
Für wen ist dieses Buch?
- Menschen, die viele Finanzratgeber gelesen haben, aber nicht sicher sind, welcher Rat zu ihrer aktuellen Phase passt
- Berufstätige, die gerade mit dem Sparen begonnen haben und zwischen „Ausgaben senken oder Einkommen erhöhen“ schwanken
- Familien der Mittelschicht, die etwas Vermögen aufgebaut haben und wissen wollen, was als Nächstes kommt
- Leser von Just Keep Buying, die mehr darüber verstehen wollen, wie Vermögen mit Lebensentscheidungen zusammenhängt
Wer ist der Autor?
- US-amerikanischer Finanzautor und Datenwissenschaftler; Chief Operating Officer (COO) und Datenwissenschaftler bei Ritholtz Wealth Management
- Betreibt den Blog „Of Dollars And Data“, der persönliche Finanzen mit Daten analysiert und gängige Geldbehauptungen seit Langem überprüft
- Sein vorheriges Buch Just Keep Buying war ein Bestseller; dieses Buch setzt seinen datengetriebenen Stil fort
Weitere BücherJust Keep Buying (2022)
Buchstruktur
🔒 Arrive at Osterinsel and visit the Sooty Tern to unlock this
Sail to OsterinselDie Vermögensleiter: sechs Stufen
Der Autor teilt Vermögen anhand des Haushaltsnettovermögens in sechs Stufen, jede zehnmal so groß wie die vorherige. Seine Beobachtung: Menschen mit 500.000 und 400.000 Dollar leben ziemlich gleich; damit sich der Lebensstil spürbar ändert, muss das Vermögen meist um eine Größenordnung wachsen. Jede Stufe entspricht auch einer Art „Ausgabenfreiheit“.
- Stufe 1: Von Gehalt zu Gehalt – Nettovermögen unter 10.000 Dollar (etwa 300.000 NT$). Etwa ein Fünftel der US-Haushalte steht hier; ein Jobverlust oder eine Krankheit kann zur Notlage führen.
- Stufe 2: Supermarktfreiheit – 10.000 bis 100.000 Dollar. Man muss im Supermarkt nicht mehr jeden Cent umdrehen.
- Stufe 3: Restaurantfreiheit – 100.000 bis 1 Million Dollar. Man kann im Restaurant bestellen, was man will, ohne vorher auf den Preis zu schauen. Das ist die häufigste Stufe der US-Haushalte.
- Stufe 4: Reisefreiheit – 1 Million bis 10 Millionen Dollar. Man kann Reisen nach Belieben planen, ohne bei Flügen und Hotels zu sparen.
- Stufe 5: Hausfreiheit – 10 Millionen bis 100 Millionen Dollar. Man kann das Haus kaufen, in dem man leben möchte.
- Stufe 6: Wirkungsfreiheit – über 100 Millionen Dollar. Man kann sein Vermögen nutzen, um andere und die Gesellschaft in großem Maßstab zu beeinflussen, etwa durch Philanthropie.
Auch die Zusammensetzung des Vermögens unterscheidet sich je nach Stufe: Unten sind es vor allem Bargeld und Autos; in der Mitte hauptsächlich das Eigenheim; weiter oben Altersvorsorgekonten und Aktien; und ganz oben vor allem private Unternehmensbeteiligungen.
Zwei praktische Regeln: 0,01 % und 1 %
1. Die 0,01-%-Regel: was man ohne Nachdenken ausgeben kann
Jeder Kauf unter einem Zehntausendstel (0,01 %) des Nettovermögens ist im Grunde kein Grübeln wert. Für jemanden mit 100.000 Dollar Nettovermögen lohnt sich bei einem Kaffee für 10 Dollar keine Sorge; für einen Milliardär ist selbst ein Auto für 100.000 Dollar Kleingeld. Die Namen der „Ausgabenfreiheit“ für jede Stufe stammen aus dieser Regel.
Anders gesagt: Nettovermögen × 0,01 % ≈ der Betrag, den man täglich schmerzfrei ausgeben kann. In Neuen Taiwan-Dollar muss jemand mit 5 Millionen NT$ Nettovermögen bei einer Mahlzeit unter 500 NT$ kaum zögern und kann sie als alltägliches kleines Vergnügen betrachten. Je höher das Vermögen, desto größer dieser Betrag – Ausgabenmaßstäbe sollten sich am „Vermögen“ orientieren, nicht nur am „Einkommen“.
2. Die 1-%-Regel: welches Geld sich zu verdienen lohnt
Wenn eine Verdienstmöglichkeit das Nettovermögen um mindestens 1 % erhöhen kann, lohnt sie sich; wenn nicht, lassen Sie sie.
- Auf unteren Stufen: Ein Nebenjob, der ein paar Hundert Dollar bringt, übersteigt bereits 1 % des Nettovermögens und lohnt sich sehr
- Auf mittleren Stufen: Nebenjobs zählen weniger; Fähigkeiten lernen, die zu besser bezahlten Stellen führen
- Auf höheren Stufen: Mit Gehalt allein erreicht man kaum 1 %; ein eigenes Unternehmen oder Beteiligungen erwägen
Zusammen erinnern die beiden Regeln daran, dass derselbe Geldbetrag auf verschiedenen Stufen völlig Verschiedenes bedeutet. Unten lohnt es sich, für kleine Summen zu arbeiten; oben ist es Verschwendung, Zeit mit Feilschen um Kleinbeträge oder kleinen Aufträgen zu verbringen.
Was auf jeder Stufe zu tun ist
Das zentrale Argument des Buches: Die Strategie, die einen eine Sprosse höher bringt, ist meist nicht die Strategie, die einen zur nächsten bringt.
Stufe 1: Sicherheit zuerst
Auf dieser Stufe gibt es wenig zu kürzen, daher ist Einkommen zu steigern weit wichtiger als Sparen. Der Fokus liegt auf einem Notgroschen und dem Vermeiden hochverzinster Schulden, damit ein Schicksalsschlag einen nicht an den Anfang zurückwirft.
Stufe 2: In sich selbst investieren
In dieser Phase ist die renditestärkste Investition das eigene Humankapital: Bildung, Zertifikate, Verkaufsfähigkeiten, technische Fähigkeiten oder der Wechsel in einen Beruf mit höherer Obergrenze.
Stufe 3: Ernsthaft investieren
Sobald das Einkommen stabil ist, beginnt man, stetig Geld in ertragbringende Anlagen zu stecken, bis die Anlageerträge allmählich mit dem Gehalt Schritt halten. Auf dieser Stufe sollte man auch darauf achten, dass große Ausgaben wie Häuser und Autos den Fortschritt nicht auffressen.
Stufe 4: Gründen oder bewusst langsamer machen
Hier übersteigen die Anlageerträge die jährlichen Gehaltserhöhungen, aber Sparen aus dem Gehalt bringt einen kaum höher. Das Buch rechnet vor: Selbst mit 1 Million Dollar und jährlich weiteren 100.000 Dollar Ersparnis bei 5 % Jahresrendite dauert es etwa 23 Jahre bis zu 10 Millionen Dollar. Stufe 5 erfordert meist Unternehmensbeteiligungen, etwa eine Gründung oder Firmenanteile.
Der Autor räumt auch ein, dass für die meisten Haushalte auf Stufe 4 die vernünftige Wahl sein kann, „den Fuß vom Gas zu nehmen“ und das Leben zu genießen.
Stufen 5 und 6: Vermögen schützen
Der Fokus verschiebt sich von „Angriff“ zu „Verteidigung“: übermäßig konzentrierte Anlagen vermeiden, große Fehler vermeiden und darüber nachdenken, welche Wirkung das eigene Vermögen hinterlassen soll.
Chancen und Zeit des Aufstiegs
Anhand des US Survey of Consumer Finances verfolgt der Autor, wie sich Haushalte auf der Leiter bewegen, und kommt zu einigen nützlichen Zahlen:
- Über 10 Jahre steigen US-Haushalte etwa doppelt so wahrscheinlich auf wie ab; über 20 Jahre etwa dreimal so wahrscheinlich – die Zeit ist auf der Seite derer, die weiter aufbauen
- Von den Haushalten, die auf Stufe 2 beginnen, sind nach 10 Jahren etwa 44 % auf Stufe 3, nach 20 Jahren etwa 55 %; aber nur etwa 5 % erreichen nach 20 Jahren Stufe 4
- Von den Haushalten auf Stufe 4 erreichen nur etwa 8 % innerhalb von 20 Jahren Stufe 5; die meisten bleiben, wo sie sind
- Das mittlere Haushaltseinkommen steigt von etwa 32.000 Dollar auf Stufe 1 über etwa 197.000 Dollar auf Stufe 4 bis zu etwa 4,3 Millionen Dollar auf Stufe 6
- Das Medianalter der Menschen mit über 1 Million Dollar Vermögen liegt in den 60ern – Vermögen ist meist das Ergebnis langen Aufbaus
Anders gesagt: Die ersten Stufen sind für die meisten erreichbar, aber je höher man kommt, desto mehr zählen Glück, Beteiligungen und Zeit.
Drei Hinweise für den Aufstieg
- Einkommen steigern wirkt besser als eisernes Sparen: Wie viel man sparen kann, hat eine Untergrenze, Einkommenswachstum aber keine Obergrenze. Der eigentliche Motor des Vermögens ist das Einkommen, nicht wie tief man seine Ausgaben drücken kann.
- Auf die Gesundheit achten: Ein gesunder Körper lässt einen länger arbeiten und gibt dem Vermögen mehr Jahre für den Zinseszins – ein praktischer Weg, eine Lücke in der Altersvorsorge zu schließen.
- Das Ego loslassen: Der Autor sagt, das teuerste, was Menschen besitzen, sei oft ihr „Ego“. Die Ausgaben der nächsthöheren Stufe zu kopieren, um das Gesicht zu wahren, ist ein häufiger Grund, warum Menschen stecken bleiben.
Jenseits des Vermögens: wissen, wann es „genug“ ist
Der letzte Teil des Buches handelt davon, welche Rolle Geld im Leben eigentlich spielt.
- Geld ist wie Salz: Die richtige Menge macht den Rest des Lebens schmackhafter, aber allein kann man es nicht essen. Ohne Freunde, Familie und Gesundheit hilft Geld für sich genommen wenig.
- Abnehmender Glücksertrag: Der Schritt von „finanziell kämpfend“ zu „es geht“ steigert das Wohlbefinden enorm; danach bringt mehr Vermögen immer weniger Glück. Wer schon glücklich ist, den kann Geld glücklicher machen; wer aber weder arm noch glücklich ist, dem hilft mehr Geld meist nicht.
- Die Torpfosten verschieben sich: Menschen gewöhnen sich schnell an ein neues Vermögensniveau, und ist ein Ziel erreicht, setzen sie ein höheres.
- Höhere Stufen haben auch Kosten: Je reicher man ist, desto mehr misstraut man den Motiven der Menschen, die einem nahekommen; die verbleibenden Probleme betreffen oft Beziehungen, Gesundheit und Psyche, die Geld nicht lösen kann.
Das Ideal des Autors: genug Vermögen aufbauen, um sich sicher zu fühlen, und dann die Aufmerksamkeit auf Zeit, Gesundheit, Beziehungen und andere Dinge richten, die man nicht kaufen kann.
Shangs Sichtweise
Weitere Lesenotizen
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shangs Bücher
Leitfaden für Reisende
Diese Welt
Das Meer der Bücher hat 16 echte Inseln, eine für jedes Thema. Jedes Gebäude auf einer Insel ist ein Buch.
Was du jetzt tun kannst
- Tippe auf der Seekarte auf eine Insel, um an Land zu gehen
- Tippe auf ein Gebäude, um die Notizen zu diesem Buch zu lesen
- Triff Shang in der Hütte des Erzählers
Demnächst
- Kapitel 2: als Reisender registrieren, mit deinem Schiff segeln, Gebäude-Abzeichen sammeln, Flaschenpost verschicken
- Kapitel 3: Muscheln, der Hafenmarkt, den Nebel lichten, Bestenlisten
- Kapitel 4: private Chats mit anderen Reisenden
Symbole
Anmeldung in der Hütte des Erzählers
Bevor du in See stichst, registriert Shang dein Schiff.