書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
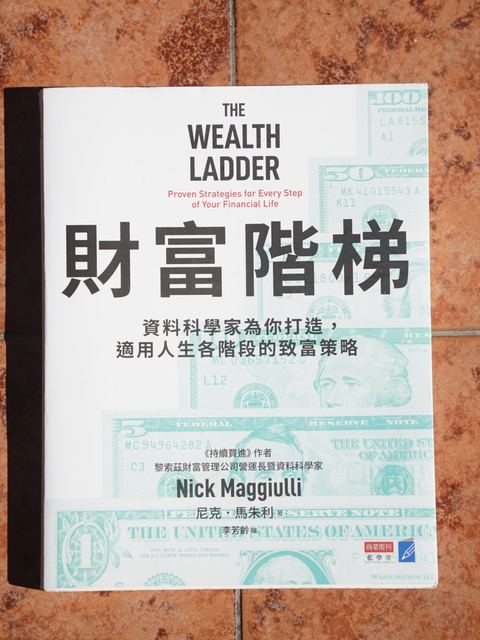
বইটি কাদের জন্য?
- যাঁরা অনেক ব্যক্তিগত অর্থ-ব্যবস্থাপনার বই পড়েছেন কিন্তু নিশ্চিত নন কোন পরামর্শ তাঁদের বর্তমান পর্যায়ে খাটে
- যে চাকরিজীবীরা সবে সঞ্চয় শুরু করেছেন এবং «খরচ কমাব না আয় বাড়াব» এই দ্বিধায় আছেন
- কিছু সম্পদ গড়ে তোলা মধ্যবিত্ত পরিবার যারা জানতে চায় এরপর কী করবে
- Just Keep Buying-এর পাঠক যাঁরা সম্পদ ও জীবনের সিদ্ধান্তের সম্পর্ক আরও বুঝতে চান
লেখক কে?
- একজন মার্কিন ব্যক্তিগত অর্থ-বিষয়ক লেখক ও ডেটা বিজ্ঞানী; Ritholtz Wealth Management-এর প্রধান পরিচালন কর্মকর্তা (COO) ও ডেটা বিজ্ঞানী
- ব্লগ «Of Dollars And Data» পরিচালনা করেন, যেখানে তথ্য দিয়ে ব্যক্তিগত অর্থ বিশ্লেষণ করেন এবং দীর্ঘদিন ধরে টাকা নিয়ে প্রচলিত দাবিগুলো যাচাই করে আসছেন
- তাঁর আগের বই Just Keep Buying বেস্টসেলার হয়েছিল; এই বইটি তাঁর তথ্যনির্ভর শৈলী অব্যাহত রেখেছে
অন্যান্য বইJust Keep Buying (2022)
বইয়ের কাঠামো
🔒 Arrive at ইস্টার দ্বীপ and visit the Sooty Tern to unlock this
Sail to ইস্টার দ্বীপসম্পদের সিঁড়ি: ছয়টি স্তর
লেখক পরিবারের নিট সম্পদ দিয়ে সম্পদকে ছয়টি স্তরে ভাগ করেন, প্রতিটি আগেরটির দশ গুণ। তাঁর পর্যবেক্ষণ: যাঁদের 5 লাখ ডলার আর যাঁদের 4 লাখ ডলার আছে, তাঁদের জীবনযাপন প্রায় একই; জীবনধারায় লক্ষণীয় পরিবর্তন আনতে সাধারণত সম্পদকে এক মাত্রা বাড়তে হয়। প্রতিটি স্তর একটি করে «খরচের স্বাধীনতা»-র সঙ্গেও মেলে।
- স্তর 1: মাস থেকে মাস: নিট সম্পদ 10,000 ডলারের কম (প্রায় 3 লাখ নতুন তাইওয়ান ডলার)। মার্কিন পরিবারগুলোর প্রায় এক-পঞ্চমাংশ এখানে; একবার চাকরি হারানো বা অসুস্থতা কষ্টের দিকে ঠেলে দিতে পারে।
- স্তর 2: মুদিবাজারের স্বাধীনতা: 10,000 থেকে 1 লাখ ডলার। সুপারমার্কেটে আর পয়সা গুনে চলতে হয় না।
- স্তর 3: রেস্তোরাঁর স্বাধীনতা: 1 লাখ থেকে 10 লাখ ডলার। রেস্তোরাঁয় দাম না দেখেই যা খুশি অর্ডার করতে পারেন। মার্কিন পরিবারগুলোর মধ্যে এটিই সবচেয়ে সাধারণ স্তর।
- স্তর 4: ভ্রমণের স্বাধীনতা: 10 লাখ থেকে 1 কোটি ডলার। বিমান ও হোটেলে কার্পণ্য না করে ইচ্ছেমতো ভ্রমণের পরিকল্পনা করতে পারেন।
- স্তর 5: বাড়ির স্বাধীনতা: 1 কোটি থেকে 10 কোটি ডলার। যে বাড়িতে থাকতে চান তা কিনতে পারেন।
- স্তর 6: প্রভাবের স্বাধীনতা: 10 কোটি ডলারের বেশি। সম্পদ দিয়ে অন্যদের ও সমাজকে বড় পরিসরে প্রভাবিত করতে পারেন, যেমন জনহিতৈষী কাজের মাধ্যমে।
স্তরভেদে সম্পদের গঠনও আলাদা: নিচের স্তরে মূলত নগদ ও গাড়ি; মাঝের স্তরে প্রধানত পারিবারিক বাড়ি; আরও ওপরে অবসর অ্যাকাউন্ট ও শেয়ার; আর একেবারে শীর্ষে মূলত বেসরকারি ব্যবসার মালিকানা।
দুটি ব্যবহারিক নিয়ম: 0.01% ও 1%
1. 0.01% নিয়ম: না ভেবেই যা খরচ করতে পারেন
নিট সম্পদের দশ হাজার ভাগের এক ভাগের (0.01%) কম যেকোনো কেনাকাটা নিয়ে মূলত মাথা ঘামানোর দরকার নেই। যাঁর নিট সম্পদ 1 লাখ ডলার, তাঁর জন্য 10 ডলারের কফি নিয়ে দুশ্চিন্তার কিছু নেই; একজন বিলিয়নেয়ারের জন্য 1 লাখ ডলারের গাড়িও খুচরো পয়সা। প্রতিটি স্তরের «খরচের স্বাধীনতা»-র নামগুলো এই নিয়ম থেকেই এসেছে।
অন্যভাবে বললে: নিট সম্পদ × 0.01% ≈ প্রতিদিন কষ্ট ছাড়া যতটা খরচ করতে পারেন। নতুন তাইওয়ান ডলারে, যাঁর নিট সম্পদ 50 লাখ, তিনি 500-এর কম দামের খাবার নিয়ে মূলত দ্বিধা না করে একে দৈনন্দিন ছোট আনন্দ হিসেবে নিতে পারেন। সম্পদ যত বেশি, এই অঙ্কও তত বড়; খরচের মানদণ্ড শুধু «আয়» নয়, «সম্পদ»-এর ভিত্তিতে হওয়া উচিত।
2. 1% নিয়ম: কোন টাকা আয় করার যোগ্য
কোনো আয়ের সুযোগ যদি আপনার নিট সম্পদ অন্তত 1% বাড়াতে পারে, তবে তা করার যোগ্য; না পারলে ছেড়ে দিন।
- নিচের স্তরে: কয়েকশো ডলারের পার্শ্ব-কাজই নিট সম্পদের 1% ছাড়িয়ে যায় এবং খুবই লাভজনক
- মাঝের স্তরে: পার্শ্ব-কাজের গুরুত্ব কমে; এমন দক্ষতা শিখুন যা বেশি বেতনের চাকরির দিকে নিয়ে যায়
- ওপরের স্তরে: শুধু বেতনে 1%-এ পৌঁছানো কঠিন; ব্যবসা বা মালিকানার অংশীদারত্বের কথা ভাবুন
দুটি নিয়ম মিলে পাঠকদের মনে করিয়ে দেয়, একই অঙ্কের টাকা ভিন্ন স্তরে সম্পূর্ণ ভিন্ন অর্থ বহন করে। নিচের স্তরে ছোট অঙ্কও পরিশ্রমের যোগ্য; ওপরের স্তরে ছোট অঙ্ক নিয়ে দর-কষাকষি বা ছোট কাজ নিয়ে সময় ব্যয় করা অপচয়।
প্রতিটি স্তরে কী করবেন
বইটির কেন্দ্রীয় যুক্তি: যে কৌশল আপনাকে এক ধাপ ওপরে তোলে, তা সাধারণত পরের ধাপে তোলার কৌশল নয়।
স্তর 1: নিরাপত্তা আগে
এই স্তরে কমানোর মতো খরচ খুব কম, তাই সঞ্চয়ের চেয়ে আয় বাড়ানো অনেক বেশি গুরুত্বপূর্ণ। মনোযোগ জরুরি তহবিল গড়া ও উচ্চ সুদের ঋণ এড়ানোয়, যাতে একটি দুর্ভাগ্য আপনাকে শুরুতে ফিরিয়ে না দেয়।
স্তর 2: নিজের মধ্যে বিনিয়োগ করুন
এই পর্যায়ে সবচেয়ে বেশি রিটার্নের বিনিয়োগ হলো আপনার নিজের মানব মূলধন: শিক্ষা, সনদ, বিক্রয়-দক্ষতা, কারিগরি দক্ষতা, বা আরও উঁচু সম্ভাবনার পেশায় চলে যাওয়া।
স্তর 3: গুরুত্ব দিয়ে বিনিয়োগ করুন
আয় স্থিতিশীল হলে নিয়মিতভাবে আয় উৎপাদনকারী সম্পদে টাকা রাখা শুরু করুন, যতক্ষণ না বিনিয়োগের রিটার্ন ধীরে ধীরে বেতনের সমান হয়ে ওঠে। এই স্তরে বাড়ি ও গাড়ির মতো বড় খরচ যেন অগ্রগতি খেয়ে না ফেলে সেদিকেও খেয়াল রাখুন।
স্তর 4: ব্যবসা শুরু করুন, অথবা গতি কমানো বেছে নিন
এখানে বিনিয়োগের রিটার্ন বার্ষিক বেতনবৃদ্ধিকে ছাড়াতে শুরু করে, কিন্তু বেতন থেকে সঞ্চয় করে আর ওপরে ওঠা কঠিন। বইটির হিসাবে, 10 লাখ ডলার নিয়েও প্রতি বছর আরও 1 লাখ ডলার সঞ্চয় করে বার্ষিক 5% রিটার্নে 1 কোটি ডলারে পৌঁছাতে প্রায় 23 বছর লাগবে। স্তর 5-এ পৌঁছাতে সাধারণত মালিকানার অংশীদারত্ব লাগে, যেমন ব্যবসা শুরু করা বা কোম্পানির শেয়ার ধরে রাখা।
লেখক এও স্বীকার করেন যে স্তর 4-এর বেশিরভাগ পরিবারের জন্য যৌক্তিক সিদ্ধান্ত হতে পারে «অ্যাক্সিলারেটর থেকে পা সরানো» এবং জীবন উপভোগ করা।
স্তর 5 ও 6: সম্পদ রক্ষা করুন
মনোযোগ «আক্রমণ» থেকে «রক্ষণে» সরে যায়: অতিমাত্রায় কেন্দ্রীভূত সম্পদ এড়ানো, বড় ভুল এড়ানো, এবং আপনার সম্পদ কী ধরনের প্রভাব রেখে যাবে তা নিয়ে ভাবা।
ওপরে ওঠার সম্ভাবনা ও সময়
মার্কিন ভোক্তা অর্থ জরিপ (Survey of Consumer Finances) ব্যবহার করে লেখক অনুসরণ করেন পরিবারগুলো সিঁড়িতে কীভাবে ওঠানামা করে, এবং কিছু কাজের সংখ্যায় পৌঁছান:
- 10 বছরে মার্কিন পরিবারগুলোর নিচে নামার চেয়ে ওপরে ওঠার সম্ভাবনা প্রায় দ্বিগুণ; 20 বছরে প্রায় তিনগুণ; সময় তাঁদের পক্ষে যাঁরা গড়ে তুলতে থাকেন
- স্তর 2 থেকে শুরু করা পরিবারগুলোর প্রায় 44% 10 বছর পর স্তর 3-এ, আর 20 বছর পর প্রায় 55%; কিন্তু 20 বছর পর মাত্র প্রায় 5% স্তর 4-এ পৌঁছায়
- স্তর 4-এর পরিবারগুলোর মাত্র প্রায় 8% 20 বছরের মধ্যে স্তর 5-এ পৌঁছায়; বেশিরভাগই একই জায়গায় থাকে
- পরিবারের মধ্যমা আয় স্তর 1-এ প্রায় 32,000 ডলার থেকে স্তর 4-এ প্রায় 1,97,000 ডলার, আর স্তর 6-এ প্রায় 43 লাখ ডলারে ওঠে
- 10 লাখ ডলারের বেশি সম্পদধারীদের মধ্যমা বয়স ষাটের কোঠায়; সম্পদ মূলত দীর্ঘ সময় ধরে গড়ে তোলার ফল
অর্থাৎ: প্রথম কয়েকটি স্তর বেশিরভাগ মানুষের নাগালে, কিন্তু যত ওপরে উঠবেন, ভাগ্য, মালিকানা ও সময় তত বেশি গুরুত্বপূর্ণ।
ওপরে ওঠার জন্য তিনটি স্মরণিকা
- কষ্ট করে সঞ্চয়ের চেয়ে আয় বাড়ানো বেশি কার্যকর: কতটা সঞ্চয় করা যায় তার একটা তলা আছে, কিন্তু আয়বৃদ্ধির কোনো ছাদ নেই। সম্পদের আসল ইঞ্জিন আয়, খরচ কতটা কমাতে পারেন তা নয়।
- স্বাস্থ্যের যত্ন নিন: সুস্থ শরীর আপনাকে বেশিদিন কাজ করতে দেয় এবং সম্পদকে চক্রবৃদ্ধির জন্য বেশি বছর দেয়; অবসর-সঞ্চয়ের ঘাটতি পূরণের একটি ব্যবহারিক উপায়।
- অহং ছেড়ে দিন: লেখক বলেন, মানুষের সবচেয়ে দামি সম্পদ প্রায়ই তাদের «অহং»। মুখ রক্ষার জন্য ওপরের স্তরের খরচ নকল করা মানুষের আটকে যাওয়ার একটি সাধারণ কারণ।
সম্পদের বাইরে: কখন «যথেষ্ট» তা জানা
বইয়ের শেষ অংশটি জীবনে টাকার আসল ভূমিকা নিয়ে।
- টাকা লবণের মতো: সঠিক পরিমাণে তা জীবনের বাকি সবকিছুকে আরও সুস্বাদু করে, কিন্তু একা খাওয়া যায় না। বন্ধু, পরিবার ও স্বাস্থ্য ছাড়া শুধু টাকা খুব একটা সাহায্য করে না।
- সুখের ক্রমহ্রাসমান প্রাপ্তি: «আর্থিক টানাপোড়েন» থেকে «মোটামুটি ভালো» অবস্থায় যাওয়া সুস্থতাবোধ নাটকীয়ভাবে বাড়ায়; তারপর বাড়তি সম্পদ ক্রমশ কম সুখ আনে। যাঁরা ইতিমধ্যে সুখী, টাকা তাঁদের আরও সুখী করতে পারে; কিন্তু আপনি যদি দরিদ্রও না হন, সুখীও না হন, বেশি টাকা সাধারণত সাহায্য করবে না।
- লক্ষ্যরেখা সরতে থাকে: মানুষ দ্রুত সম্পদের নতুন স্তরে অভ্যস্ত হয়ে যায়, আর একটি লক্ষ্য পূরণ হলে আরও উঁচু লক্ষ্য ঠিক করে।
- ওপরের স্তরেরও খরচ আছে: যত ধনী হবেন, কাছে আসা মানুষের উদ্দেশ্য নিয়ে তত সন্দেহ করবেন; বাকি সমস্যাগুলো প্রায়ই সম্পর্ক, স্বাস্থ্য ও মন নিয়ে, যা টাকায় মেটে না।
লেখকের প্রস্তাবিত আদর্শ: নিরাপদ বোধ করার মতো যথেষ্ট সম্পদ গড়ুন, তারপর মনোযোগ দিন সময়, স্বাস্থ্য, সম্পর্ক ও টাকায় কেনা যায় না এমন অন্য বিষয়গুলোতে।
Shang-এর মতামত
আরও বইয়ের সারাংশ
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shang-এর বই
যাত্রীর নির্দেশিকা
এই জগৎ
বইয়ের সাগরে আছে ১৬টি সত্যিকারের দ্বীপ, প্রতিটি বিষয়ের জন্য একটি। দ্বীপের প্রতিটি ভবন একটি বই।
এখন যা করতে পারেন
- তীরে নামতে মানচিত্রে কোনো দ্বীপে ট্যাপ করুন
- কোনো ভবনে ট্যাপ করে সেই বইয়ের নোট পড়ুন
- গল্পকারের কুটিরে Shang-এর সঙ্গে দেখা করুন
শীঘ্রই আসছে
- অধ্যায় ২: যাত্রী হিসেবে নিবন্ধন, নিজের জাহাজ চালানো, ভবন ব্যাজ সংগ্রহ, বোতলে বার্তা পাঠানো
- অধ্যায় ৩: ঝিনুক, বন্দরের বাজার, কুয়াশা সরানো, র্যাঙ্কিং
- অধ্যায় ৪: অন্য যাত্রীদের সঙ্গে ব্যক্তিগত আড্ডা
চিহ্ন
গল্পকারের কুটিরের নিবন্ধন
যাত্রার আগে Shang আপনার জাহাজ নিবন্ধন করবে।