書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language

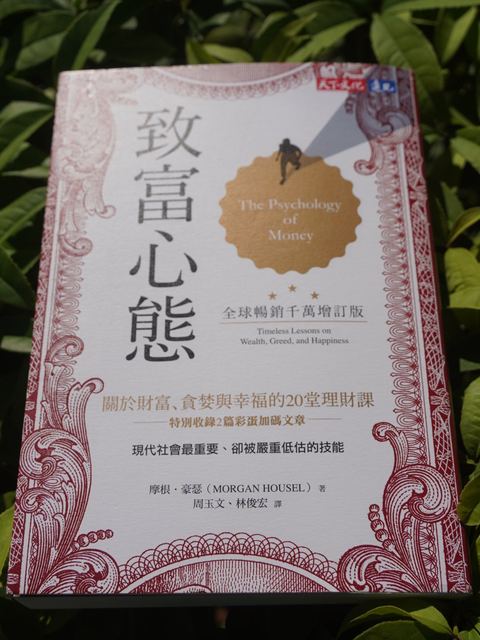
বইটি কাদের জন্য?
- যাঁরা অনেক বিনিয়োগ-কৌশল জানেন, তবু বাজার ওঠানামা করলে এমন সিদ্ধান্ত নেন যার জন্য পরে আফসোস হয়
- যে নবীনরা জটিল অর্থতত্ত্বে না ঢুকে টাকা নিয়ে দীর্ঘমেয়াদি বোধ গড়তে চান
- যাঁদের আয় ভালো, তবু সঞ্চয় করতে পারেন না এবং কখনো যথেষ্ট মনে হয় না
- যে পাঠকরা ভেবে দেখতে চান টাকা আসলে তাঁদের জন্য কী কেনা উচিত
লেখক কে?
- মার্কিন ভেঞ্চার ক্যাপিটাল প্রতিষ্ঠান Collaborative Fund-এর অংশীদার
- দ্য ওয়াল স্ট্রিট জার্নাল এবং ব্যক্তিগত অর্থ-বিষয়ক সাইট The Motley Fool-এর সাবেক কলামিস্ট
- সোসাইটি ফর অ্যাডভান্সিং বিজনেস এডিটিং অ্যান্ড রাইটিং (SABEW)-এর Best in Business পুরস্কার দুবার জিতেছেন, এবং নিউ ইয়র্ক টাইমসের সিডনি পুরস্কার পেয়েছেন
অন্যান্য বইSame as Ever (2023);The Art of Spending Money (2025)
বইয়ের কাঠামো
🔒 Arrive at ইস্টার দ্বীপ and visit the Toromiro Tree to unlock this
Sail to ইস্টার দ্বীপটাকা আচরণ, জ্ঞান নয়
লেখক শুরুতেই বলে দেন: টাকা নিয়ে ভালো করা আপনি কতটা বুদ্ধিমান তার সঙ্গে খুব একটা সম্পর্কিত নয়; মূল হলো আচরণ, আর আচরণ শেখানো কঠিন, বুদ্ধিমান মানুষও প্রায়ই ভুল করেন। তিনি দুজন মানুষের তুলনা করেন:
- রোনাল্ড রিড: পরিবারে প্রথম হাইস্কুল পাস, 25 বছর পেট্রল পাম্পে মেকানিক আর 17 বছর ডিপার্টমেন্ট স্টোরে ঝাড়ুদারের কাজ করেছেন, সারাজীবন নীরবে সঞ্চয় করে ব্লু-চিপ শেয়ার কিনেছেন। মৃত্যুর সময় প্রায় 80 লাখ ডলার রেখে যান: 20 লাখ সৎ-সন্তানদের আর 60 লাখ স্থানীয় হাসপাতাল ও গ্রন্থাগারকে।
- রিচার্ড ফুসকোন: হার্ভার্ড স্নাতক ও মেরিল লিঞ্চের সাবেক নির্বাহী, এগারো শয়নকক্ষের প্রাসাদে থাকতেন। সম্প্রসারণের জন্য বিপুল ঋণ তাঁকে দেউলিয়া করে, প্রায় সবকিছু হারান।
অন্য ক্ষেত্রে একজন ঝাড়ুদার শীর্ষ বিশেষজ্ঞকে হারাতে পারেন না; অর্থের জগতে তা ঘটে, কারণ ফলাফল নির্ধারণ করে ধৈর্য, সংযম ও মানসিকতা।
টাকা নিয়ে আমাদের ভাবনা: অভিজ্ঞতা, ভাগ্য ও «যথেষ্ট»
1. কেউ পাগল নয়
প্রত্যেকের টাকা নিয়ে দৃষ্টিভঙ্গি আসে তাঁর নিজস্ব অনন্য অভিজ্ঞতা থেকে। যেমন, 1970 সালে জন্মানোদের ক্ষেত্রে কৈশোর থেকে প্রাপ্তবয়স্ক হওয়া পর্যন্ত মার্কিন শেয়ার প্রায় 10 গুণ বেড়েছিল; 1950 সালে জন্মানোদের ক্ষেত্রে একই বয়সে মূল্যস্ফীতির পর শেয়ারবাজার প্রায় বাড়েইনি। স্বভাবতই «শেয়ার» নিয়ে দুজনের সহজাত বোধ সম্পূর্ণ আলাদা। আপনি যা অভিজ্ঞতা করেছেন তা পৃথিবীর অতি ক্ষুদ্র একটি অংশ, তবু পৃথিবী কীভাবে চলে সে ছবিতে তা-ই প্রাধান্য পায়।
2. ভাগ্য ও ঝুঁকি
ভাগ্য ও ঝুঁকি একই জিনিসের দুই পিঠ। বিল গেটস পড়েছিলেন লেকসাইড স্কুলে, তখন বিশ্বের হাতে গোনা যে কয়টি হাইস্কুল শিক্ষার্থীদের কম্পিউটার ব্যবহার করতে দিত তার একটি; তাঁর বন্ধু কেন্ট ইভান্স সমান মেধাবী ছিলেন কিন্তু হাইস্কুলেই পর্বতারোহণ দুর্ঘটনায় মারা যান এবং কখনো মাইক্রোসফটের সহ-প্রতিষ্ঠাতা হওয়ার সুযোগ পাননি। সাফল্য ও ব্যর্থতা বিচারের সময় মনে রাখুন, প্রতিটি ফল পরিশ্রম থেকে আসে না, আর প্রতিটি ব্যর্থতা খারাপ সিদ্ধান্ত থেকে আসে না।
3. কখনো যথেষ্ট নয়
লেখক জোসেফ হেলারকে যখন বলা হলো এক হেজ ফান্ড ম্যানেজার এক দিনে যা আয় করেন তা Catch-22 থেকে তাঁর সারাজীবনের আয়ের চেয়ে বেশি, তিনি উত্তর দিলেন, তাঁর এমন কিছু আছে যা ওই ম্যানেজারের কখনো হবে না: «যথেষ্ট»। কী যথেষ্ট তা না জানলে আপনার যা আছে ও যা প্রয়োজন, তা এমন কিছুর জন্য ঝুঁকিতে ফেলেন যার আসলে প্রয়োজন নেই। সামাজিক তুলনাই সবচেয়ে বড় ফাঁদ, কারণ ছাদ সবসময় আরও উঁচু।
চক্রবৃদ্ধি, ধনী হওয়া ও ধনী থাকা
1. বিভ্রান্তিকর চক্রবৃদ্ধি
ওয়ারেন বাফেটের 8,450 কোটি ডলারের সম্পদের 8,150 কোটিই জমেছে 65 বছর বয়সের পর। তাঁর রহস্য শুধু বিনিয়োগ-দক্ষতা নয়, বরং 10 বছর বয়সে শুরু করে 70 বছরেরও বেশি সময় লেগে থাকা। তুলনায়, কোয়ান্ট কিংবদন্তি জিম সাইমনস বছরে প্রায় 66% রিটার্ন পেয়েছেন, কিন্তু 50 বছর বয়সে শুরু করায় তাঁর সম্পদ বাফেটের চেয়ে অনেক কম। ভালো বিনিয়োগ মানে সর্বোচ্চ রিটার্ন পাওয়া নয়, বরং মোটামুটি ভালো রিটার্ন পাওয়া যা সবচেয়ে দীর্ঘ সময় ধরে রাখতে পারবেন।
2. ধনী হওয়া বনাম ধনী থাকা
টাকা আয় করতে ঝুঁকি ও আশাবাদ লাগে; টাকা ধরে রাখতে লাগে বিনয় ও ভয়। সবচেয়ে গুরুত্বপূর্ণ হলো «টিকে থাকা»: যাই ঘটুক, খেলা থেকে ছিটকে যাবেন না, যাতে চক্রবৃদ্ধি কাজ করে যেতে পারে। লেখক «একটু সন্দেহবাতিক মেশানো আশাবাদ»-এর মানসিকতা সুপারিশ করেন: দীর্ঘমেয়াদে আশাবাদী, আর যে স্বল্পমেয়াদি বিষয় আপনাকে মুছে দিতে পারে তার ব্যাপারে সতর্ক।
3. লেজের দিক, আপনার জয়
অল্প কয়েকটি ঘটনাই বেশিরভাগ ফল নির্ধারণ করে। Russell 3000 সূচক 1980 থেকে প্রায় 73 গুণ বেড়েছে, কিন্তু এর প্রায় 40% কোম্পানি কার্যত ব্যর্থ হয়েছে, আর প্রায় 7% অসাধারণ পারফর্মার সামগ্রিক রিটার্ন বহন করেছে। বাফেট জীবনে শত শত শেয়ারের মালিক ছিলেন, তবু তাঁর বেশিরভাগ সম্পদ এসেছে প্রায় 10টি থেকে। তাই অর্ধেক সময় ভুল হয়েও সফল হতে পারেন, যতক্ষণ অল্প কয়েকটি বড় জয়ী বিনিয়োগ কাজ করার সুযোগ পায়।
টাকার সর্বোচ্চ মূল্য: স্বাধীনতা ও অদৃশ্য সম্পদ
1. স্বাধীনতা
টাকার দেওয়া সবচেয়ে বড় লভ্যাংশ হলো নিজের সময়ের ওপর নিয়ন্ত্রণ: প্রতি সকালে উঠে বলতে পারা «আজ আমি যা খুশি করতে পারি»। গবেষণা দেখায়, জীবনের ওপর নিয়ন্ত্রণের অনুভূতি আয়ের মতো বস্তুগত কারণের চেয়ে সুখের ভালো পূর্বাভাস দেয়।
2. গাড়ির মানুষের প্যারাডক্স
কাউকে দামি গাড়ি চালাতে দেখলে আমরা কদাচিৎ ভাবি «মানুষটা দারুণ»; ভাবি «গাড়িটা আমার হলে লোকে আমাকে দারুণ ভাবত»। বিলাসবহুল গাড়ি ও প্রাসাদ দিয়ে সম্মান জেতার চেষ্টা সাধারণত প্রত্যাশার চেয়ে কম কাজ করে; বিনয়, দয়া ও সহমর্মিতা বেশি সম্মান এনে দেয়।
3. সম্পদ হলো যা দেখা যায় না
«ধনী» মানে দৃশ্যমান আয় ও খরচ; «সম্পদ» মানে যে টাকা খরচ হয়নি: যে বিলাসবহুল গাড়ি কেনা হয়নি, যে হীরা বদলানো হয়নি, যে বিকল্প এখনো জিনিসে রূপান্তরিত হয়নি। অদৃশ্য বলেই প্রকৃত সম্পদশালীদের কাছ থেকে শেখা কঠিন।
4. সঞ্চয় করুন
সম্পদ গড়া আয় বা বিনিয়োগ-রিটার্নের চেয়ে সঞ্চয়ের হারের ওপর বেশি নির্ভর করে। সঞ্চয়ের জন্য নির্দিষ্ট লক্ষ্য লাগে না; সঞ্চয় আপনাকে অপ্রত্যাশিত ঘটনা ও সুযোগের মুখোমুখি হওয়ার নমনীয়তা দেয়। একটা নির্দিষ্ট আয়ের পর আসলে যা প্রয়োজন তা কেবল আপনার অহংয়ের নিচে থাকা অংশটুকু; জিনিসের প্রতি আকাঙ্ক্ষা কমানো আয় বাড়ানোর চেয়ে সহজ।
অনিশ্চয়তার মুখোমুখি: যুক্তিসঙ্গত, চমক! ও ভুলের জায়গা
1. যুক্তিসঙ্গত > যুক্তিবাদী
টাকার সিদ্ধান্তে স্প্রেডশিটের সবচেয়ে যুক্তিবাদী উত্তরের লক্ষ্য রাখতে হবে না, বরং এমন যুক্তিসঙ্গত উত্তর যা দীর্ঘমেয়াদে মেনে চলতে পারবেন। যেমন, কৌতূহল মেটাতে অল্প টাকায় শেয়ার বাছাই, বা «ভবিষ্যতের আফসোস কমানো»-র জন্য নেওয়া সিদ্ধান্ত স্প্রেডশিটে সর্বোত্তম না-ও হতে পারে, কিন্তু যদি তা আপনাকে দীর্ঘমেয়াদে বাজারে রাখে এবং ধসের সময় সব বেচে দেওয়া থেকে বিরত রাখে, তবে তা ভালো সিদ্ধান্ত।
2. চমক!
ইতিহাস একের পর এক চমকের ধারা। বিশ শতককে সবচেয়ে বেশি রূপ দেওয়া ঘটনাগুলো, মহামন্দা, দ্বিতীয় বিশ্বযুদ্ধ, ইন্টারনেটের জন্ম, 9/11, প্রায় কেউই আগে থেকে বলতে পারেননি। অতীত দিয়ে ভবিষ্যৎ আন্দাজে সাবধান; সবচেয়ে গুরুত্বপূর্ণ ঘটনাগুলো প্রায়ই এমন যা আগে কখনো ঘটেনি।
3. ভুলের জায়গা
বেঞ্জামিন গ্রাহামের «নিরাপত্তার মার্জিন» ধার করে: আপনার পরিকল্পনা নিজেই ভুল হতে পারে, তার জন্য প্রস্তুত থাকুন। প্রশ্নটা «আমার স্প্রেডশিট কি 30% পতন সামলাতে পারবে?» নয়, বরং «আমি কি মানসিকভাবে তা সামলাতে পারব?» 2008 সালের আর্থিক সংকটে যাঁরা ছিটকে গিয়েছিলেন, তাঁরা পরের সস্তা সুযোগগুলো হারিয়েছেন।
4. আপনি বদলাবেন
মানুষ নিজে কতটা বদলাবে তা কম করে আন্দাজ করে, মনোবিজ্ঞানীরা যাকে বলেন «ইতিহাসের সমাপ্তির বিভ্রম»। তরুণ বয়সে ঠিক করা লক্ষ্য পরে আপনার চাওয়া না-ও হতে পারে; চরম আর্থিক পরিকল্পনা এড়িয়ে চলুন, মত বদলানো মেনে নিন, আর ডুবে যাওয়া খরচের কাছে জিম্মি হবেন না।
বাজারের মূল্য, গল্প ও হতাশাবাদ
1. কিছুই বিনামূল্যে নয়
বিনিয়োগ-রিটার্নের মূল্য হলো অস্থিরতা, ভয় ও সন্দেহ। যেমন, নেটফ্লিক্স 2002 থেকে 2018 সালে প্রায় 35,000% বেড়েছে, তবু সেই সময়ের প্রায় 94% লেনদেন-দিবসে আগের সর্বোচ্চের নিচে লেনদেন হয়েছে। লেখক বাজারের অস্থিরতাকে জরিমানা নয়, একটি ফি হিসেবে দেখার পরামর্শ দেন: তা পরিশোধ করেই দীর্ঘমেয়াদি রিটার্ন পাওয়া যায়।
2. আপনি আর আমি
বুদবুদ প্রায়ই তৈরি হয় কারণ স্বল্পমেয়াদি ট্রেডার আর দীর্ঘমেয়াদি বিনিয়োগকারী আলাদা খেলা খেলেন, তবু একে অপরের দাম দেখে সংকেত নেন। আপনি কোন খেলা খেলছেন সে বিষয়ে স্পষ্ট থাকুন, আর ভিন্ন সময়দিগন্তের মানুষের দ্বারা প্রভাবিত হবেন না।
3. হতাশাবাদের প্রলোভন
হতাশাবাদ আশাবাদের চেয়ে বেশি বুদ্ধিমান শোনায় এবং বেশি মনোযোগ পায়: বাজার 1% বাড়লে ছোট খবর, কিন্তু 1% কমলে লাল শিরোনাম। অগ্রগতি ধীরে জমে আর বিপর্যয় দ্রুত ঘটে, তাই খারাপ খবর ভালো খবরের চেয়ে সহজে চোখে পড়ে।
4. যখন যা খুশি বিশ্বাস করবেন
মানুষ সেই গল্প বিশ্বাস করে যা সত্যি হোক বলে চায়। 2018 পর্যন্ত 10 বছরে প্রায় 85% সক্রিয়ভাবে পরিচালিত ফান্ড বাজারের চেয়ে খারাপ করেছে, তবু বিপুল অর্থ সেগুলোতে ঢুকেছে। পৃথিবী সম্পর্কে আমাদের বোঝাপড়া অসম্পূর্ণ, কিন্তু আমরা নিজেরাই একটি সম্পূর্ণ গল্প দিয়ে ফাঁক ভরাট করি।
শিক্ষা ও লেখকের স্বীকারোক্তি
লেখক কয়েকটি সহজ নীতি দিয়ে শেষ করেন:
- সব ভালো চললে বিনয়ী থাকুন, আর খারাপ হলে ক্ষমাশীল ও সহমর্মী হোন
- কম অহং, বেশি সম্পদ
- এমনভাবে টাকা সামলান যাতে রাতে ভালো ঘুম হয়
- সময়দিগন্ত বাড়ান, এটিই সবচেয়ে শক্তিশালী বিনিয়োগ-হাতিয়ার
- মেনে নিন অনেক কিছু ভুল হবে; অল্প কয়েকটি ঠিক হলেও সাফল্য আসতে পারে
- টাকা দিয়ে নিজের সময়ের ওপর নিয়ন্ত্রণ কিনুন
- আরও সদয় হোন, আর কম জাঁকজমক দেখান
- সঞ্চয় করুন, শুধু সঞ্চয়ের জন্যই
- অস্থিরতার মূল্য দিন, তা দেওয়ার যোগ্য
- যে চরম সিদ্ধান্ত আপনাকে খেলা থেকে ছিটকে দিতে পারে তা এড়িয়ে চলুন
«স্বীকারোক্তি» অংশে লেখক নিজের পরিবারের পদ্ধতি জানান: স্বাধীনতার লক্ষ্য, আয়ের চেয়ে কম খরচে জীবনযাপন, বাফার হিসেবে সম্পদের প্রায় 20% নগদে রাখা (সাধারণ পরামর্শের চেয়ে বেশি), আর বাকিটা দীর্ঘমেয়াদে কম খরচের ইনডেক্স ফান্ডে বিনিয়োগ। তিনি স্বীকার করেন এটি সবচেয়ে যুক্তিবাদী পদ্ধতি নয়, কিন্তু তাঁর জন্য সবচেয়ে যুক্তিসঙ্গত।
Shang-এর মতামত
আরও বইয়ের সারাংশ
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
Shang-এর বই
যাত্রীর নির্দেশিকা
এই জগৎ
বইয়ের সাগরে আছে ১৬টি সত্যিকারের দ্বীপ, প্রতিটি বিষয়ের জন্য একটি। দ্বীপের প্রতিটি ভবন একটি বই।
এখন যা করতে পারেন
- তীরে নামতে মানচিত্রে কোনো দ্বীপে ট্যাপ করুন
- কোনো ভবনে ট্যাপ করে সেই বইয়ের নোট পড়ুন
- গল্পকারের কুটিরে Shang-এর সঙ্গে দেখা করুন
শীঘ্রই আসছে
- অধ্যায় ২: যাত্রী হিসেবে নিবন্ধন, নিজের জাহাজ চালানো, ভবন ব্যাজ সংগ্রহ, বোতলে বার্তা পাঠানো
- অধ্যায় ৩: ঝিনুক, বন্দরের বাজার, কুয়াশা সরানো, র্যাঙ্কিং
- অধ্যায় ৪: অন্য যাত্রীদের সঙ্গে ব্যক্তিগত আড্ডা
চিহ্ন
গল্পকারের কুটিরের নিবন্ধন
যাত্রার আগে Shang আপনার জাহাজ নিবন্ধন করবে।