書海 ApsûVoyage of a Thousand Books
選擇語言 · Choose your language
لمن هذا الكتاب؟
- من قرأوا كتبًا كثيرة في التمويل الشخصي لكنهم غير متأكدين أي نصيحة تناسب مرحلتهم الحالية
- الموظفون الذين بدأوا الادخار للتو وهم حائرون بين «تقليل الإنفاق أو زيادة الدخل»
- أسر الطبقة الوسطى التي كوّنت بعض الأصول وتريد معرفة الخطوة التالية
- قراء Just Keep Buying الذين يريدون فهم علاقة الثروة بخيارات الحياة أكثر
من هو المؤلف؟
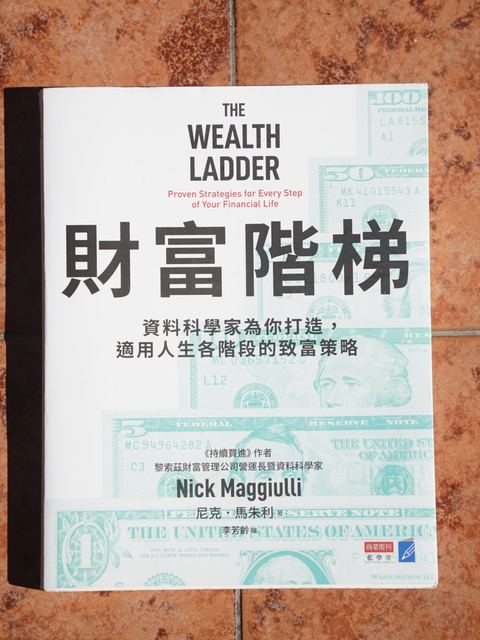
- كاتب أمريكي في التمويل الشخصي وعالم بيانات؛ الرئيس التنفيذي للعمليات (COO) وعالم بيانات في Ritholtz Wealth Management
- يدير مدونة «Of Dollars And Data» التي تحلل التمويل الشخصي بالبيانات، واختبر طويلًا الادعاءات الشائعة عن المال
- كتابه السابق Just Keep Buying من الأكثر مبيعًا؛ ويواصل هذا الكتاب أسلوبه القائم على البيانات
كتب أخرىJust Keep Buying (2022)
بنية الكتاب
🔒 Arrive at جزيرة الفصح and visit the Sooty Tern to unlock this
Sail to جزيرة الفصحسلّم الثروة: ستة مستويات
يستخدم المؤلف صافي ثروة الأسرة لتقسيم الثروة إلى ستة مستويات، كل منها عشرة أضعاف سابقه. ملاحظته: من يملكون 500,000 دولار ومن يملكون 400,000 يعيشون بالطريقة نفسها تقريبًا؛ ولكي يتغير نمط حياتك بوضوح، يجب عادة أن تنمو ثروتك بمرتبة عشرية. ويقابل كل مستوى أيضًا نوعًا من «حرية الإنفاق».
- المستوى 1: من راتب إلى راتب—صافي ثروة أقل من 10,000 دولار (نحو 300,000 دولار تايواني جديد). نحو خُمس الأسر الأمريكية هنا؛ فقدان وظيفة أو مرض واحد قد يؤدي إلى ضائقة.
- المستوى 2: حرية البقالة—من 10,000 إلى 100,000 دولار. لم تعد مضطرًا إلى عدّ القروش في السوبرماركت.
- المستوى 3: حرية المطاعم—من 100,000 إلى مليون دولار. تطلب ما تريد في المطعم دون النظر إلى السعر أولًا. وهو المستوى الأكثر شيوعًا بين الأسر الأمريكية.
- المستوى 4: حرية السفر—من مليون إلى 10 ملايين دولار. تخطط لرحلاتك كما تشاء دون تقتير في الطيران والفنادق.
- المستوى 5: حرية السكن—من 10 ملايين إلى 100 مليون دولار. تشتري البيت الذي تريد العيش فيه.
- المستوى 6: حرية التأثير—أكثر من 100 مليون دولار. تستخدم ثروتك للتأثير في الآخرين والمجتمع على نطاق واسع، كما في العمل الخيري.
ويختلف تكوين الأصول أيضًا بحسب المستوى: المستويات الدنيا نقود وسيارات في الغالب؛ والمتوسطة بيت العائلة أساسًا؛ وأعلى منها حسابات التقاعد والأسهم؛ وفي القمة حصص الشركات الخاصة في الغالب.
قاعدتان عمليتان: 0.01% و1%
1. قاعدة 0.01%: ما تنفقه دون تفكير
أي مشتريات أقل من جزء من عشرة آلاف (0.01%) من صافي ثروتك لا تستحق القلق في الأساس. لمن يملك صافي ثروة 100,000 دولار، لا يستحق فنجان قهوة بـ10 دولارات التفكير؛ ولملياردير، حتى سيارة بـ100,000 دولار تافهة. ومن هذه القاعدة تأتي أسماء «حرية الإنفاق» لكل مستوى.
بعبارة أخرى: صافي الثروة × 0.01% ≈ المبلغ الذي تنفقه يوميًا دون ألم. بالدولار التايواني الجديد، من يملك صافي ثروة 5 ملايين لا داعي لأن يتردد في وجبة بأقل من 500، ويمكنه عدّها متعة يومية صغيرة. كلما زادت الثروة كبر هذا المبلغ—ينبغي أن تُبنى معايير الإنفاق على «الثروة» لا على «الدخل» فقط.
2. قاعدة 1%: أي مال يستحق الكسب
إن كانت فرصة كسب المال ترفع صافي ثروتك بنسبة 1% على الأقل فهي تستحق؛ وإلا فدعها.
- في المستويات الدنيا: عمل جانبي ببضع مئات من الدولارات يتجاوز بالفعل 1% من صافي الثروة ويستحق تمامًا
- في المستويات المتوسطة: الأعمال الجانبية أقل أهمية؛ تعلّم مهارات تقود إلى وظائف أعلى أجرًا
- في المستويات العليا: يصعب أن يبلغ الراتب وحده 1%؛ فكّر في امتلاك عمل أو حصص ملكية
تذكّر القاعدتان معًا القراء بأن المبلغ نفسه يعني أشياء مختلفة تمامًا في مستويات مختلفة. في المستويات الدنيا تستحق المبالغ الصغيرة العمل من أجلها؛ وفي العليا يُعد إضاعة الوقت في المساومة على مبالغ صغيرة أو قبول أعمال صغيرة هدرًا.
ماذا تفعل في كل مستوى
الحجة المحورية للكتاب: الاستراتيجية التي ترفعك درجة ليست عادة هي التي ترفعك إلى الدرجة التالية.
المستوى 1: الأمان أولًا
في هذا المستوى لا يوجد إنفاق كثير يمكن تقليصه، لذا فإن زيادة الدخل أهم بكثير من الادخار. التركيز على بناء صندوق طوارئ وتجنب الديون مرتفعة الفائدة، كي لا تعيدك ضربة حظ سيئة إلى نقطة البداية.
المستوى 2: استثمر في نفسك
في هذه المرحلة أعلى الاستثمارات عائدًا هو رأس مالك البشري: التعليم، والشهادات، ومهارات البيع، والمهارات التقنية، أو الانتقال إلى مهنة سقفها أعلى.
المستوى 3: استثمر بجدية
حين يستقر دخلك، ابدأ بضخ المال بانتظام في أصول مدرّة للدخل، حتى تواكب عوائد استثمارك راتبك تدريجيًا. وفي هذا المستوى احذر أيضًا من النفقات الكبيرة كالبيوت والسيارات التي تلتهم تقدمك.
المستوى 4: ابدأ عملًا أو اختر التمهّل
هنا تبدأ عوائد الاستثمار بتجاوز زياداتك السنوية، لكن الادخار من الراتب بالكاد يرفعك أعلى. يحسب الكتاب أنه حتى مع مليون دولار وادخار 100,000 إضافية سنويًا بعائد 5% سنويًا، يستغرق الوصول إلى 10 ملايين نحو 23 عامًا. وبلوغ المستوى 5 يتطلب عادة امتلاك حصص ملكية، كتأسيس عمل أو حيازة أسهم شركة.
ويعترف المؤلف أيضًا بأن الخيار العقلاني لمعظم أسر المستوى 4 قد يكون «رفع القدم عن دواسة الوقود» والاستمتاع بالحياة.
المستويان 5 و6: احمِ ثروتك
ينتقل التركيز من «الهجوم» إلى «الدفاع»: تجنّب تركّز الأصول المفرط، وتجنّب الأخطاء الكبرى، وفكّر في نوع الأثر الذي ينبغي أن تتركه ثروتك.
احتمالات الصعود وزمنه
باستخدام مسح المالية الاستهلاكية الأمريكي (Survey of Consumer Finances)، يتتبع المؤلف كيف تتحرك الأسر على السلّم ويصل إلى أرقام مفيدة:
- على مدى 10 سنوات، احتمال صعود الأسر الأمريكية نحو ضعف احتمال هبوطها؛ وعلى مدى 20 عامًا نحو ثلاثة أضعاف—الزمن في صف من يواصلون البناء
- من الأسر التي تبدأ في المستوى 2، نحو 44% في المستوى 3 بعد 10 سنوات ونحو 55% بعد 20؛ لكن نحو 5% فقط يبلغون المستوى 4 بعد 20 عامًا
- من أسر المستوى 4، نحو 8% فقط يبلغون المستوى 5 خلال 20 عامًا؛ ويبقى معظمها مكانه
- يرتفع الدخل الوسيط للأسرة من نحو 32,000 دولار في المستوى 1، إلى نحو 197,000 في المستوى 4، إلى نحو 4.3 مليون في المستوى 6
- العمر الوسيط لمن يملكون أكثر من مليون دولار في الستينيات—الثروة في الغالب نتاج بناء طويل
بعبارة أخرى: المستويات الأولى في متناول معظم الناس، لكن كلما صعدت ازدادت أهمية الحظ وحصص الملكية والزمن.
ثلاثة تذكيرات للصعود
- زيادة الدخل أنجع من الادخار المرهق: للادخار حد أدنى، أما نمو الدخل فلا سقف له. المحرك الحقيقي للثروة هو الدخل، لا مدى خفضك للإنفاق.
- اعتنِ بصحتك: الجسد السليم يتيح لك العمل أطول ويمنح أصولك سنوات أكثر للتراكم—طريقة عملية لسد فجوة مدخرات التقاعد.
- تخلَّ عن الأنا: يقول المؤلف إن أغلى ما يملكه الناس كثيرًا ما يكون «الأنا». تقليد إنفاق المستوى الأعلى لحفظ ماء الوجه سبب شائع لتعثّر الناس.
ما وراء الثروة: أن تعرف متى يكون «كافيًا»
يتناول الجزء الأخير من الكتاب الدور الذي يؤديه المال فعلًا في الحياة.
- المال كالملح: القدر المناسب يجعل بقية الحياة ألذ، لكنك لا تستطيع أكله وحده. دون أصدقاء وعائلة وصحة، لا يفيد المال وحده كثيرًا.
- تناقص عوائد السعادة: الانتقال من «الضائقة المالية» إلى «الاكتفاء» يرفع الرفاه كثيرًا؛ بعد ذلك تجلب الثروة الإضافية سعادة أقل فأقل. للسعداء أصلًا يمكن للمال أن يزيدهم سعادة؛ لكن إن لم تكن فقيرًا ولا سعيدًا، فالمال الإضافي عادة لا يساعد.
- الأهداف تتحرك باستمرار: يتكيف الناس بسرعة مع مستوى ثروة جديد، وما إن يبلغوا هدفًا حتى يضعوا هدفًا أعلى.
- للمستويات العليا أثمانها أيضًا: كلما ازددت ثراءً ازداد ارتيابك في دوافع من يقتربون منك؛ والمشكلات الباقية كثيرًا ما تكون في العلاقات والصحة والنفس، وهي ما لا يحله المال.
المثال الذي يقترحه المؤلف: ابنِ ثروة تكفي لتشعر بالأمان، ثم حوّل انتباهك إلى الوقت والصحة والعلاقات وغيرها مما لا يُشترى بالمال.
رأي Shang
ملخصات أخرى للكتاب
 Leave a bottle
Share your thoughts! You might meet voyagers who think just like you.

Shang
كتب Shang
دليل الرحّالة
هذا العالم
في بحر الكتب 16 جزيرة حقيقية، واحدة لكل موضوع. وكل مبنى على الجزيرة هو كتاب.
ما يمكنك فعله الآن
- انقر على جزيرة في الخريطة لتنزل إلى البر
- انقر على مبنى لتقرأ ملاحظات ذلك الكتاب
- قابل Shang في كوخ الراوي
قريباً
- الفصل 2: التسجيل كرحّالة، الإبحار بسفينتك، جمع شارات المباني، إرسال رسائل في زجاجات
- الفصل 3: الأصداف، سوق الميناء، تبديد الضباب، الترتيب
- الفصل 4: محادثات خاصة مع رحّالة آخرين
الرموز
مكتب التسجيل في كوخ الراوي
قبل أن تُبحر، سيسجّل Shang سفينتك.